Update2026.09.21 월

[버핏연구소=홍승환 기자] LS증권이 SK하이닉스(000660)에 대해 HBM(고대역폭메모리) 성장성은 유효하지만, 공급자 프리미엄 정상화 가능성을 반영해 목표주가를 기존 330만원에서 240만원으로 하향했다. 투자의견은 ‘매수’를 유지했다. SK하이닉스의 전일 종가는 165만3000원이다.
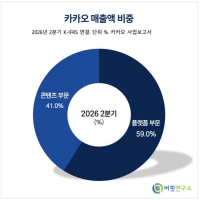
 SK하이닉스 매출액 비중. [이미지=버핏연구소]
정우성 LS증권 연구원은 “SK하이닉스의 HBM 출하 성장과 중장기 수요에 대한 긍정적 시각은 유지한다”며 “다만 경쟁사의 HBM4 출하 확대와 양산성 개선이 확인될 경우 주요 고객사의 공급선 다변화 가능성은 높아질 전망”이라고 밝혔다.
이어 “이는 HBM 시장 자체의 성장 둔화를 의미하기보다 공급자 간 경쟁구도가 정상화되는 과정”이라며 “향후 주가의 핵심 변수는 절대 HBM 수요보다 차세대 제품에서 기술 우위와 고객사 내 높은 점유율을 얼마나 유지할 수 있는지에 달려 있다”고 평가했다.
HBM 수익성에 대한 눈높이는 낮췄다. 정 연구원은 “기존에는 SK하이닉스의 2027년 HBM 영업이익률이 약 80% 수준까지 상승할 것으로 전망했지만, 최근 산업 점검 결과 2026년과 유사한 약 60% 수준이 유지되는 것으로 파악한다”고 설명했다.
그는 “HBM 영업이익률이 80%까지 상승할 경우 엔비디아가 매출총이익률(GPM) 75% 수준을 유지하기 위해 제품 가격을 추가 인상해야 한다”며 “이는 메모리 가격 상승으로 이미 압박받고 있는 빅테크 서버 예산과 컨벤셔널 D램 시장 확대를 제한할 수 있다”고 분석했다.
이에 따라 HBM 영업이익률 60% 수준을 고객사와 메모리 공급자, AI 투자 지속성을 함께 만족시키는 적정 수준으로 판단했다. 정 연구원은 “이를 반영해 2027년 HBM 이익 추정치를 하향한다”면서도 “향후 수율 추가 개선에 따른 원가 절감으로 HBM 이익률이 재차 상승할 가능성은 배제하지 않는다”고 밝혔다.
목표주가 하향의 핵심은 HBM 이익 전망 조정이다. 정 연구원은 “이번 조정의 핵심은 HBM 수요 둔화나 메모리 사이클 종료가 아니라, 기존에 가정했던 2027년 HBM 초과 수익성이 현실화되지 않는 점을 반영한 HBM 실적 전망치 하향”이라고 설명했다. 이어 “삼성전자의 HBM4 진입으로 공급자 집중에 따른 프리미엄도 일부 완화될 가능성을 반영한다”고 덧붙였다.
LS증권은 SK하이닉스의 올해 연결기준 매출액과 영업이익을 각각 355조2090억원, 266조2920억원으로 전망했다. 이는 전년대비 각각 265.6%, 464.1% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 609조9880억원, 473조2320억원으로 추정했다.
수익성은 높은 수준이 지속될 것으로 봤다. LS증권은 올해 영업이익률을 75.0%, 내년 영업이익률을 77.6%로 예상했다. 자기자본이익률(ROE)은 올해 92.5%, 내년 72.7%로 전망했다.
부문별로는 올해 D램 매출액과 영업이익을 각각 262조6000억원, 205조7000억원으로 추정했다. 낸드 매출액과 영업이익은 각각 90조9000억원, 60조6000억원으로 예상했다. 내년에는 D램 매출액과 영업이익이 각각 440조9000억원, 348조5000억원으로 확대될 것으로 봤다. 낸드 매출액과 영업이익은 각각 167조3000억원, 117조4000억원으로 전망했다.
분기별로는 올해 3분기 매출액과 영업이익을 각각 105조8000억원, 78조9000억원으로 예상했다. 4분기 매출액과 영업이익은 각각 118조5000억원, 89조3000억원으로 추정했다.
D램 가격 상승세도 이어질 것으로 전망됐다. LS증권은 올해 D램 ASP(평균판매가격)을 GB당 15.5달러로 예상했고, 내년에는 20.5달러로 상승할 것으로 봤다. 낸드 ASP는 올해 GB당 0.30달러, 내년 0.40달러로 추정했다.
HBM 매출 비중은 올해 16.6%, 내년 22.3%로 확대될 것으로 전망했다. 다만 HBM 비트 공급 비중은 올해 17.3%에서 내년 14.3%로 낮아질 것으로 예상했다. 밸류에이션은 HBM과 비HBM 사업 가치를 나눠 산정했다. LS증권은 비HBM 사업가치를 532조5359억원, HBM 사업가치를 1097조8481억원으로 추정했다. 추정 내재가치 내 비중은 HBM이 69.9%, 비HBM이 30.1%다.
정 연구원은 “2028년 지배주주지분 기준 주가순자산비율(PBR) 1.1~1.4배를 기본 트레이딩 레인지로 제시한다”며 “신규 AI 수요처 확대와 차세대 HBM의 추가 수율 개선이 확인되는 구간에서는 상단 1.6배 수준까지 확장이 가능할 전망”이라고 밝혔다.
LS증권은 올해 SK하이닉스의 주당순이익(EPS)을 29만7764원, 내년 EPS를 52만6785원으로 전망했다. 올해 주가수익비율(PER)은 5.6배, 내년 PER은 3.1배로 추정했다.
SK하이닉스는 D램과 낸드플래시 등 메모리 반도체를 개발·생산하는 기업이다. AI 서버용 HBM과 데이터센터용 D램, 기업용 솔리드스테이트드라이브를 중심으로 고부가 제품 비중을 확대하고 있으며, 최근에는 HBM4 경쟁 구도, 고객사 공급선 다변화, HBM 수익성 정상화, 차세대 HBM 기술 우위와 수율 개선 여부가 주요 투자 변수로 꼽힌다.
 SK하이닉스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>