
Update2026.10.28 수

[버핏연구소=홍승환 기자] 대신증권은 SK텔레콤(017670)에 대해 기존 데이터센터를 담당할 SK호라이즌과 신규 AIDC(인공지능 데이터센터)를 담당할 SK하이퍼의 투트랙 전략이 구체화되고 있다고 평가했다. 투자의견 ‘매수’와 목표주가 11만원을 유지했다. SK텔레콤의 전일 종가는 9만2500원이다.
 SK텔레콤 매출액 비중. [이미지=버핏연구소]
김회재 대신증권 연구원은 “목표주가는 2026년 예상 주당순이익(EPS) 7418원에 주가수익비율(PER) 13배를 적용한 뒤 앤트로픽(Anthropic)의 프리IPO 가치를 반영해 산정했다”고 밝혔다.
이어 “PER 13배는 최근 5년 통신업 평균 10배 대비 30% 할증 적용한 수준”이라며 “앤트로픽이 기업공개(IPO) 후 약 2조달러의 시가총액을 형성할 경우 SK텔레콤의 지분가치는 7조5000억원, 이를 반영한 목표주가는 13만원까지 가능하다”고 평가했다.
SK텔레콤의 AIDC 전략은 SK호라이즌과 SK하이퍼로 나뉜다. 김 연구원은 “호라이즌은 구축 중인 울산 AIDC 100MW(메가와트), 구로 AIDC 75MW 등 총 318MW를 운영하고, 하이퍼는 2029년부터 단계적으로 오픈하는 5GW(기가와트)와 2035년부터 단계적으로 오픈하는 누적 15GW를 운영한다”고 밝혔다.
단기적으로는 2030~2031년께 SK하이퍼가 2GW를 운영하는 것으로 가정했다. 김 연구원은 “중장기 SK텔레콤의 AIDC 사업은 SK하이퍼가 담당한다”며 “하이퍼는 자본금 7500억원으로 출범한 뒤 각 AIDC를 프로젝트 형태로 관리하는 방식으로 운영될 전망”이라고 설명했다.
SK호라이즌은 내년 2월 SK브로드밴드 인적분할을 통해 출범할 예정이다. 김 연구원은 “2027년 2월 SK브로드밴드에서 인적분할로 출범하는 SK호라이즌은 데이터센터와 해저케이블 사업을 영위한다”며 “SK텔레콤은 다시 호라이즌의 지분 37%를 1조8811억원에 KKR과 IMM에 매각할 예정이며 매각일은 2027년 3월 4일”이라고 밝혔다.
이어 “호라이즌은 SK브로드밴드의 순자산 16%로 출범하는데 전체 기업가치가 5조원 수준으로 산정됐기 때문에 높은 가치를 인정받았다고 판단한다”고 말했다.
SK호라이즌에는 총 3조원대 자금이 유입될 예정이다. 김 연구원은 “이와 별도로 호라이즌은 KKR과 IMM을 대상으로 1조2000억원의 신주를 발행한다”며 “호라이즌의 최종 지분율은 SK텔레콤 51%, KKR 29%, IMM 20%”라고 설명했다.
자금 활용처는 AIDC 확장이다. 그는 “호라이즌 지분 일부 매각 대금인 1조8811억원은 우선적으로 호라이즌의 AIDC 확장에 투입되겠지만, 일부는 하이퍼의 AIDC에도 활용될 수 있다고 판단한다”고 분석했다.
SK하이퍼에 대한 추가 투자 가능성도 열려 있다고 봤다. 김 연구원은 “하이퍼의 자본금 7500억원은 2GW AIDC 공사비에서 GPU를 제외한 약 30조원의 2.5% 수준”이라며 “토지와 전력 설비, 고객 확보와 비즈니스모델 제시 등의 역할을 감안하면 이보다 높은 수준의 지분 가치를 인정받을 수 있을 것”이라고 전망했다.
수익 인식 방식은 아직 다양한 가능성이 남아 있다. 김 연구원은 “각 AIDC별로 발생하는 매출을 인식한 뒤 지분율만큼 이익으로 인식하거나, 지분율을 감안한 수수료 매출로 인식 또는 최종 손익에 대한 배당 등 다양한 형태가 가능하다”며 “다만 규모는 작을 것”이라고 예상했다.
그는 “SK텔레콤의 AIDC 사업 전략은 낮은 위험을 추구하는 구조지만, 하이퍼에 대한 추가 투자 가능성이 열려 있기 때문에 2030~2031년께 AIDC 매출이 본격적으로 발생하는 시점의 하이퍼 유효 지분율은 10% 이상으로 확대될 수 있을 것”이라고 분석했다.
AIDC 2GW 운영 시 실적 기여도도 제시됐다. 대신증권은 SK텔레콤의 지난해 DC 매출을 3900억원으로 추정했다. 김 연구원은 “AIDC 2GW 운영 기준 매출은 1조4000억~2조3000억원, 영업이익은 2400억~4300억원으로 전망된다”며 “이는 매출 8~13%, 영업이익 11~20% 증가 효과”라고 밝혔다.
본업 실적은 5G 투자 회수기와 비용 안정화가 긍정적으로 작용할 전망이다. 대신증권은 SK텔레콤의 2026년 연결기준 매출액과 영업이익을 각각 17조6450억원, 2조1190억원으로 예상했다. 이는 전년대비 각각 3.2%, 97.4% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 18조200억원, 2조950억원으로 전망했다. 2028년 매출액과 영업이익은 각각 18조4040억원, 2조2410억원으로 추정했다.
수익성도 개선될 것으로 봤다. 대신증권은 SK텔레콤의 올해 영업이익률을 12.0%로 전망했다. 내년과 2028년 영업이익률은 각각 11.6%, 12.2%로 예상했다.
김 연구원은 SK텔레콤의 2025~2030년 영업이익이 연평균 6.0% 성장할 것으로 전망했다. SK브로드밴드의 올해 영업이익은 5100억원으로 전년대비 76% 증가할 것으로 추정했다.
2분기 실적도 개선 흐름을 보였다. 대신증권에 따르면 SK텔레콤의 2분기 연결 영업이익은 5700억원으로 전년동기대비 67% 증가했다. 올해 연간 연결 영업이익은 2조1000억원으로 전년대비 97% 증가할 것으로 전망했다.
무선 사업은 안정적 흐름이 이어지고 있다. 대신증권은 SK텔레콤의 2분기 무선 가입자당평균매출(ARPU)을 2만9000원으로 집계했다. 이는 전년동기대비 0.1% 증가한 수준이다.
비용 부담도 낮아지고 있다. 대신증권은 2분기 마케팅비가 5G 도입 이후 평균을 하회했고, 감가상각비 역시 5G 도입 이후 평균보다 낮은 수준이라고 평가했다.
주주환원은 지난해보다 회복될 것으로 전망됐다. 대신증권은 SK텔레콤의 올해 주당배당금(DPS)을 3320원으로 예상했다. 내년과 2028년 DPS는 각각 3000원으로 추정했다. 올해 총주주환원 규모는 7100억원, 총주주환원 수익률은 3.6%로 전망했다.
밸류에이션은 통신업 평균 대비 할증을 적용했다. 대신증권은 올해 SK텔레콤의 EPS를 7418원, 내년 EPS를 7219원으로 예상했다. 올해 PER은 12.3배, 내년 PER은 12.7배로 추정했다. 올해 주가순자산비율(PBR)은 1.4배, 내년 PBR은 1.3배로 전망했다.
SK텔레콤은 이동통신, 유선통신, 미디어, 엔터프라이즈, 데이터센터, AI 인프라 사업을 영위하는 국내 대표 통신사업자다. 최근에는 SK호라이즌과 SK하이퍼를 통한 AIDC 투트랙 전략, SK호라이즌 외부 투자 유치, 데이터센터 매출 확대, 앤트로픽 지분가치, 5G 회수기에 따른 비용 안정화가 주요 투자 포인트로 꼽힌다.
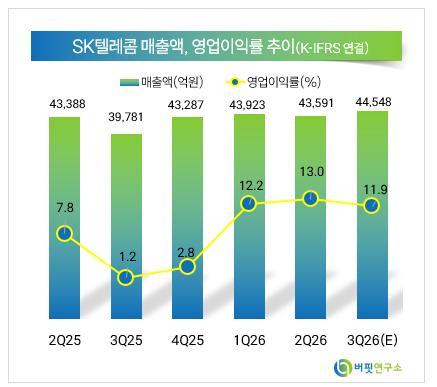 SK텔레콤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














