Update2026.09.21 월

KB증권은 한미약품(128940)에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 58만원에서 65만원으로 12.1% 상향했다. 한미약품의 지난 종가는 49만4500원이다.
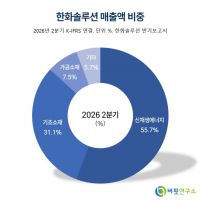
 한미약품 매출액 비중.[이미지=버핏연구소]
신지훈 KB증권 연구원은 "목표주가는 DCF 기반 SOTP(WACC 9.42%, 영구성장률 3.00%)로 산출했다"며 "상향의 근거는 HM17321 기술이전에 따른 파이프라인 가치 반영"이라고 밝혔다.
이어 "HM17321은 전임상 단독 요법과 병용 요법에서 체중 감량 효과와 근육 증가 효과를 확인했다"며 "로슈는 후발주자로서 비만 시장 침투를 위한 차별화 포인트가 반드시 필요해 HM17321을 주요 옵션으로 개발할 것으로 판단한다"라고 설명했다.
그는 "이미 아밀린에서 시도되고 있는 것처럼 HM17321을 단일제뿐 아니라 GLP-1 복합제로 개발할 가능성이 있다"며 "Lilly의 Bimagrumab 등 항체 약물과 달리 HM17321은 펩타이드로 GLP-1 복합제 개발에 용이하다"라고 말했다.
다만 규제 리스크도 짚었다. 그는 "아직 근감소 비만 치료제의 FDA 승인 근거와 엔드포인트가 확립되지 않아 임상적 이점과 근기능 개선 입증이 필요할 수 있다"며 "GLP-1 병용 근손실 치료제의 체중 감량 효과는 52주 기준 위약 대비 5% 이상이거나, 5% 미만일 경우 기타 임상적 이점 동반이 요구된다"라고 설명했다.
KB증권은 HM17321의 출시 5년차 매출액을 17.5억 달러로 추정했다. 그는 "HM17321이 시장 포지셔닝 측면에서 아밀린과 유사하거나 더 차별화될 가능성이 있다고 판단한다"며 "적응증이 노인성 질환으로 확장되거나 임상 성과가 입증될 경우 추정치 상향이 가능하다"라고 말했다. 컨센서스 기준 출시 5년차 매출액은 eloralintide 86억 달러, petrelintide 14억 달러, bimagrumab 10억 달러다.
계약 구조도 구체적으로 제시했다. 계약금은 1.9억 달러, 최대 23억 달러 규모이며 3분기~4분기 중 유입될 예정이다. UCN2의 가치는 로슈의 R&D 데이(9월 28일)와 임상 1상 MAD 결과(내년 상반기 종료)에 따라 반영될 것으로 판단했다.
추가 R&D 모멘텀도 유효하다고 봤다. 그는 "연내 에페 출시와 HM15275(임상 2상, 내년 상반기 종료) 및 에페거글루카곤의 기술이전 가능성도 유효하다"라고 밝혔다.
KB증권은 한미약품의 신약가치 합산액을 3.5조원으로 평가했다. 유사한 파이프라인과 기술이전 이력을 보유한 Zealand Pharma의 시가총액은 4.5조원 수준이다.
KB증권은 한미약품의 올해 매출액을 1조6470억원, 영업이익을 2920억원으로 추정했다. 내년 매출액과 영업이익은 각각 1조7550억원, 2690억원으로 예상했다.
목표주가에는 상승·기준·하락 시나리오도 함께 제시됐다. Bull-case는 80만원, Base-case(목표주가)는 65만원, Bear-case는 45만원이다. 목표주가를 상회하려면 에페글레나타이드 처방 확대와 MK6024의 임상 3상 진입, HM15275 기술이전이 필요하며, 반대의 경우 목표주가를 하회할 위험 요인으로 꼽았다.
한미약품은 한미사이언스 계열의 국내 대표 제약사로 비만·대사질환 및 항암 분야 신약 파이프라인을 보유하고 있다. 지난해 기준 매출 비중은 한미약품(별도) 69.2%, 북경한미 25.4%, 한미정밀화학 5.4%다. 최대주주는 한미사이언스 외 6인으로 지분 49.6%를 보유하고 있으며 국민연금공단이 9.9%를 보유하고 있다. 외국인 지분율은 13.7%다. 시가총액은 6.3조원이다.
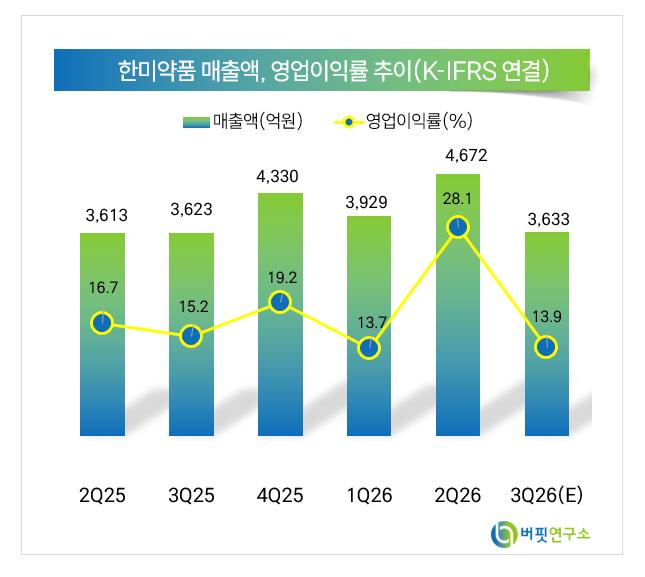 한미약품 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>