Update2026.09.17 목

NH투자증권은 포스코퓨처엠(003670)에 대해 리튬인산철(LFP) 시장 진입이 단기 주가의 촉매로 작용할 수 있으나 실적 부진과 높은 밸류에이션 부담이 지속되고 있다며 투자의견 'Hold'를 유지하고 목표주가를 18만원으로 22% 상향 조정했다. 포스코퓨처엠의 전일 종가는 18만9300원이다.
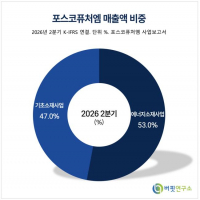
 포스코퓨처엠 매출액 비중. [이미지=버핏연구소]
주민우 NH투자증권 연구원은 "포스코퓨처엠의 이번 3분기 연결기준 매출액은 전년동기대비 16% 감소한 7352억원, 영업이익은 69% 줄어든 168억원으로 추정된다"며 "영업이익 기준 시장 컨센서스인 268억원을 하회할 전망"이라고 밝혔다. 이어 "급격한 원화 강세로 영업이익에 약 100억원의 부정적 영향이 발생했고 양극재 판매량이 당초 기대에 미치지 못했기 때문"이라고 설명했다.
주 연구원은 "양극재 판매량은 정보기술 기기향 저가 제품 출하 부진으로 전분기대비 22% 증가에 그쳐 기존 가이던스인 40% 성장을 밑돌 전망"이라며 "수익성은 낮은 한자리 수 흑자 유지가 예상된다"라고 분석했다. 이어 "음극재는 파나소닉향 판매 증가로 전분기대비 6% 성장하겠으나 손익분기점 가동률에 미달해 86억원의 적자가 지속될 것"이라고 진단했다.
다만 신규 제품군인 리튬인산철 시장 진입 가시화는 단기 모멘텀으로 짚었다. 그는 "글로벌 파트너사와의 협업으로 연내 고객 승인을 확보하고 본격적인 양산에 돌입할 예정"이라며 "오는 2027년 리튬인산철 생산능력은 2만7000톤 수준이나 고객 승인 확보 시 추가 전환을 통해 2028년 말 5만5000톤까지 확대될 것"이라고 내다봤다.
이어 "리튬인산철 시장 진입은 단기 주가 반등의 촉매가 될 수 있다"면서도 "이를 감안해도 오는 2028년 기준 주가수익비율 162배, EV(Enterprise Value, 기업가치)/EBITDA(이자·세금·감가상각비 차감 전 영업이익) 51배로 업종 평균인 각각 40배, 15배 대비 과도한 프리미엄을 받고 있어 보수적인 접근이 필요하다"라고 평가했다.
NH투자증권은 포스코퓨처엠의 올해 연간 매출액과 영업이익을 각각 2조9700억원, 660억원으로 추정했다. 매출액은 전년대비 1.1%, 영업이익은 전년대비 102.5% 증가하는 수치다. 내년 매출액과 영업이익은 각각 3조4370억원, 1840억원으로 전망했다.
목표주가 산정과 관련해 주 연구원은 "베타 값 하락을 반영해 가중평균 자본비용을 기존 5.9%에서 5.6%로 낮췄다"라며 "지분법 투자 대상인 리튬인산철 합작법인 씨앤피신소재를 밸류에이션에 새로 반영해 목표주가를 18만원으로 상향했다"라고 밝혔다.
포스코퓨처엠은 지난 1971년 설립된 포스코그룹 산하의 종합 2차전지 소재 전문기업이다. 전기차 및 IT 디바이스용 핵심 소재인 양극재와 음극재를 동시에 양산 공급하고 있으며 고부가가치 하이니켈 단결정 양극재부터 보급형 리튬인산철 소재까지 제품 포트폴리오를 다변화하고 있다.
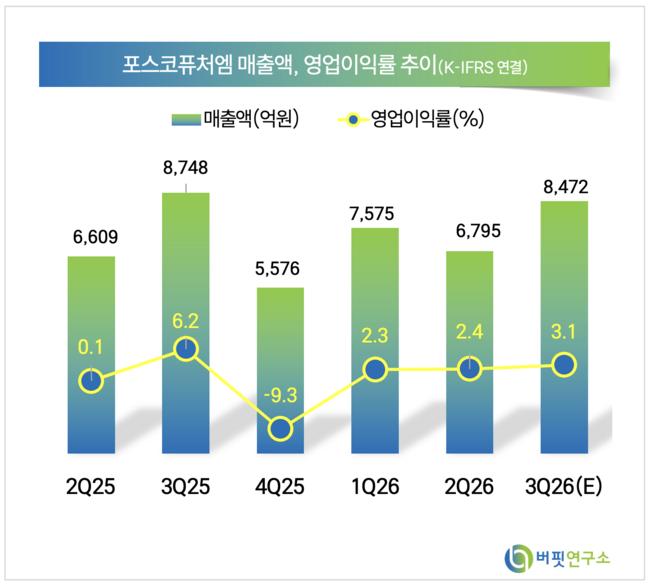 포스코퓨처엠 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>