Update2026.09.17 목

[버핏연구소=추승수 기자] 하나증권은 RFHIC(218410)에 대해 오는 2027년 통신 부문 실적 개선과 공급 부족에 따른 수혜가 예상된다고 전망했다. 이에 투자의견 '매수'와 목표주가 15만원을 유지했다. RFHIC의 전일 종가는 4만9350원이다.
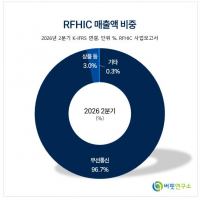
 RFHIC 매출액 비중. [이미지=버핏연구소]
김홍식 하나증권 연구원은 "주가 상승을 일으킬 만한 이벤트가 여전히 다수 상존하는 가운데 실적 흐름 역시 유사하게 전개되고 있다"며 "단기 매수도 유망하지만 연말까지 길게 본 장기 투자는 특히 매력적"이라고 판단했다.
이어 "오는 2027년에도 연결 자회사인 RF머트리얼즈의 실적 호전이 지속될 전망이고 수주 동향을 감안하면 당분간 방산 부문 수출 호조가 이어질 것"이라며 "미국에 이어 한국에서도 오는 2027년 주파수 경매가 이뤄질 가능성이 높아졌고 향후 이익 모멘텀과 TR 공급 부족 가능성을 감안하면 현재 멀티플(Multiple) 부담도 없는 수준"이라고 설명했다.
RFHIC는 올해 상반기 방산 부문 수출 호조와 연결 자회사 RF머트리얼즈의 실적 개선에 힘입어 우수한 실적을 기록했다. 하반기에는 루멘텀과 레이시온향 매출 증가로 실적이 더욱 개선될 전망이다.
김 연구원은 "진정한 이익 모멘텀은 오는 2027년에 출현할 것"이라며 "올해보다 한 단계 레벨업된 실적 달성이 예상되는데 통신 부문에서의 성과가 본격적으로 나타날 것으로 기대되기 때문"이라고 전했다.
또 "최근 미국에 이어 국내에서도 신규 주파수 공급 및 5G SA(5세대 이동통신 단독모드) 구축 가능성이 높아지고 있다"며 "전 세계적인 피지컬 AI 성과 도출 경쟁 때문"이라고 설명했다. 미국은 이미 오는 2027년 4월 어퍼 C밴드 주파수 경매를 확정했고 국내에서도 상대적으로 사용량이 적은 5G 주파수의 증대 필요성이 이슈화되고 있다.
이어 "결국 AI-네트워크-로봇 경쟁력이 피지컬 AI 성적을 결정할 가능성이 높다"며 "선진국을 중심으로 오는 2027년 신규 주파수 할당 및 투자가 본격화될 가능성이 높아 통신 부문 실적 호전을 바탕으로 RFHIC의 한 단계 업그레이드된 실적이 예상된다"라고 전망했다.
하나증권은 "올해와 같이 오는 2027년에도 RFHIC가 어닝 서프라이즈를 기록할 가능성이 높다"며 "시장 수요는 커지는 데 공급할 업체가 줄어드는 전형적인 쇼티지 상황이기 때문"이라고 전했다.
끝으로 "미국과 국내의 주파수 경매 가능성과 NXP의 통신사업 철수 상황을 감안하면 공급 부족 가능성이 높다"며 "과거 쇼티지 발생 시 국내외 통신장비 업체들의 멀티플은 예상보다 높게 형성된 바 있어 오는 2027년 이익 성장과 함께 높은 RFHIC의 PBR(주가순자산비율)·PER(주가수익비율) 형성이 예상된다"라고 설명했다. 이어 "현 주가 수준을 감안하면 투자 매력도가 높다"라고 판단했다.
RFHIC는 무선통신과 방산용 질화갈륨(GaN) 기반 무선주파수(RF) 전력증폭기 등을 생산한다. 통신장비와 방산 시장을 중심으로 사업을 영위하고 있으며 연결 자회사로 RF머트리얼즈를 두고 있다.
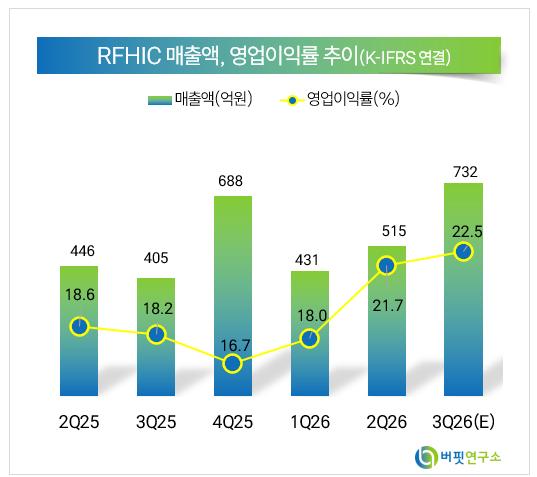 RFHIC 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>