
기사 메일전송
[버핏 리포트] 한화엔진, 육상발전 엔진 모멘텀 주가에 반영 안됐다... 선제 매수 추천 – SK
  • 이승윤 기자
  • 기사등록 2026-09-17 09:00:11
  • 목록 바로가기목록으로
  • 링크복사
  • 구글 선호 출처로 추가
  • 댓글
  • 인쇄
  • 폰트 키우기 폰트 줄이기

기사수정
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]

[버핏연구소=이승윤 기자] SK증권은 17일 한화엔진(082740)에 대해 육상발전 엔진 모멘텀이 주가에 반영되지 않았기에 선제적으로 매수하는 것이 좋다며, 투자의견 ‘매수’와 목표주가 9만원을 유지했다. 한화엔진의 전일 종가는 4만8050원이다.


한승한 SK증권 애널리스트는 “Everllence(구 MAN E&S)의 라이센시로 MAN 35/44G(10MW급)에 대한 면허 생산 계약은 무난히 체결할 것”이라며 “2028년부터 본격적으로 그룹사(한화 에너지)가 담당하는 북미 데이터센터향 발전 엔진을 납품할 것”이라고 밝혔다.


한화엔진 매출액 비중. [자료=버핏연구소]

한승한 애널리스트는 “최근 한화 오션이 ‘가스텍 2026’에서 처음 공개한 60MW급 FDC(부유식 데이터센터)의 발전원은 4행정 중속 가스엔진”이라며 “같은 모델이 납품될 가능성이 높다”고 전했다.


한 애널리스트는 “한화엔진의 4행정 중속엔진 증설은 이미 완료됐고 5MW급 180대(연 900MW) 규모”라며 “해당 라인은 선박 보기엔진용과 데이터센터용 생산을 범용할 수 있고 내년 가용 슬롯 중 과반수가 선박용 슬롯으로 예약된 상황이며 잔여 슬롯 중 일부는 AIDC 엔진으로 채워질 가능성이 높다”고 판단했다.


그는 “현재 중속엔진을 찾는 데이터센터 수요처가 요구하는 단위는 250~400MW급으로, 잔여 생산능력은 단일 프로젝트 한 건이면 소진되는 수준”이라며 “급격하게 확대되고 있는 글로벌 데이터센터향 발전엔진 수요에 실질적으로 대응하려면 추가 캐파 증설이 불가피하며 증설 시 구조적 성장이 가능할 것”으로 예상했다.


한편 “한화엔진은 현재 한화그룹 계열사와 함께 미국 데이터센터향 PPA(전력구매계약) 사업을 추진하고 있고 해당 사업의 발전원 중 하나로 4행정 엔진을 공급할 계획”이라며 “그룹사 수요로 첫 실적을 쌓는 방식으로, 레퍼런스가 없는 한화엔진에 트랙레코드와 장기 수요를 같이 확보할 수 있는 유리한 조건”이라고 설명했다.


다만 “라이센서가 아닌 점에서 로열티+a 만큼의 마진율 열위가 있을 것”이라며 “고수익성의 O&M 서비스를 Everllence가 영위할 가능성이 높은 점은 주의해야 한다”고 밝혔다.


이어 “2분기 기준 한화엔진의 엔진 수주잔고는 5조5832억원으로, 올해 예상 매출액의 약 3.6배에 해당한다”며 “현재까지 한화엔진의 엔진 수주실적은 2조2000억원 이상으로 이미 지난해 연간 엔진 수주실적인 2조원을 초과 달성했다”고 전했다.


끝으로 “기존 2행정 저속엔진 만으로도 주가 상승 여력은 충분하다”며 “AIDC향 4행정 중 속엔진 모멘텀이 붙기 전 선제적으로 매수해야 할 시점”이라고 판단했다.


한화엔진은 이중연료 엔진과 탈질시스템, 엔진 부품·서비스, 디젤 발전을 생산한다. 중속엔진과 전기추진·에너지저장장치 사업도 확장하고 있다.
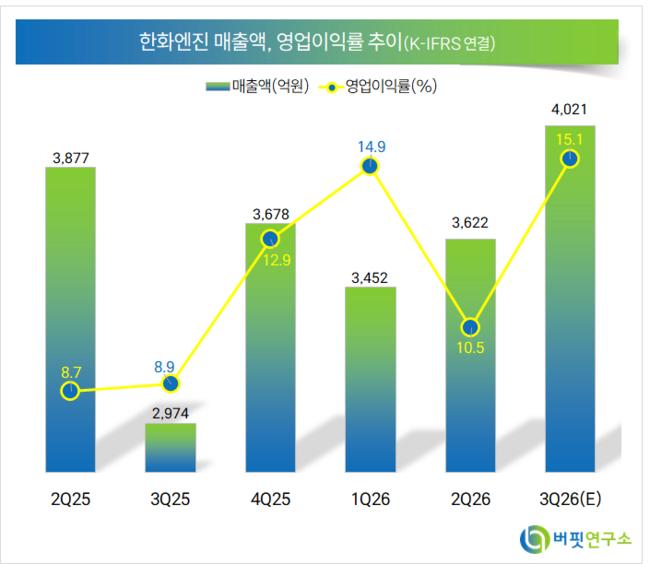

한화엔진. 매출액 및 영업이익률. [자료=버핏연구소]

lsy@buffettlab.co.kr

'버핏연구소' 구독하기

개인정보 수집 및 이용

뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.

광고성 정보 수신

제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
관련기사
TAG
0
  • 목록 바로가기
  • 인쇄


최신뉴스더보기
많이 본 뉴스더보기
  1. [버핏 리포트] 삼성SDI, 3분기 본업 흑자 확인...'대형 배터리' 성장·'결합 전지' 정산이익 반영 - DS DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출...
  2. [버핏 리포트] LG전자, 3Q 실적 부진에도 냉각솔루션·전장 등 신사업 모멘텀 명확 - 삼성 삼성증권이 8일 LG전자(066570)에 대해 "원재료비·물류비·환율 및 매출 인식 시점 등으로 3분기 실적 변동성은 확대되었으나, AI 데이터센터 냉각솔루션과 전장 부품 등 핵심 신사업의 방향성은 매우 명확하다"며 투자의견 '매수'를 유지하고 목표주가를 25만원으로 '상향'했다. LG전자의 전일종가는 20만8000원이다.이종욱 삼...
  3. [원자재] 코델코, 구리 생산량 부풀렸나… 2개 사업부 과대계상 정황 칠레 국영 구리 생산업체 코델코(Codelco)가 내부 감사에서 생산량 과대계상 정황을 추가로 확인했다. 같은 물량이 여러 사업부의 생산량으로 중복 집계됐을 가능성이 제기됐다. 과대계상 규모가 확인되면 세계 구리 광산 공급량 추정치도 하향 조정될 수 있다.문제가 확인된 곳은 미니스트로 알레스(Ministro Hales)와 살바도르(Salvador) 사업부다. ...
  4. [장마감] 코스피 2.62%↓(6625.93), 코스닥 0.69%↓(892.27) 8일 코스피는 전일비 177.97포인트(2.62%) 하락한 6625.93pt로 마감했다. 이날 개인은 3조5975억원 순매수했고, 외국인과 기관은 각각 2조4407억원, 1조9333억원 순매도했다.코스닥은 전일비 6.16포인트(0.69%) 하락한 892.27pt로 마쳤다. 이날 개인과 외국인은 각각 488억원, 559억원 순매수했고, 기관은 963억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장.
  5. [버핏 리포트] 한미약품, AI가 설계한 신약 빅파마가 품었다...23억달러 기술이전 성과 - iM iM증권은 한미약품(128940)에 대해 자체 AI(인공지능) 플랫폼으로 설계한 비만 신약 후보물질의 기술이전 성과와 하반기 비만치료제 출시 기대감이 기업가치 상승으로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 60만원에서 65만원으로 상향했다. 한미약품의 전일 종가는 53만4000원이다.정재원 iM증권 연구.
모바일 버전 바로가기










