Update2026.09.17 목

[버핏연구소=이승윤 기자] SK증권은 17일 한화엔진(082740)에 대해 육상발전 엔진 모멘텀이 주가에 반영되지 않았기에 선제적으로 매수하는 것이 좋다며, 투자의견 ‘매수’와 목표주가 9만원을 유지했다. 한화엔진의 전일 종가는 4만8050원이다.
한승한 SK증권 애널리스트는 “Everllence(구 MAN E&S)의 라이센시로 MAN 35/44G(10MW급)에 대한 면허 생산 계약은 무난히 체결할 것”이라며 “2028년부터 본격적으로 그룹사(한화 에너지)가 담당하는 북미 데이터센터향 발전 엔진을 납품할 것”이라고 밝혔다.
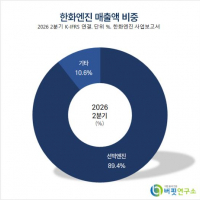
 한화엔진 매출액 비중. [자료=버핏연구소]
한승한 애널리스트는 “최근 한화 오션이 ‘가스텍 2026’에서 처음 공개한 60MW급 FDC(부유식 데이터센터)의 발전원은 4행정 중속 가스엔진”이라며 “같은 모델이 납품될 가능성이 높다”고 전했다.
한 애널리스트는 “한화엔진의 4행정 중속엔진 증설은 이미 완료됐고 5MW급 180대(연 900MW) 규모”라며 “해당 라인은 선박 보기엔진용과 데이터센터용 생산을 범용할 수 있고 내년 가용 슬롯 중 과반수가 선박용 슬롯으로 예약된 상황이며 잔여 슬롯 중 일부는 AIDC 엔진으로 채워질 가능성이 높다”고 판단했다.
그는 “현재 중속엔진을 찾는 데이터센터 수요처가 요구하는 단위는 250~400MW급으로, 잔여 생산능력은 단일 프로젝트 한 건이면 소진되는 수준”이라며 “급격하게 확대되고 있는 글로벌 데이터센터향 발전엔진 수요에 실질적으로 대응하려면 추가 캐파 증설이 불가피하며 증설 시 구조적 성장이 가능할 것”으로 예상했다.
한편 “한화엔진은 현재 한화그룹 계열사와 함께 미국 데이터센터향 PPA(전력구매계약) 사업을 추진하고 있고 해당 사업의 발전원 중 하나로 4행정 엔진을 공급할 계획”이라며 “그룹사 수요로 첫 실적을 쌓는 방식으로, 레퍼런스가 없는 한화엔진에 트랙레코드와 장기 수요를 같이 확보할 수 있는 유리한 조건”이라고 설명했다.
다만 “라이센서가 아닌 점에서 로열티+a 만큼의 마진율 열위가 있을 것”이라며 “고수익성의 O&M 서비스를 Everllence가 영위할 가능성이 높은 점은 주의해야 한다”고 밝혔다.
이어 “2분기 기준 한화엔진의 엔진 수주잔고는 5조5832억원으로, 올해 예상 매출액의 약 3.6배에 해당한다”며 “현재까지 한화엔진의 엔진 수주실적은 2조2000억원 이상으로 이미 지난해 연간 엔진 수주실적인 2조원을 초과 달성했다”고 전했다.
끝으로 “기존 2행정 저속엔진 만으로도 주가 상승 여력은 충분하다”며 “AIDC향 4행정 중 속엔진 모멘텀이 붙기 전 선제적으로 매수해야 할 시점”이라고 판단했다.
한화엔진은 이중연료 엔진과 탈질시스템, 엔진 부품·서비스, 디젤 발전을 생산한다. 중속엔진과 전기추진·에너지저장장치 사업도 확장하고 있다.
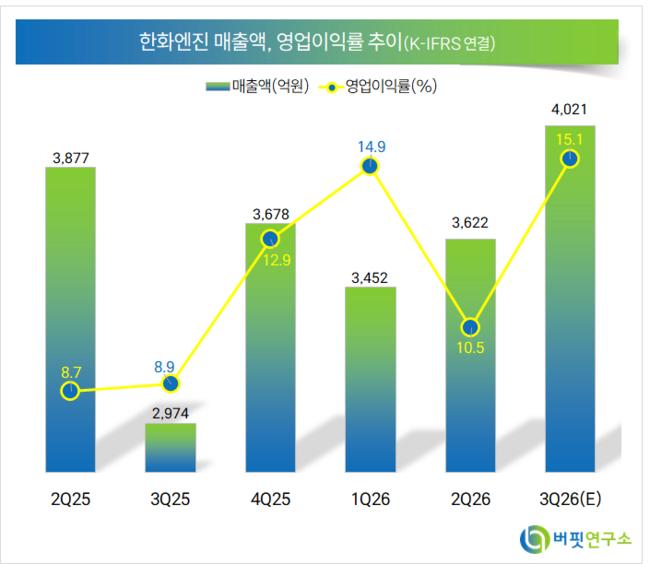 한화엔진. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>