Update2026.09.21 월

KB증권은 삼성전기(009150)에 대해 투자의견 '매수'와 목표주가 300만원을 유지했다. 삼성전기의 지난 종가는 133만원이다.
 삼성전기 매출액 비중.[이미지=버핏연구소]
이창민 KB증권 연구원은 "목표주가는 DCF 방식으로 산출했으며 WACC은 13.21%를 적용했다"며 "목표주가에 대한 12개월 선행 P/E는 85.5배, P/B는 17.90배이며 9월 17일 종가 기준 상승여력은 126%"라고 밝혔다.
이어 "삼성전기의 2026년 3분기 실적은 매출액 3조8300억원(+33%YoY), 영업이익 6601억원(+154%YoY, 영업이익률 17.2%)으로 추정돼 컨센서스를 크게 상회할 전망"이라며 "불과 3개월 전 3분기 영업이익 컨센서스가 4700억원 수준이었는데 단기간에 가파른 속도로 실적 추정치가 상향 조정되고 있음이 확인되고 있다"라고 설명했다.
그는 "어닝 서프라이즈가 기대되는 배경은 AI 서버향 제품의 호실적"이라며 "MLCC와 FCBGA의 풀가동, 단가 인상, 제품 믹스 개선 효과가 실적을 계속해서 밀어 올리고 있다"라고 말했다. MLCC 영업이익률은 1분기 11.7%에서 2분기 16.6%, 3분기(추정) 22.0%로, 패키징기판 영업이익률은 같은 기간 7.6%에서 13.6%, 20.8%로 가파르게 개선되고 있다.
투자 포인트로는 과매도 국면을 꼽았다. 그는 "삼성전기의 주가는 지난 3개월간 전고점(6월19일 225만4000원) 대비 41% 하락했지만 펀더멘탈은 오히려 더 견조해지고 있다"며 "같은 기간 미국 빅테크향으로 3건의 MLCC 장기공급계약이 발표됐고 패키징기판도 극심한 공급 부족 현상이 지속될 것으로 전망됨에 따라 선수금과 수익성 보전 조항 등이 포함된 우호적인 조건의 장기공급계약 체결이 기대되는 상황"이라고 설명했다.
그는 "MLCC와 FCBGA 등 AI향 핵심 부품들이 전례 없는 초호황을 누리고 있는 점과 향후에도 추가적인 업황 개선이 예상되는 점을 고려하면 과도한 심리적 우려에 따른 과매도 국면은 주가와 실적 간의 괴리를 발생시키고 있다"며 "전기전자 업종 내 AI 관련 수혜를 가장 강하게 누리고 있는 삼성전기의 주가는 향후 우상향 흐름이 기대되므로 현 시점은 저가 매수 기회"라고 평가했다.
목표주가에는 상승·기준·하락 시나리오도 함께 제시됐다. Bull-case는 330만원, Base-case(목표주가)는 300만원, Bear-case는 180만원이다. 주가 동인은 2026년 삼성전자 스마트폰 출하량(2.1억대 전망)과 북미 빅테크 설비투자(8140억 달러 전망)로, 이를 상회하면 목표주가를 웃돌고 하회하면 목표주가를 밑돌 위험 요인으로 꼽았다.
KB증권의 올해 추정치는 컨센서스보다 높다. 올해 매출액과 영업이익 추정치는 컨센서스보다 각각 1.2%, 8.4% 높은 수준이다.
KB증권은 삼성전기의 올해 매출액을 14조5090억원, 영업이익을 2조1110억원으로 추정했다. 매출액은 전년대비 28.2%, 영업이익은 131.1% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 18조6010억원, 4조1890억원으로 예상했다.
삼성전기는 MLCC(적층세라믹콘덴서), 카메라모듈 등을 생산하는 컴포넌트 사업과 패키지솔루션(반도체 기판), 광학통신솔루션 사업을 영위하는 전자부품 기업이다. 지난해 기준 매출 비중은 컴포넌트 45.9%, 광학통신솔루션 33.7%, 패키지솔루션 20.3%다. 최대주주는 삼성전자 외 4인으로 지분 23.8%를 보유하고 있으며 국민연금공단이 10.0%를 보유하고 있다. 외국인 지분율은 37.7%다. 시가총액은 100조7000억원이다.
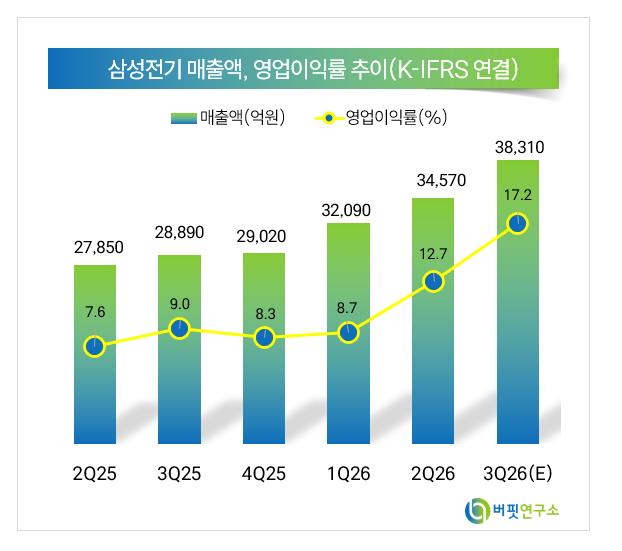 삼성전기 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>