Update2026.09.18 금

[버핏연구소=이선우 기자] DS투자증권이 18일 엘앤에프(066970)의 3분기 적자 전환 전망에도 불구하고 중국 밖에서 리튬인산철 양극재를 대량 양산하는 유일한 업체라는 평가를 내리며 엘앤에프에 대해 투자의견 '매수'와 목표주가 35만원을 유지했다. 엘앤에프의 전일 종가는 11만1300원이다.
 엘앤에프 매출액 비중. [자료=엘앤에프 반기보고서]
최태용 DS투자증권 애널리스트는 "지난 17일 장마감 후 SK온향 리튬인산철(LFP) 양극재 공급계약 1617억원이 공시됐다"며 "지난 3월 삼성SDI 1조6000억원에 이은 두 번째 국내 셀사 계약으로 누적 LFP 수주는 1조8000억원"이라고 밝혔다.
최태용 애널리스트는 "금번 수주 금액은 최소 구매 의무 수량에 근거한 만큼 SK온 서산 공장 수요가 7500톤인 점을 감안 시 상향 가능성이 높다"며 "기확보한 LFP 12만톤 생산능력(CAPA) 부지 중 3만톤은 9월부터 양산 판매 중이며 추가 3만톤은 오는 2027년 2분기부터 가동될 예정"이라고 설명했다.
최 애널리스트는 "중국 대비 LFP 경쟁력은 라인당 생산성에서 확보됐다"며 "전용 신축 라인에 하이니켈 소성 노하우를 적용해 생산성이 중국보다 20% 높고 6만톤 투자비 4700억원의 감가비 부담은 판가의 6% 수준이라 영향이 제한적"이라고 분석했다.
그는 "남는 우려는 전기차(EV)발 니켈코발트망간(NCM) 사이클처럼 수주가 출하로 이어지지 않는 경우"라며 "하지만 이번은 수요자가 개인이 아닌 데이터센터 기업과 유틸리티, 정부로 대개 프로젝트 파이낸싱을 마친 뒤 발주한다"고 진단했다.
오는 3분기 매출액과 영업이익은 각각 9841억원, -88억원으로 추정됐다. 영업이익은 컨센서스 340억원을 밑돈다.
끝으로 "2030년 가이던스로 매출 8조원과 영업이익 5200억원을 제시했다"며 "이는 판가 상승 없이 물량 효과만 반영된 숫자로 추정하며 NCM 출하는 2026년 9만5000톤에서 2030년 18만5000톤으로, LFP는 5000톤에서 10만7000톤으로 늘어난다"고 평가했다.
DS투자증권은 엘앤에프의 올해와 내년 매출액을 각각 3조4690억원, 4조5090억원으로 추정했다. 영업이익은 올해 1393억원, 내년 2086억원으로 예상했다.
엘앤에프는 2차전지 양극재 제조 업체다. NCM 양극재와 LFP 양극재를 생산한다. 주요 고객사는 삼성SDI와 SK온 등이 있다.
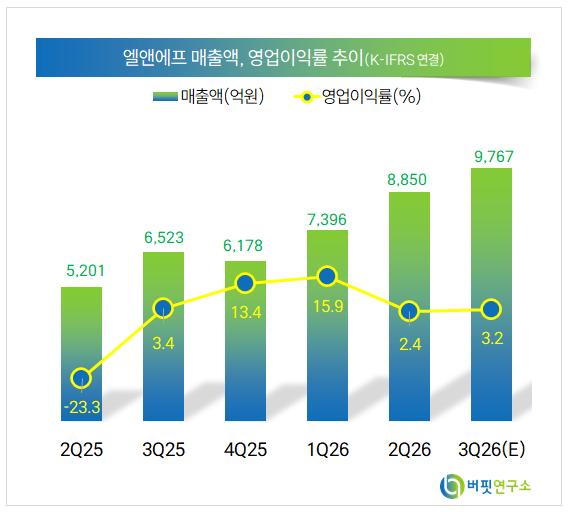 엘앤에프 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>