Update2026.11.01 일

[버핏연구소=홍승환 기자] 한화투자증권은 한섬(020000)에 대해 주주환원정책 강화와 내수 패션 매출 회복, 해외 사업 확대가 동시에 진행되고 있다며 투자의견 ‘매수’를 유지했다. 목표주가는 기존 2만8000원에서 3만6000원으로 상향했다. 한섬의 전일 종가는 1만8560원이다.
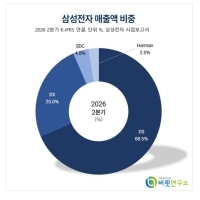
 한섬 매출액 비중. [이미지=버핏연구소]
이진협 한화투자증권 연구원은 “한섬은 별도 영업이익의 20% 이상 배당을 지향하고 최저배당금 800원을 설정했으며, 매년 자사주 100억원을 매입·소각하는 신규 주주환원정책을 발표했다”고 밝혔다.
신규 주주환원정책은 올해부터 2028년까지 적용된다. 기존에는 별도 영업이익의 15% 이상을 배당하는 정책을 운용했다.
이 연구원은 “기존 주주환원정책과 비교하면 총주주환원율은 약 20%에서 40%로 상향된 것”이라며 “배당할인모형을 통해 평가한 주주환원정책 상향에 따른 주가 재평가 여력은 약 60% 수준”이라고 판단했다.
주주환원 외에도 실적 모멘텀이 강화되고 있다고 봤다. 이 연구원은 “내수 소비 둔화 우려를 키웠던 6월 패션 매출 성장률을 저점으로 7월부터 반등하고 있다”며 “9월에는 가을·겨울(FW) 시즌에 본격 진입하면서 두 자릿수 이상의 성장률을 기록할 전망”이라고 밝혔다.
한화투자증권은 한섬의 3분기 연결기준 매출액과 영업이익을 각각 3313억원, 79억원으로 전망했다. 이는 전년동기대비 각각 7.0%, 217.9% 증가하는 수준이다. 오는 3분기 영업이익률은 2.4%로 예상했다. 지난해 같은 기간 0.8%보다 1.6%p 개선되는 수준이다.
오는 4분기에도 실적 개선 흐름이 이어질 것으로 전망했다. 한화투자증권은 4분기 매출액과 영업이익을 각각 4922억원, 359억원으로 예상했다. 매출액은 전년동기대비 6.1%, 영업이익은 32.2% 증가하는 수준이다.
이 연구원은 “소득 효과가 강화되는 4분기 실적에 대한 기대감도 확대될 수 있다”며 “최근 원화 강세는 향후 한섬의 매출총이익률(GPM) 개선에 긍정적”이라고 평가했다.
올해 연간 실적도 큰 폭의 개선이 예상됐다. 한화투자증권은 한섬의 올해 연결기준 매출액과 영업이익을 각각 1조5971억원, 850억원으로 전망했다. 이는 전년대비 각각 7.1%, 62.9% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 1조6857억원, 1047억원으로 추정했다. 영업이익은 올해보다 23.1% 증가할 것으로 봤다.
영업이익률은 지난해 3.5%에서 올해 5.3%, 내년 6.2%로 개선될 전망이다. 매출총이익률도 지난해 56.3%에서 올해 56.5%, 내년 57.0%로 높아질 것으로 예상했다.
제품 매출액은 올해 1조1450억원, 내년 1조1793억원으로 전망했다. 상품 매출액은 올해 4424억원에서 내년 4966억원으로 확대될 것으로 추정했다.
해외 진출도 중장기 성장동력으로 꼽았다. 이 연구원은 “파리 라파예트와 영국 해러즈 백화점 팝업 등에 입점하며 마일스톤을 쌓은 시스템파리는 2027년 한큐백화점 입점을 시작으로 일본 시장에 본격 진출한다”고 밝혔다.
한섬은 2030년까지 일본에서 총 10개 매장을 오픈할 계획이다. 신규 해외 브랜드 도입도 예정돼 있다. 이 연구원은 “2027년 웰니스 브랜드 스킴스와 러닝계의 에르메스로 일컬어지는 새티스파이 등 3개 브랜드의 국내 전개가 예정돼 있다”며 “두 브랜드 모두 아시아 시장의 최초 진출 사례이기 때문에 내국인 수요에 더해 외국인 인바운드 수요가 유입될 공산이 크다”고 설명했다.
이어 “새티스파이는 보다 매니악한 브랜드이기는 하지만 리테일뿐 아니라 홀세일까지 한섬이 담당하면서 초기 볼륨화가 기대된다”고 덧붙였다.
재무구조도 개선될 것으로 전망했다. 한화투자증권은 한섬의 순차입금이 지난해 440억원에서 올해 150억원으로 감소하고, 내년에는 120억원 순현금으로 전환할 것으로 예상했다. 부채비율은 올해 21.1%, 내년 20.8%로 안정적인 수준을 유지할 전망이다. 자기자본이익률(ROE)은 올해 4.6%, 내년 5.4%로 개선될 것으로 추정했다.
배당도 확대될 전망이다. 한화투자증권은 한섬의 올해 주당배당금(DPS)을 800원으로 예상했다. 내년에는 1000원, 2028년에는 1100원으로 높아질 것으로 봤다. 예상 배당수익률은 올해 4.3%, 내년 5.4%, 2028년 5.9%다.
목표주가 상향은 주주환원정책 강화를 반영한 결과다. 한화투자증권은 12개월 선행 지배주주순이익 781억원에 목표 주가수익비율(PER) 10배를 적용해 목표 시가총액을 7806억원으로 산출했다.
목표 PER은 기존 8배에서 10배로 높였다. 자사주를 제외한 발행주식수 2147만7000주를 기준으로 산출한 적정가치는 3만6348원이며, 이를 반영해 목표주가를 3만6000원으로 제시했다.
한화투자증권은 한섬의 올해 예상 주당순이익(EPS)을 3123원으로 전망했다. 올해 PER은 5.9배, 내년은 4.9배로 추정했다. 주가순자산비율(PBR)은 올해와 내년 각각 0.3배로 예상했다.
한섬은 타임, 마인, 시스템, 시스템옴므 등 자체 패션 브랜드와 해외 수입 브랜드를 전개하는 현대백화점그룹 계열 패션기업이다. 최근에는 주주환원정책 강화, 내수 패션 소비 회복, 원화 강세에 따른 수익성 개선, 시스템파리의 일본 진출, 스킴스·새티스파이 등 신규 해외 브랜드 도입이 주요 투자 포인트로 꼽힌다.
 한섬 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>