
Update2026.10.28 수

하나증권은 대봉엘에스(078140)에 대해 K뷰티 수출 모멘텀에 헤어케어 원료 수요까지 더해져 화장품소재가 높은 성장세를 이어가고 있고, 하반기에는 환율 하락 효과로 이익 개선폭이 클 것이라며 투자의견 '의견 없음'를 제시했다. 대봉엘에스의 직전 거래일 종가는 7380원이다.
 대봉엘에스 매출액 비중.[이미지=버핏연구소]
화장품소재가 성장을 이끌었다. 박종대 하나증권 연구원은 "화장품소재는 단순 유통을 넘어 바스프, 루브리졸 같은 글로벌 소재 업체나 코스맥스, 한국콜마 같은 대형 화장품 ODM 업체와 R&D 협력과 공동개발이 늘고 있다"며 "국내 주요 브랜드와 ODM 업체에 다양한 화장품 원료를 공급하는데, K뷰티 글로벌 모멘텀으로 올해 상반기 매출이 전년동기대비 28% 증가하는 호실적을 기록했다"고 밝혔다.
이어 "최근 미주 지역을 중심으로 헤어케어 제품 수출이 가파르게 늘면서 원료 수요도 크게 증가하고 있다"며 "더마 헤어케어 브랜드를 미국에서 히트시킨 L사향 매출은 올해 상반기 전년동기대비 650% 늘었고, 세티올 얼티메이트 매출 역시 8배 증가했다"고 설명했다.
그는 "이외 아이크림과 PDRN, 진생 펩타이드 원료들이 성장을 주도하고 있다"며 "더마뷰티가 유행하면서 원료의약품 부문과 기술적 시너지도 발생하고 있다"고 평가했다.
지난 2분기 별도 기준 매출은 270억원으로 전년동기대비 28.8% 늘었다. 부문별로는 화장품소재가 216억원으로 35.9%, 원료의약품이 54억원으로 6.7% 증가했다. 영업이익은 21억원으로 40.9% 늘었고, 영업이익률은 7.9%로 전년동기 7.3%에서 0.6%p 상승했다.
다만 상반기에는 환율과 비용 부담이 이익을 눌렀다. 박 연구원은 "상반기에는 매출이 증가해도 원가율 상승과 판관비 증가로 이익 개선폭이 제한적이었다"며 "매출원가 대비 원료 수입 비중이 55~60%여서 환율 상승은 원가율을 높이는 요인이 된다"고 분석했다.
이어 "송도 사업 완공으로 올해 상반기 감가상각비가 전년동기대비 5억원, 시설 운영비가 1억5000만원 늘어나는 등 판관비가 증가했다"고 말했다.
하반기에는 이익 증가폭이 클 것으로 내다봤다. 그는 "하반기는 매출이 전년동기대비 27% 견조한 신장세를 이어가는 가운데 지난해 4분기 사옥 이전 비용에 따른 낮은 기저, 고마진 소재 매출 비중 상승, 원화 강세에 따른 원가율 하락 효과가 더해질 것"이라며 "영업이익 증가폭은 대단히 클 것"이라고 전망했다.
박 연구원은 "이번 3분기 별도 기준 매출과 영업이익은 전년동기대비 각각 30%, 672% 증가한 256억원과 24억원 수준이 가능할 전망"이라고 밝혔다.
영업외손익 변동성은 유의할 대목으로 꼽았다. 그는 "원료 수입이 많은 만큼 환헤지를 위해 통화선물거래를 하는데, 환율 변동폭이 크면 파생상품손익이 크게 나타날 수 있다"며 "지난해 2분기에는 관련 이익이 컸던 반면 올해 1분기에는 손실이 크게 발생하면서 세전이익과 당기순이익이 모두 적자전환했다"고 진단했다.
이어 "송도 사옥 완공으로 이자 자본화가 종료되면서 약 17억원이 손익계산서상 비용으로 인식된 영향도 있었다"며 "회계상 일회성 손실"이라고 설명했다.
원료의약품은 새로운 성장 동력으로 제시됐다. 박 연구원은 "에피나코나졸 공결정형, L-엘도스테인, 아질사르탄 신규염, GLP-1 리라글루티드 등 4개 개량신약의 기술이전과 원료공급을 기대하고 있다"며 "올해 말에서 내년 초까지 일정 수준 실적으로 가시화될 전망"이라고 말했다.
하나증권은 대봉엘에스의 올해 별도 기준 매출액과 영업이익을 각각 992억원, 79억원으로 추정했다. 매출액은 전년대비 25.4%, 영업이익은 135% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 1151억원, 115억원으로 예상했다.
부문별로는 올해 화장품소재 매출을 792억원, 원료의약품 매출을 200억원으로 내다봤다. 전년대비 각각 29.0%, 13.0% 늘어나는 규모다. 계열사 피엔케이피부임상연구센타의 올해 매출액과 영업이익은 각각 280억원, 59억원으로 전망했다.
주가 측면에서는 여유가 있다고 봤다. 그는 "기업가치를 평가하려면 지분율 55.9%의 계열사 피엔케이피부임상연구센타를 봐야 하는데, 이 회사 역시 상장돼 있어 더블카운팅 이슈가 될 수 있다"며 "현재 주가는 연결 기준 12개월 선행 PER 7.3배로 더블카운팅 이슈를 감안해도 충분히 여유 있는 수준"이라고 덧붙였다.
대봉엘에스는 화장품소재와 원료의약품 사업을 영위하는 기업이다. 최대주주는 박진오 외 8인으로 지분 50.93%를 보유하고 있으며 외국인 지분율은 4.99%다. 시가총액은 818억원, 52주 최고가와 최저가는 각각 1만3550원과 7020원이다.
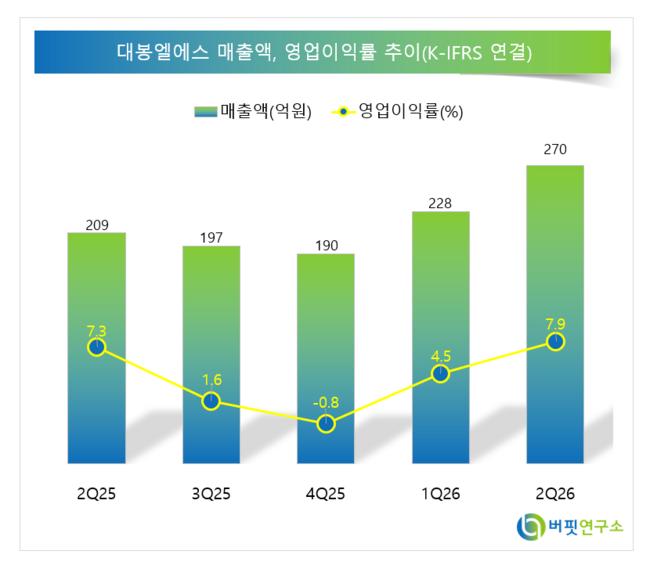 대봉엘에스 매출액, 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














