Update2026.09.28 월

[버핏연구소=이승윤 기자] 한화투자증권은 28일 HL D&I(014790)에 대해 실적 개선이 지속되고 있는 만큼 주가 저평가 구간을 탈피하기 위한 HL D&I의 노력이 있을 것이라며, 투자의견 ‘매수’와 목표주가 5500원을 유지했다. HL D&I의 전일 종가는 2450원이다.
송유림 한화투자증권 애널리스트는 “3분기 매출액 4579억원(-4%, 이하 전년동기대비), 영업이익 289억원(+13.3%)일 것”이라며 “토목 부문은 하반기 신규현장의 본격적인 매출화로 매출과 이익률이 동시에 회복될 것이고 주택 부문도 견조한 마진을 이어갈 것”으로 전망했다.
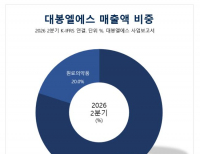
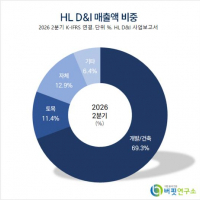
 HL D&I 매출액 비중. [자료=버핏연구소]
송유림 애널리스트는 “3분기 중 판관비 특이사항은 부재하다”며 “최근 높아졌던 판관비율도 점진적으로 하향 안정화되며 수익성 개선이 꾸준히 이어질 것”으로 예상했다.
송 애널리스트는 “실적 개선이 확인되고 있는 만큼 이제는 성장성이나 주주환원 등 새로운 투자포인트의 확보가 필요하다”며 “양호한 주택 마진과 비용 안정화로 당분간 이익 개선 추세는 지속되겠으나 상반기 수주 성과와 연간 분양계획을 고려할 때 중장기 성장 동력은 약화된 상태이기 때문”이라고 설명했다.
다만 “건설 업황에 대한 전망이 나쁘지 않고 현재 주가 수준이 절대적인 저평가 상태”라며 “향후 크고 작은 이벤트들이 주가 회복에 긍정적으로 작용할 수 있다”고 판단했다.
끝으로 “현 주가는 PBR 0.18배, PER 2.3배로 밸류에이션 밴드 최하단에 있다”며 “추가 자체 사업 추진, 비주택 수주 증가 등 성장동력 확보, 보통주 배당 재개나 우선주 매입/소각 등 주주환원 강화 움직임이 확인되면 주가의 탄력적인 반등이 가능할 것”으로 기대했다.
HL D&I는 토목·건축·주택·플랜트·환경사업을 영위하는 HL그룹 계열 종합건설사다. 자회사는 HL 에코텍, HL 로지스앤코, 목포신항만운영이 있다.
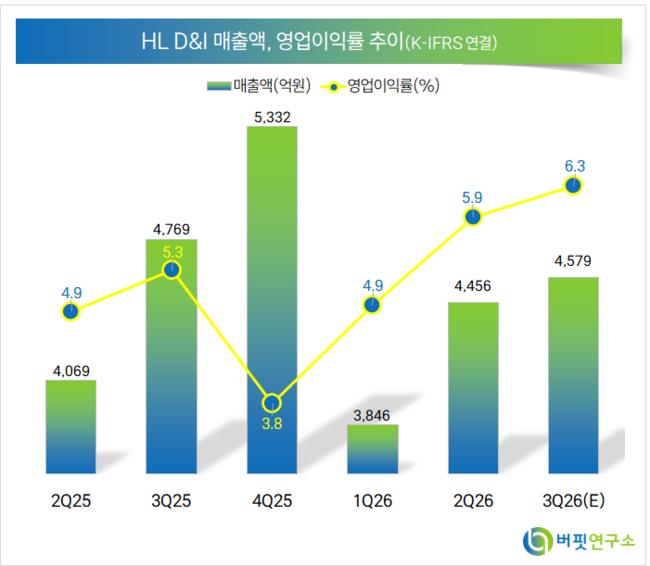 HL D&I. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>