
Update2026.10.28 수

NH투자증권은 삼성전자(005930)에 대해 이번 3분기 분기 최초로 영업이익 100조원을 넘어서고 우호적인 메모리 업황과 함께 다년간 안정적인 실적이 기대된다며 투자의견 '매수'와 목표주가 53만원을 유지했다. 삼성전자의 전일 종가는 27만2500원이다.
 삼성전자 매출액 비중.[이미지=버핏연구소]
류영호 NH투자증권 연구원은 "삼성전자의 이번 3분기 매출액은 200조9410억원, 영업이익은 105조1650억원으로 전망한다"며 "최근 환율을 반영해도 견조한 메모리 업황에 힘입어 긍정적 실적이 지속될 것"이라고 밝혔다.
매출액은 전년동기대비 133.5%, 영업이익은 764.4% 증가하는 수준이다. 다만 컨센서스 매출액 204조2950억원, 영업이익 110조2800억원에는 못 미친다.
메모리 가격 흐름은 우호적일 것으로 봤다. 류 연구원은 "이번 3분기 HBM4 출시가 본격화되며 메모리 가격에도 점진적으로 긍정적인 영향이 예상된다"며 "Blended DRAM과 NAND B/G는 각각 5.2%, 8.8%, ASP는 각각 18.0%, 20.0% 상승할 것으로 추정한다"고 설명했다.
이번 3분기 영업이익률은 52.3%로 전년동기 14.1%에서 38.2%p 상승할 전망이다. 반도체 부문 영업이익은 106조4260억원으로 이 가운데 DRAM이 77조3320억원, NAND가 30조3560억원을 차지한다.
다만 완제품 부문은 적자가 이어질 것으로 봤다. 그는 "DX사업부는 부품가격 상승과 환율 영향으로 지난 2분기에 이어 적자가 지속될 것"이라고 분석했다. NH투자증권은 이번 3분기 MX/네트워크 부문 영업적자를 1조5100억원, VD/가전 부문 영업적자를 8720억원으로 추정했다.
HBM 경쟁력에 대한 우려는 덜어냈다고 평가했다. 류 연구원은 "그동안 우려 사항이었던 HBM의 경우 시장 평균 이상의 가격을 주도하고 있다"며 "삼성전자는 오는 2027년 HBM ASP 상승률을 45%로 가정했으나 최근 수요를 고려하면 상향 조정이 필요하다"고 평가했다.
업황 측면에서는 AI 에이전트 확산에 주목했다. 그는 "AI는 점진적으로 B2B에서 B2C AI 에이전트로 확산 중이며 하이퍼스케일러에 집중됐던 투자는 기업·국가 대상으로 확대되며 새로운 국면에 진입하고 있다"며 "추론과 AI 에이전트 확산으로 CPU 수요 증가가 가속화되고 있고 이는 결국 메모리 수요로 이어질 것"이라고 전망했다.
이어 "미충족 수요가 오는 2027년으로 이어지며 생산능력이 수요에 미치지 못할 것"이라며 "이는 장기계약의 결속력을 더욱 견고하게 할 것"이라고 진단했다.
비메모리 부문의 회복도 모멘텀으로 제시됐다. 류 연구원은 "LSI/Foundry 부문의 회복과 함께 파운드리 사업 및 커스텀 메모리 비즈니스의 경쟁력도 부각될 것"이라고 말했다.
리스크로는 미국 CSP의 투자 둔화와 기술 경쟁력을 꼽았다. 그는 "US CSP의 Capex 둔화는 AI 산업에 하드웨어 업체들이 진입할 수 있는 TAM 축소를 의미한다"며 "AI가속기가 고성능화·맞춤형으로 발전하는 만큼 기술 경쟁력을 확보하지 못할 경우 이익 전망치 상향이 이루어질 수 없다"고 짚었다.
NH투자증권은 삼성전자의 올해 매출액과 영업이익을 각각 709조1760억원, 364조7450억원으로 추정했다. 매출액은 전년대비 112.6%, 영업이익은 736.6% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 877조9910억원, 497조440억원으로 예상했다. 기존 추정치와 비교하면 올해 매출액은 2.8%, 영업이익은 4.2% 하향 조정됐다.
주가 측면에서는 실적과 주가의 괴리를 짚었다. 류 연구원은 "이번 3분기 실적발표 이후 주주환원정책에 따른 재평가도 기대된다"고 덧붙였다.
삼성전자는 반도체와 스마트폰·가전 등 전자제품을 생산하는 삼성그룹 기업이다. 지난해 사업부문별 매출 비중은 DX 56%, DS 39%, SDC 9%, Harman 5%이며 DS 부문 내 메모리 매출 비중은 76%다. 최대주주는 삼성생명보험 외 15인으로 지분 19.7%를 보유하고 있으며 외국인 지분율은 46.5%다. 보통주 시가총액은 1593조1109억원, 52주 최고가와 최저가는 각각 36만2500원과 8만3900원이다.
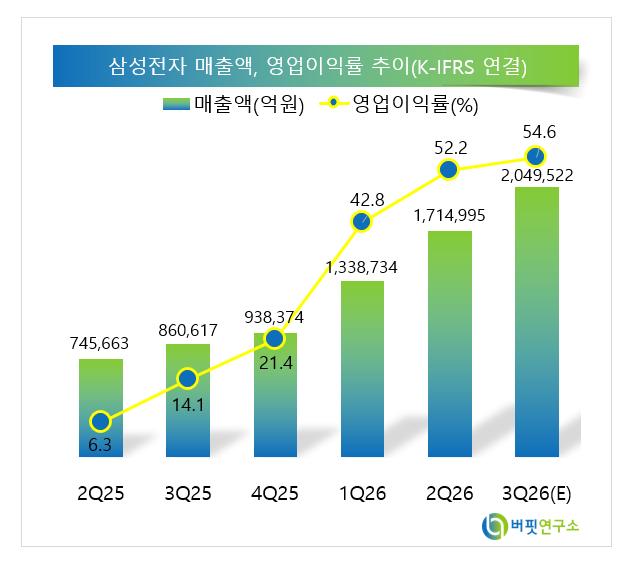 삼성전자 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














