Update2026.10.01 목

[버핏연구소=이승윤 기자] NH투자증권은 1일 코스메카코리아(241710)에 대해 하반기도 견조한 수출 모멘텀과 K-뷰티의 글로벌 점유율 상승이 지속될 것이라며, 투자의견 ‘매수’와 목표주가 14만원을 유지했다. 코스메카코리아의 전일 종가는 11만3800원이다.
정지윤 NH투자증권 애널리스트는 “지난 6월 오창공장을 640억원에 인수했고 향후 1360억원 규모 시설 투자 계획이 있다”며 “오창공장은 음성공장 대비 규모가 크고 인력 확보도 용이해 실질적으로 가동률이 오를 것”으로 기대했다.
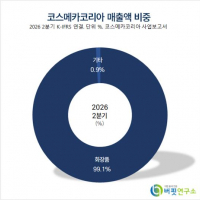
 코스메카코리아 매출액 비중. [자료=버핏연구소]
정지윤 애널리스트는 “내년 하반기 시생산, 2030년까지 디자인 생산량 7억개가량 증가 가능하고 내년 잉글우드랩 실적 반전을 꾀할 것”이라며 “코리아 주고객사 재발주와 신제품 론칭, 향수 등 신규 브랜드 수출 증대, 별도 해외 고객사 OTC 선제품 출시 등이 대기 중”이라고 전했다.
정 애널리스트는 “3분기 연결 매출액 2226억원(+22%, 이하 전년동기대비), 영업이익 315억원(+16%)”이라며 “별도 실적은 부합하나 잉글우드랩 코리아 추정치가 하회할 것”으로 예상했다.
그는 “별도 매출액 1780억원(+37%), 영업이익 243억원(+67%), 영업이익률 13.6%로, 기존 추정치에 부합할 것”이라며 “브랜드와 생산 품목이 다변화되며 2분기부터 분기 1700억원대 매출액에 안착할 것”으로 전망했다.
이어 “최근 단납기 오더가 급증하며 일부 제품의 용기, 포장재 수요가 예상대비 집중되고 있다”며 “외형이 한단계 커지는 과도기로, 이에 상응하는 SCM, 부자재 수급에 유연하게 대응할 것”이라고 밝혔다.
한편 “미국은 매출액 506억원(-18%), 영업이익 79억원(-40%)일 것”이라며 “잉글우드랩 별도와 코리아 매출액 성장률은 각각 -2%, -32%”로 예상했다.
끝으로 “별도는 해외 고객사 고단가 OTC 선제품 수주로 일부 환율 효과를 제외하면 양호하고 코리아는 기존 주고객사 대량 발주가 없어 전년대비 수익성 악화는 불가피하다”며 “중국은 매출액 80억원(-2%), 영업적자 11억원(적자확대), 전분기대비로는 점진적으로 회복될 것”으로 추정했다.
코스메카코리아는 제품 기획부터 연구개발·생산·출하까지 제공하는 OGM 사업을 운영한다. 2018년 미국 잉글우드랩을 인수했다.
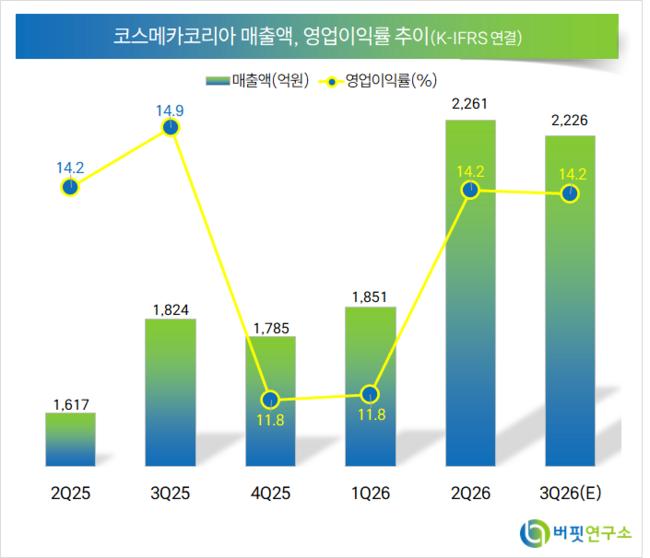 코스메카코리아. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>