Update2026.10.01 목

[버핏연구소=이연우 기자] 삼성증권은 현대모비스(012330)가 램프 사업 매각을 통해 전장과 첨단운전자보조시스템(ADAS), 로봇 등 미래 사업에 자원을 집중하며 기술기업으로 전환하고 있다고 평가했다. 투자의견 '매수'와 목표주가 65만원을 유지했다. 현대모비스의 지난 종가는 36만7000원이다.
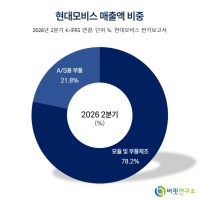
 현대모비스 매출액 비중. [자료=버핏연구소]
임은영 삼성증권 연구원은 현대모비스의 램프 사업 매각을 사업 구조 재편의 연장선으로 봤다. 현대모비스는 지난 9월 30일 램프 사업을 분할한 뒤 프랑스 자동차부품업체 OP모빌리티에 매각하는 방안을 공시했다. 매각가격은 약 6000억원으로, 지난해 램프 사업 매출은 약 2조1000억원, 영업이익률은 3~4% 수준이다.
삼성증권은 현대모비스가 지난 2024년부터 자체 성장을 위해 자본 배분 권한을 갖기 시작했다고 평가했다. 램프와 범퍼 사업에 추가로 투입할 자원 대신 전장·센서·로봇 사업에 자금을 집중하는 전략이라는 설명이다.
전장 사업은 이미 주요 성장축으로 자리 잡고 있다. 이번 상반기 전장시스템 매출은 전년동기대비 12% 증가한 약 5조2000억원으로, 모듈 사업 매출의 21%를 차지했다. 이는 전동화 부품 매출의 약 두 배 수준이다. 삼성증권은 전장시스템의 매출 성장과 수익성 개선을 바탕으로 현대모비스가 오는 2030년 핵심부품 수익성 5% 달성을 추진할 것으로 봤다.
현대모비스는 보스턴다이내믹스의 휴머노이드 로봇 '아틀라스'에 31개의 액추에이터를 공급할 예정이며, 헤드 부분의 제어기와 센서, 그리퍼도 개발 중이다. 삼성증권은 현대모비스가 아틀라스 하드웨어 원가의 약 70%를 담당할 것으로 예상했으며, 오는 11월 액추에이터 시제품 생산이 예정돼 있다고 설명했다.
실적도 하반기 전장 사업 성장을 중심으로 개선될 전망이다. 삼성증권은 이번 3분기 매출액을 전년동기대비 2.0% 증가한 15조3300억원, 영업이익을 18.5% 늘어난 9240억원으로 예상했다. 전장 매출 확대와 고객사로부터의 비용 회수로 모듈 사업의 흑자 기조가 이어질 것으로 봤다.
이번 4분기에는 비용 회수가 집중되면서 영업이익이 1조원을 넘어설 것으로 전망했다. 삼성증권 추정치는 매출액 15조6400억원, 영업이익 1조370억원으로 각각 전년동기대비 1.6%, 11.5% 증가하는 수준이다. 올해 연간 영업이익은 3조7390억원으로 전년보다 11.4% 늘어날 것으로 예상했다.
다만 램프 사업 분할 과정에서는 주식매수청구권 행사가 변수다. 오는 11월 24일 임시주주총회가 예정돼 있으며 반대 주주는 12월 14일까지 주당 40만8394원에 주식매수청구권을 행사할 수 있다. 청구 금액이 2300억원을 넘으면 분할 결정이 철회될 수 있으며, 해당 금액은 약 56만3000주로 현대모비스 전체 주식의 0.63% 수준이다.
현대모비스는 자동차 모듈과 핵심부품·전동화 부품, A/S 사업을 영위하며 전장·ADAS·반도체·로봇 등으로 사업 영역을 추진하고 있다.
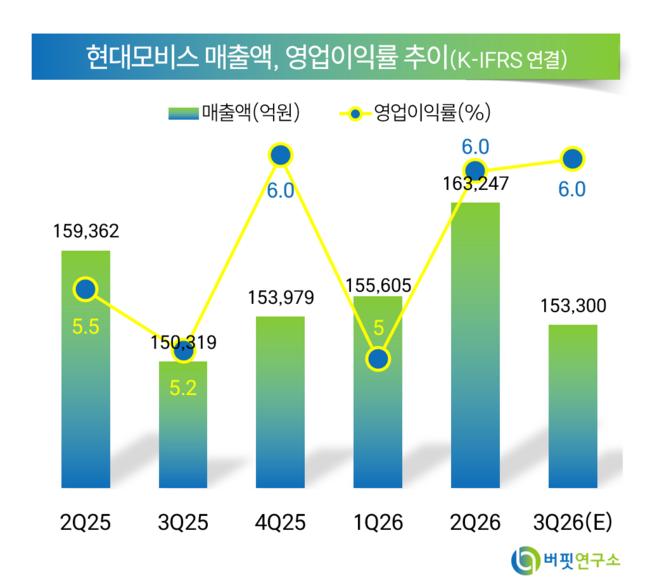 현대모비스 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>