
Update2026.10.28 수

[버핏연구소=홍승환 기자] KB증권은 삼성전자(005930)에 대해 HBM(고대역폭메모리) 생산 확대가 일반 D램 생산능력을 잠식하면서 D램 공급 부족이 장기화될 것으로 전망했다. HBM4 비중 확대에 따른 가격 상승과 대규모 자사주 매입·소각 및 배당 확대 가능성도 주요 투자 포인트로 제시했다.
 삼성전자 매출액 비중. [이미지=버핏연구소]
김동원 KB증권 리서치본부장은 “삼성전자는 ‘코리아 프리미엄 위크 2026’에서 HBM이 글로벌 D램 전체 웨이퍼 생산능력에서 차지하는 비중이 2027년 3분의 1을 넘어설 것으로 전망했다”며 “불과 2~3년 만에 전체 D램 웨이퍼 생산능력의 30%를 사용하는 새로운 제품군이 등장한 만큼 현 공급 구조에서는 오히려 일반 D램의 공급 부족이 발생하지 않는 것이 이상한 상황”이라고 밝혔다.
HBM 생산 확대에 따라 일반 D램 생산능력 비중은 지속적으로 축소될 전망이다. KB증권은 HBM을 제외한 일반 D램의 생산능력 비중이 지난해 73%에서 올해 65%, 내년 59%로 낮아질 것으로 예상했다.
HBM은 일반 D램보다 웨이퍼를 훨씬 많이 소모한다는 점에서 일반 D램 공급 부담을 키우고 있다. KB증권은 내년 말 삼성전자를 포함한 D램 3사의 HBM 웨이퍼 투입 비중이 전체 D램의 30%에 달하더라도 저장용량 기준 HBM 공급 비중은 전체 D램의 13%에 그칠 것으로 전망했다.
김 본부장은 “HBM은 일반 D램 대비 웨이퍼 소모량이 3배 이상 커 HBM 생산 확대가 일반 D램 공급능력을 상당 부분 잠식하는 구조”라고 설명했다.
삼성전자의 HBM 제품 믹스 개선도 본격화될 것으로 전망됐다. KB증권은 삼성전자의 HBM 매출에서 HBM4가 차지하는 비중이 올해 40%에서 내년 80%로 두 배 확대될 것으로 예상했다. 이에 따라 HBM 판매가격도 큰 폭으로 상승할 것으로 봤다. KB증권은 내년 HBM 판매가격이 올해보다 100% 이상 상승할 것으로 추정했다.
HBM 수요 증가와 생산구조 변화가 맞물리면서 일반 D램 공급 부족도 장기간 이어질 가능성이 높다는 분석이다. HBM 생산을 늘릴수록 기존 D램에 투입할 수 있는 웨이퍼 생산능력이 줄어드는 만큼 AI용 메모리 성장과 범용 D램 공급 제약이 동시에 나타날 수 있다는 설명이다.
주주환원 확대 가능성도 주요 투자 포인트로 제시됐다. KB증권은 최근 3개년인 2024~2026년 주주환원 잔여 재원을 110조원으로 가정할 경우 총 70조원 규모의 현금배당과 40조원 규모의 자사주 매입·소각이 가능할 것으로 예상했다.
현금배당은 3분기 30조원, 4분기 40조원 규모로 추정했다. 배당소득 분리과세 적용과 배당성향 25% 요건 충족을 전제로 한 전망이다. KB증권은 배당 이후 남는 주주환원 재원 역시 자사주 매입·소각에 활용될 여지가 충분하다고 판단했다.
실적 확대가 주주환원 재원의 기반이 될 것으로 전망됐다. KB증권은 삼성전자의 올 하반기 분기 평균 영업이익이 100조원 이상을 기록할 가능성이 높다고 봤다.
연간 영업이익은 올해 368조원, 내년 555조원으로 전망했다. 이에 따라 차기 주주환원 정책에서 잉여현금흐름(FCF)의 50%를 환원하는 기존 정책이 유지될 경우 주주환원 규모도 크게 늘어날 것으로 예상했다.
김 본부장은 “차기 3개년 신규 주주환원 정책에서도 기존과 동일하게 FCF의 50%를 환원한다고 가정하면 삼성전자의 주주환원 규모는 최근 3개년 140조원에서 차기 3개년 600조원으로 4배 이상 확대될 전망”이라고 밝혔다.
밸류에이션 부담도 낮은 수준으로 평가됐다. KB증권은 삼성전자의 내년 예상 주가수익비율(PER)을 4.0배, 주가순자산비율(PBR)을 1.6배 수준으로 제시했다.
삼성전자는 반도체, 스마트폰, 디스플레이, 가전 등을 영위하는 글로벌 정보기술(IT) 기업이다. 반도체 사업에서는 D램·낸드플래시와 HBM 등 메모리 제품을 생산하고 있다. 최근에는 HBM 생산 확대에 따른 일반 D램 공급 부족, HBM4 매출 비중 상승, HBM 가격 상승, 현금배당 확대와 자사주 매입·소각 가능성이 주요 투자 포인트로 꼽힌다.
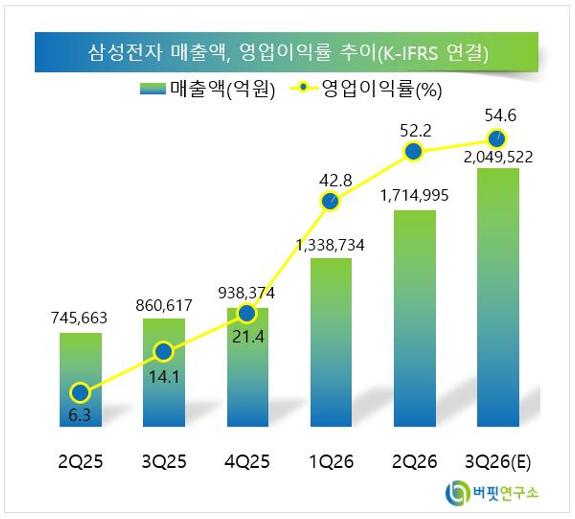 삼성전자 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














