Update2026.10.02 금

[버핏연구소=이선우 기자] 신한투자증권이 2일 LG전자(066570)에 대해 연결 자회사 LG이노텍 추정치 하향에 따른 3분기 영업이익 눈높이 조정에도 불구하고 로봇과 냉난방공조 성장 스토리가 부각되며 주가 레벨업이 기대된다는 평가를 내리며, 투자의견 '매수'를 유지하고 목표주가를 기존 18만원에서 29만원으로 상향 조정했다. LG전자의 전일 종가는 21만1500원이다.
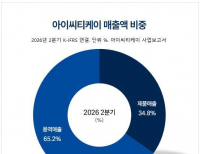
 LG전자 매출액 비중. [자료=버핏연구소]
오강호 신한투자증권 애널리스트는 "주가 방향성 결정의 핵심 축이 기존 실적 중심의 가전(HS)과 차량(VS) 부문에서 밸류에이션 측면의 로봇과 냉난방공조(ES)로 이동했다"며 "오는 4분기에서 내년 1분기 수주 기대와 CES 등 밸류에이션이 부각되는 타이밍으로 판단한다"고 밝혔다.
오는 3분기 매출액과 영업이익은 각각 24조1327억원, 1조13억원으로 추정됐다.
오강호 애널리스트는 "3분기 매출액은 기존 추정치에 부합하나 영업이익은 11% 하향했다"며 "연결 회사인 LG이노텍의 영업이익 추정치를 기존 3040억원에서 1569억원으로 조정한 영향으로 이를 제외하면 주요 사업부 성장 체력은 여전히 견고하다"고 설명했다.
오 애널리스트는 "냉각 솔루션은 상반기 수주 6000억원을 확보했고 납품 리드타임은 6~9개월로 추정된다"며 "내년 냉난방공조 부문 매출액과 영업이익은 각각 17%, 39% 증가할 전망"이라고 분석했다.
그는 "엔비디아의 네트워크 전력·냉각 분야 파트너로 등재돼 제품 단위 규격 승인을 완료했다"며 "로보틱스도 순항 중으로 검증단계(PoC) 테스트용 클로이드 로봇 양산 배치를 전개 중이며 액추에이터 파일럿 생산 라인 구축과 초도 생산도 진행 중"이라고 진단했다.
이어 "목표주가 상향 배경은 내년 냉난방공조의 인공지능(AI) 시장 진출 본격화와 로봇 사업화 진행 가속화, 가전과 전장 등 기존 사업부의 실적 체력 확인 및 안정적 성장 기대"라고 전망했다.
끝으로 "AI 밸류체인 진입과 함께 주목할 대표 IT 업체로 판단한다"고 평가했다.
신한투자증권은 LG전자의 올해와 내년 매출액을 각각 96조2684억원, 100조8147억원으로 추정했다. 영업이익은 올해 4조6062억원, 내년 5조989억원으로 예상했다.
LG전자는 가전(HS)과 MS, 차량(VS), 냉난방공조(ES) 사업부를 운영하는 전자 업체다. 연결 자회사로 LG이노텍을 두고 있다.
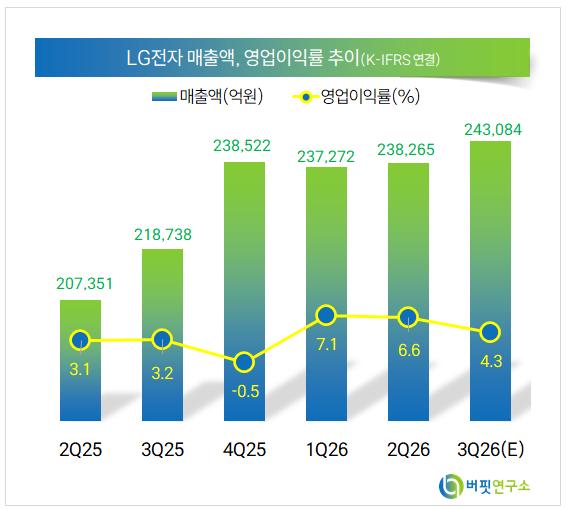 LG전자 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>