Update2026.10.02 금

[버핏연구소=이연우 기자] 메리츠증권은 넷마블(251270)이 상반기 신작의 글로벌 성과 부진 이후 출시 일정을 재정비하고 기존 게임의 수명 연장에 집중하고 있다고 평가했다. 투자의견 '매수'를 유지했지만 적정주가는 기존 6만원에서 5만4000원으로 10% 하향했다. 넷마블의 지난 종가는 3만4900원이다.
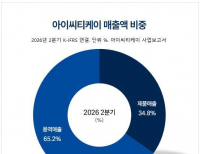
 넷마블 매출액 비중. [자료=버핏연구소]
이효진 메리츠증권 연구원은 이번 3분기 넷마블의 매출액을 전년동기대비 8.2% 감소한 6390억원, 영업이익을 13.5% 줄어든 786억원으로 전망했다. 각각 시장 전망치를 14.8%, 18.7% 밑도는 수준이다.
해외 매출 비중이 높은 가운데 이번 3분기 환율이 전분기대비 약 13% 하락한 영향이 컸다. 메리츠증권은 이를 반영해 기존 매출 추정치를 350억원 낮췄으며 영업이익 전망도 함께 하향했다. 영업외손익에서는 하이브 주가 하락에 따른 평가손실이 이번 2분기에 이어 크게 반영될 것으로 예상했다.
신작이 없었던 이번 3분기에는 지난 6월 출시된 'SOL: enchant'가 실적을 이끌었다. 다만 외부 개발사가 제작하고 넷마블이 유통하는 방식이어서 다른 MMORPG보다 손익 기여율은 낮다고 봤다.
넷마블은 신작 전략도 재정비하고 있다. 메리츠증권은 상반기 출시한 '일곱개의 대죄: 오리진'과 '몬길: 스타 다이브'의 글로벌 성과가 기대에 미치지 못하면서 하반기 신작 출시 일정을 다시 조정하고 있다고 설명했다. 당분간 신규 게임 출시에 속도를 내기보다 기존 게임의 수명을 늘리는 데 집중하고 있으며, 빠르면 이번 4분기 관련 성과를 확인할 수 있을 것으로 예상했다. 다만 출시된 게임이 다시 흥행하는 경우는 드문 만큼 기대는 크지 않다고 봤다.
향후 신작으로는 '샹그릴라 프론티어: 일곱 최강종'과 '나 혼자만 레벨업: 카르마'가 대기하고 있다. 넷마블은 지난 9월 도쿄게임쇼에서 두 게임을 공개했으며 현재 사전예약을 진행 중이다.
메리츠증권은 올해 넷마블의 매출액을 전년대비 4.0% 감소한 2조7225억원, 영업이익을 19.5% 줄어든 2836억원으로 전망했다. 내년에는 매출액 2조8447억원, 영업이익 4060억원으로 각각 4.5%, 43.1% 증가할 것으로 예상했다.
목표주가 하향에는 실적 전망과 함께 목표주가 산정 기간을 향후 12개월 기준으로 변경한 점이 반영됐다. 메리츠증권은 향후 12개월 예상 주당순이익(EPS) 3166원에 기존과 같은 주가수익비율(PER) 17배를 적용해 적정주가를 5만4000원으로 산출했다.
이 연구원은 넷마블의 올해와 내년 예상 PER이 각각 7.1배, 9.4배까지 낮아졌고, 과거보다 이자 부담도 줄었다고 설명했다.
넷마블은 모바일·PC·콘솔 게임을 개발·서비스하며 '세븐나이츠', '나 혼자만 레벨업', 'RF 온라인' 등 다수의 게임 지식재산권(IP)을 보유하고 있다.
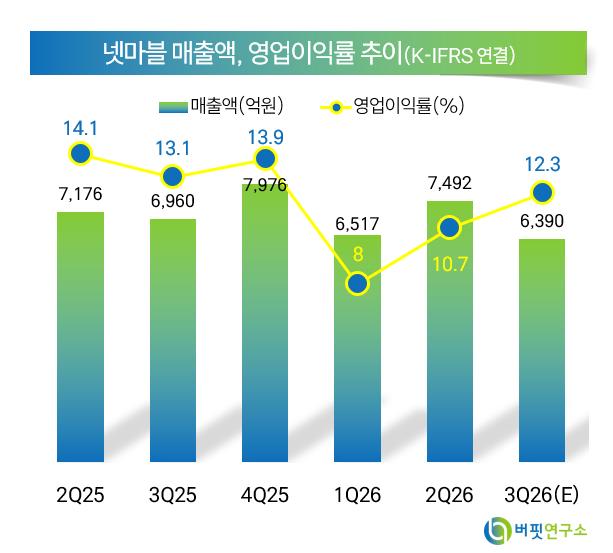 넷마블 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>