
Update2026.10.28 수

하나증권은 삼성바이오로직스(207940)에 대해 환율 하락과 파업 손실에도 5공장 가동 속도가 빨라 이번 3분기 실적이 컨센서스를 웃돌 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 203만원에서 195만원으로 하향 조정했다. 삼성바이오로직스의 전일 종가는 135만4000원이다.
 삼성바이오로직스 매출액 비중.[이미지=버핏연구소]
김선아 하나증권 연구원은 "삼성바이오로직스의 이번 3분기 매출액은 1조4063억원, 영업이익은 6354억원 수준일 것으로 추정된다"며 "컨센서스 매출 1조3380억원, 영업이익 5897억원을 각각 5.1%, 7.7% 초과하는 수준"이라고 밝혔다.
매출액은 전년동기대비 11.8%, 영업이익은 0.3% 증가하는 수준이며 영업이익률은 45.2%로 예상된다.
초과 폭은 크지 않지만 의미가 있다고 봤다. 김 연구원은 "회사가 항상 서프라이즈를 기록했던 것을 감안하면 초과 수준이 크지 않아 보일 수 있다"며 "이번 3분기 평균 환율이 약 1424원/달러로 지난 2분기 대비 약 5% 낮았고 지난 5월의 총파업으로 인한 매출 손실이 반영됐음을 고려하면 상당한 수준"이라고 평가했다.
이어 "주 요인은 5공장 ramp-up 속도가 기대치보다 더 빠르기 때문"이라며 "지난 2분기부터 원가율과 판관비가 전분기대비 눈에 띄게 증가해 5공장의 PPQ 배치가 본격적으로 증가하는 시그널이 있었다"고 설명했다.
5공장의 이익 기여는 내년부터 본격화될 전망이다. 그는 "이 속도라면 PPQ 배치가 상업화 배치로 전환되는 내년부터 5공장의 영업이익 기여도를 체감할 수 있을 것"이라고 전망했다.
다만 미국 록빌 공장의 기여는 시간이 걸릴 것으로 봤다. 김 연구원은 "록빌 공장은 현재 BEP 수준이고 신규 고객과 계약 논의를 시작해 계약 기간과 Tech Transfer, PPA 생산 등의 절차를 고려하면 매출 및 이익 기여 시점은 오는 2028년일 것"이라며 "현재 가동률은 약 50% 수준이고 품목과 환율에 따라 달라질 수 있으나 풀가동 시 5000억원 이상의 매출이 발생할 것"이라고 분석했다.
목표주가 하향은 유상증자에 따른 지분 희석을 반영한 결과다. 노사 문제는 부담 요인으로 꼽혔다.
그는 "지난 1일 3차 노사 사후조정에서 합의에 이르지 못해 노조는 오는 26일부터 다시 3주간의 총파업을 예고했다"며 "대규모 장기 공급 계약은 생산 안정성이 보장돼야 하는데 노사 문제가 장기화되는 것은 고객사를 불안하게 할 요인"이라고 진단했다.
이어 "Section 232 관련 관세 및 MFN 등 정책 불확실성이 최근 완화되면서 고객사와의 논의가 회복되는 분위기"라며 "빠르게 합의하고 대규모 추가 수주 소식을 들을 수 있기를 바란다"고 말했다.
6공장 착공 가능성도 높게 봤다. 김 연구원은 "유상증자를 위한 투자설명서상 올해 내 6공장 관련 투자 집행 금액이 할당돼 있어 남은 연말 기간 동안 6공장 착공 소식을 들을 가능성이 매우 높다"며 "회사가 6공장을 발표한다면 5공장의 수주가 상당 부분 확보됐다고 볼 수 있다"고 덧붙였다.
하나증권은 삼성바이오로직스의 올해 매출액과 영업이익을 각각 5조5085억원, 2조4904억원으로 추정했다. 매출액은 전년대비 20.9%, 영업이익은 20.4% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 6조4767억원, 2조8683억원으로 예상했다.
삼성바이오로직스는 1~5공장과 미국 록빌 공장을 운영하는 바이오의약품 CDMO 기업이다. 이번 2분기 DS CMO 매출은 1조2461억원으로 4공장 4285억원, 3공장 3781억원, 2공장 3235억원, 1공장 630억원, 5공장 529억원으로 구성됐다. 최대주주는 삼성물산 외 5인으로 지분 74.30%를 보유하고 있으며 국민연금공단이 6.88%를 갖고 있다. 외국인 지분율은 13.16%다. 시가총액은 62조6779억원, 52주 최고가와 최저가는 각각 194만9875원과 100만1233원이다.
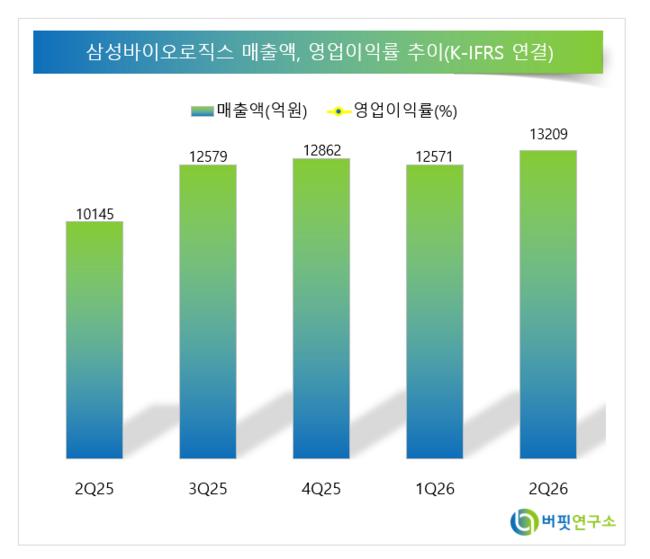 삼성바이오로직스 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














