
Update2026.10.28 수

[버핏연구소=홍승환 기자] 메리츠증권은 LG전자(066570)에 대해 AI DC 냉각 솔루션과 로보틱스 사업의 성장 가시성이 높아지고 있다며 투자의견 ‘매수’를 유지했다. 적정주가는 기존 22만원에서 25만원으로 상향했다. LG전자의 전일 종가는 21만6000원이다.
 LG전자 매출액 비중. [이미지=버핏연구소]
양승수 메리츠증권 연구원은 “올해 LG전자 주가는 AI DC향 냉각 솔루션과 로보틱스를 중심으로 한 두 가지 성장축에 대한 기대감이 견인하고 있다”며 “향후 두 사업의 성장 가시성이 높아질수록 밸류에이션 리레이팅에 따른 추가적인 주가 상승 여력이 확대될 것”이라고 밝혔다.
오는 3분기 실적은 시장 기대치를 밑돌 것으로 전망됐다. 메리츠증권은 LG전자의 3분기 연결기준 매출액과 영업이익을 각각 24조1958억원, 8817억원으로 예상했다. 전년동기대비 각각 10.6%, 28.0% 증가하는 수준이다.
다만 영업이익은 시장 컨센서스 1조479억원을 15.9% 하회할 것으로 전망했다. 연결 실적 부진에는 자회사 LG이노텍의 3분기 실적 둔화가 크게 작용할 것으로 예상했다. 별도 기준 영업이익도 시장 기대치를 소폭 밑돌 것으로 봤다. 메리츠증권은 LG전자의 3분기 별도 영업이익을 7281억원으로 전망했다. 전년동기대비 51.9% 증가하지만 희망퇴직 관련 일회성 비용이 반영될 것으로 예상했다.
사업부별로는 홈어플라이언스솔루션(HS) 3분기 매출액과 영업이익을 각각 7조930억원, 3559억원으로 전망했다. 미디어엔터테인먼트솔루션(MS)은 매출액 5조3656억원, 영업이익 145억원으로 예상했다.
차량용솔루션(VS) 사업은 3분기 매출액 3조1815억원, 영업이익 2386억원으로 전망됐다. 영업이익률은 7.5%로 사업부 가운데 안정적인 수익성을 이어갈 것으로 봤다. 에코솔루션(ES) 사업은 3분기 매출액과 영업이익을 각각 2조2798억원, 1206억원으로 예상했다. 영업이익률은 5.3%로 전망했다.
향후 주가의 핵심 변수는 AI 데이터센터 냉각 솔루션과 로보틱스가 될 것으로 분석했다. 특히 냉각 사업은 수주잔고 확대와 빠른 매출 인식 속도를 긍정적으로 평가했다.
양 연구원은 “AI DC향 냉각 사업은 연말까지 약 3조원의 수주잔고를 확보하며 빠르게 성과가 가시화될 전망”이라며 “과거 VS사업부가 수주 후 2~3년 뒤 매출을 인식했던 것과 달리 냉각 사업은 수주 이후 약 7~9개월 내 매출 인식이 가능하다”고 설명했다.
이에 따라 내년부터 기존 수주잔고의 매출 전환과 신규 수주 확대가 동시에 나타날 것으로 전망했다. 제품 포트폴리오 확대도 기대 요인으로 꼽혔다. LG전자는 기존 공랭식 칠러뿐 아니라 액체냉각 CDU(Coolant Distribution Unit)로 사업 영역을 확대하고 있다.
양 연구원은 “LG전자는 주요 고객사를 대상으로 600킬로와트(kW)급을 시작으로 1메가와트(MW), 2.5MW급 CDU 인증을 순차적으로 획득했다”며 “현재 4MW급 제품 인증을 진행하고 있다”고 밝혔다.
이어 “주요 경쟁사들도 아직 4MW급 인증을 확보하지 못한 만큼 인증을 획득할 경우 고용량 CDU 시장에서 경쟁력 강화와 추가 수주 확대를 견인할 전망”이라고 평가했다.
생산능력 확대도 진행되고 있다. 메리츠증권은 LG전자의 칠러 생산능력이 올해 약 2600대에서 내년 7000대로 증가할 것으로 전망했다. LG전자가 엔비디아 파트너 네트워크의 전력·냉각 분야에 공식 등재된 점도 AI 데이터센터 시장 내 사업 확대 가능성을 뒷받침하는 요인으로 제시됐다.
로보틱스는 내년부터 본격적인 상업화 단계에 진입할 것으로 전망했다. 양 연구원은 “로보틱스 상업화를 위해서는 도메인 데이터 확보가 필수적”이라며 “LG전자는 제조 및 홈 환경에 특화된 데이터를 축적하기 위해 주요 피지컬 AI 소프트웨어 업체와 협업을 발표했다”고 설명했다.
LG전자는 현재 양재 데이터팩토리에 약 200대의 클로이드(CLOiD) 로봇을 투입해 생산라인 내 비정형·반복 작업을 중심으로 학습과 검증을 진행하고 있다. 특히 자동화가 어려운 공정과 작업자 의존도가 높은 영역에서 실증 데이터를 축적하고 있으며, 이를 기반으로 내년부터 미국 생산거점에 로봇을 순차적으로 투입할 계획이다.
로봇 핵심 부품인 액추에이터 사업도 외부 매출이 발생할 전망이다. 양 연구원은 “액추에이터는 현재 자사 로봇에 적용해 테스트 중이며 외부 판매는 내년 초부터 본격화될 전망”이라고 밝혔다.
기존 사업에서도 B2B와 구독 사업의 성장세가 이어지고 있다. LG전자의 B2B 매출 비중은 최근 36% 수준으로 확대됐으며, 웹OS와 가전 구독 사업도 꾸준히 성장하고 있다.
메리츠증권은 LG전자의 올해 연결기준 매출액과 영업이익을 각각 95조8691억원, 4조5022억원으로 전망했다. 매출액은 전년대비 7.5%, 영업이익은 81.7% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 98조962억원, 4조7129억원으로 추정했다. 영업이익은 올해보다 4.7% 증가할 것으로 봤다.
오는 2028년에는 매출액 103조6099억원, 영업이익 5조3032억원을 예상했다. 지배주주순이익은 올해 2조2171억원에서 내년 2조6274억원, 2028년 4조6051억원으로 확대될 것으로 전망했다.
수익성도 개선될 전망이다. 영업이익률은 지난해 2.8%에서 올해 4.7%, 내년 4.8%, 2028년 5.1%로 높아질 것으로 예상했다. 자기자본이익률(ROE)은 올해 8.9%에서 내년 9.7%, 2028년 15.3%까지 상승할 것으로 전망했다. 밸류에이션 측면에서는 AI 데이터센터 냉각과 로보틱스 사업의 성장성을 반영해 프리미엄을 적용했다.
양 연구원은 “과거 LG전자는 본업 수익성 회복과 애플카 모멘텀이 동시에 부각된 2020년 하반기부터 2021년 상반기까지 코스피 평균 대비 12.5%의 프리미엄을 적용받았다”고 설명했다.
이어 “과거 애플카보다 실적 기여 가시성이 높은 AI DC향 냉각과 로보틱스 등 신사업이 구체화되고 있다는 점에서 현 시점에도 코스피 평균 대비 프리미엄 적용이 가능하다”고 판단했다.
메리츠증권은 12개월 선행 주당순자산가치(BPS) 15만5832원에 적정 주가순자산비율(PBR) 1.58배를 적용해 적정가치 24만5435원을 산출했다. 이를 반영해 적정주가를 25만원으로 제시했다.
적정 주가순자산비율은 코스피 평균 12개월 선행 PBR에 12.5%의 프리미엄을 적용한 수준이다. LG전자의 올해 예상 주당순이익(EPS)은 1만3424원으로 전망했다. 주가수익비율(PER)은 올해 16.1배, 내년 13.6배, 2028년 7.7배로 낮아질 것으로 예상했다.
LG전자는 가전, TV·미디어, 전장, 냉난방공조(HVAC) 등 사업을 영위하는 글로벌 전자기업이다. 최근에는 AI 데이터센터향 칠러·액체냉각 CDU 수주 확대, 로보틱스 상업화, 액추에이터 외부 판매, B2B 및 구독 사업 성장이 주요 투자 포인트로 꼽힌다.
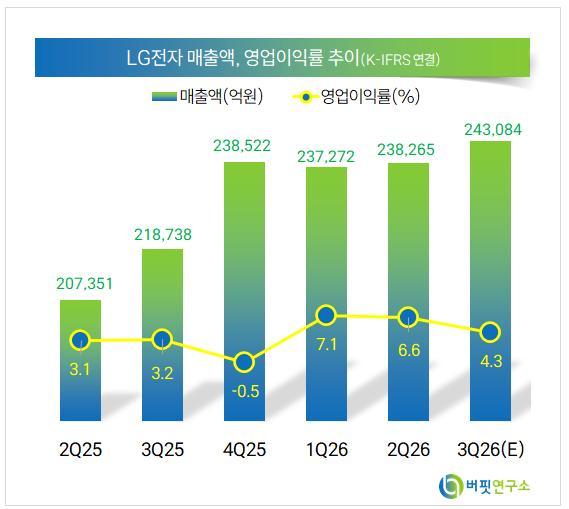 LG전자 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














