Update2026.10.07 수

[버핏연구소=이승윤 기자] 메리츠증권은 7일 코스맥스(192820)에 대해 K-뷰티의 글로벌 확산으로 올해 국내 법인의 실적 성장과 해외 법인 매출액 급증이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 36만원으로 상향했다. 코스맥스의 전일 종가는 29만8000원이다.
박신애 메리츠증권 애널리스트는 “3분기 연결 매출액 8155억원(+39%, 이하 전년동기대비), 영업이익 768억원(+80%)으로, 매출액과 영업이익이 시장 예상을 각각 7%, 13% 상회할 것”이라며 “시장 예상 상회는 국내 및 미국 법인의 실적 호조에 기인한다”고 전했다.
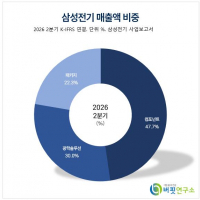
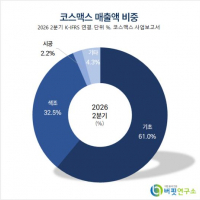
 코스맥스 매출액 비중. [자료=버핏연구소]
박신애 애널리스트는 “국내 매출액은 전년동기대비 47% 성장한 5637억원”이라며 “K-뷰티 고객사 수출 확대로 상위권 스킨케어 브랜드의 매출 성장세가 가속화된 가운데 지난해 3분기부터 올해 2분기까지 부진했던 색조 매출도 3분기부터 성장세로 전환되며 실적 개선에 기여했다”고 추정했다.
박 애널리스트는 “3분기는 통상 여름휴가와 추석 연휴 등으로 조업일 수가 적은 분기임에도 3분기 매출은 전분기대비 9% 증가할 것”이라며 “외형 성장과 믹스 개선(수익성이 상대적으로 높은 스킨케어 비중 확대)에 힘입어 영업이익은 69% 증가할 것(영업이익률 +1.3%p, 이하 전년동기대비)”으로 예상했다.
그는 “미국은 기성 브랜드의 견조한 성장에 인디 브랜드의 고성장이 더해지며 전체 매출액은 75% 증가할 것이고 영업이익률도 5%를 기록하며 올해 2분기부터 시작된 흑자 기조를 이어갈 것”이라며 “중국은 매출액과 영업이익이 각각 26%, 38% 증가하며 높은 성장세를 이어갈 것(상해 매출 +33%, 광저우 매출 +20%)”으로 기대했다.
한편 “K-뷰티의 글로벌 확산에 힘입어 국내 법인이 실적 성장을 견인하는 가운데 올해 해외 법인들 매출액도 두 자릿수 성장할 것”이라며 “미국은 2018년부터 지난해까지 매출액이 줄곧 1000억원대에 머물며 시장 기대치에 미치지 못했으나 올해는 67% 성장하며 처음으로 2000억원을 돌파하고 첫 영업이익 흑자를 기록할 것”으로 전망했다.
끝으로 “중국도 코로나 이후 2021년부터 지난해까지 매출액이 5500~6300억원 수준에 머물렀으나 올해는 7689억원으로 증가하며 5년간의 정체에서 벗어날 것”이라며 “중장기적으로는 할랄 화장품 시장 진출을 위한 생산 수요가 확대되며 인도네시아 법인의 수혜가 있을 것”이라고 밝혔다.
코스맥스는 고객사 제품을 연구, 개발, 생산하는 ODM 기업이다. 코스맥스비티아이가 지주사다.
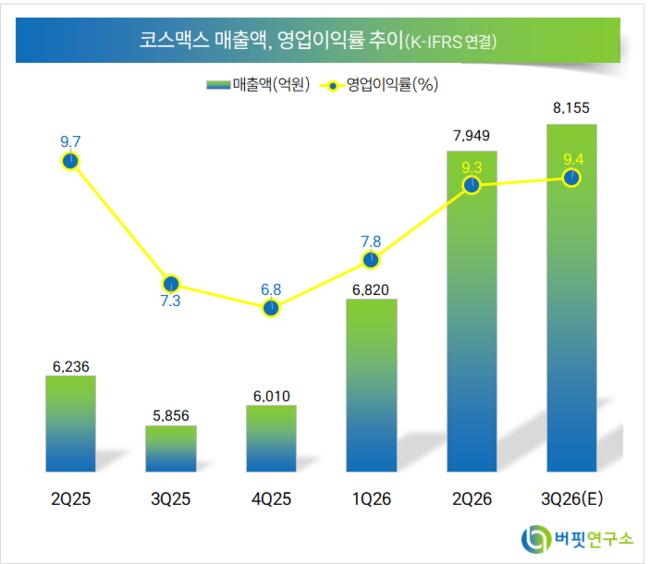 코스맥스. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>