Update2026.10.25 일

[버핏연구소=홍승환 기자] 흥국증권은 기아(000270)에 대해 BEV 판매 확대에 따른 단기 수익성 부담이 이어지고 있지만 HEV 판매 증가와 전기차 규모의 경제 효과로 점차 부담이 완화될 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 22만원에서 18만원으로 하향했다. 기아의 전일 종가는 10만8100원이다.
 기아 매출액 비중. [이미지=버핏연구소]
마건우 흥국증권 연구원은 “3분기 매출액은 31조4000억원, 영업이익은 2조2000억원으로 추정한다”며 “전년동기대비 각각 9.4%, 51.7% 증가하는 수준”이라고 밝혔다.
3분기 영업이익률은 7.1%로 전망했다. 전분기 8.0%보다 0.9%p 낮아지는 수준이다.
판매량은 성장세를 이어갈 것으로 예상했다. 마 연구원은 “그룹 내 파업이 이어졌지만 기아는 부분 파업에 그쳤고 중국 제외 도매판매 83만1000대를 기록하며 판매 성장세를 지속했다”고 설명했다.
다만 원화 강세는 외형 성장에 일부 제약 요인으로 작용했을 것으로 봤다.
수익성 부담은 전기차 판매 확대와 원자재 가격 상승이 동시에 작용한 결과로 분석했다. 마 연구원은 “기말환율 급락에 따른 충당부채 평가이익이 반영되지만 원자재 가격 상승과 상대적으로 수익성이 낮은 BEV 판매 비중 확대에 따른 부정적 믹스효과를 고려해 기존 대비 영업이익률 추정치를 0.7%p 하향 조정했다”고 밝혔다.
유럽 시장에서의 가격 경쟁도 부담 요인으로 꼽혔다. 그는 “BEV 판매 성장세를 견인하고 있는 유럽 시장에서 저가형 전기차와의 경쟁에 대응하기 위해 엔트리급 BEV 판매가격 자체를 인하한 상황”이라며 “여기에 인센티브도 높은 수준을 유지하고 있어 수익성 부담은 당분간 불가피할 것”이라고 평가했다.
하이브리드 판매 확대는 수익성 방어의 핵심으로 제시됐다. 마 연구원은 “장기적으로 BEV 시장을 포기할 수 없는 만큼 중요한 것은 BEV 판매 확대에 따른 수익성 부담을 고마진 파워트레인 판매로 얼마나 상쇄할 수 있느냐에 달려 있다”고 설명했다.
이어 “4분기부터 내년으로 갈수록 수익성 부담은 점차 완화될 것으로 기대한다”고 밝혔다.
고마진 HEV 판매 확대 요인으로는 미국 조지아주 HMGMA(현대차그룹 메타플랜트 아메리카) 내 스포티지 HEV 양산과 미국 텔루라이드 증산, 셀토스 완전변경(FMC) 모델의 HEV 도입이 제시됐다.
마 연구원은 “HMGMA 내 스포티지 HEV 양산과 미국 내 텔루라이드 증산, 셀토스 FMC의 HEV 도입을 통한 고마진 HEV 판매 확대가 긍정적”이라고 평가했다.
전기차도 생산량 확대에 따른 고정비 절감 효과가 나타날 것으로 전망했다. 그는 “단기적으로 가격 경쟁 심화에 따른 수익성 훼손은 불가피하지만 시장점유율 확대에 따른 규모의 경제 실현은 중장기적 수익성 개선으로 이어질 수 있다”고 분석했다.
3분기 총판매대수는 82만대로 전망됐다. 전년동기 75만8000대보다 증가하는 수준이다. 중국을 제외한 판매대수는 75만6000대로 전년동기대비 8.9% 늘어날 것으로 예상했다.
3분기 평균판매가격(ASP)은 4152만원으로 전년동기대비 0.5% 증가할 것으로 전망했다.
4분기에는 매출액과 영업이익을 각각 31조1860억원, 2조3140억원으로 예상했다. 전년동기대비 각각 11.0%, 25.6% 증가하는 수준이다.
4분기 영업이익률은 7.4%로 3분기보다 0.3%p 개선될 것으로 전망했다.
올해 연간 매출액과 영업이익은 각각 125조1150억원, 9조3650억원으로 예상했다. 매출액은 전년대비 9.6%, 영업이익은 3.2% 증가하는 수준이다.
영업이익률은 지난해 8.0%에서 올해 7.5%로 낮아질 것으로 예상했다.
내년 매출액과 영업이익은 각각 125조8820억원, 9조7160억원으로 전망했다. 전년대비 각각 0.6%, 3.7% 증가하는 수준이다.
내년 영업이익률은 7.7%로 올해보다 0.2%p 개선될 것으로 봤다.
판매대수도 증가세가 이어질 전망이다. 흥국증권은 올해 총판매대수를 327만8000대, 내년 343만3000대로 예상했다.
중국 제외 판매대수는 올해 303만대, 내년 315만7000대로 전망했다. 올해 중국 제외 판매대수는 전년대비 7.1%, 내년은 4.2% 증가하는 수준이다.
반면 평균판매가격은 내년 다소 낮아질 것으로 봤다. 올해 ASP는 4130만원으로 전년대비 2.4% 증가하지만 내년에는 3988만원으로 3.4% 감소할 것으로 전망했다.
흥국증권은 올해 지배주주순이익을 7조7810억원으로 전망했다. 이는 전년대비 2.9% 증가하는 수준이다.
내년 지배주주순이익은 8조750억원으로 올해보다 3.8% 증가할 것으로 예상했다. 2028년에는 8조9700억원으로 11.1% 늘어날 것으로 봤다.
현금창출력도 높은 수준을 유지할 전망이다. 영업활동현금흐름은 올해 12조210억원, 내년 11조3650억원으로 예상했다.
잉여현금흐름(FCF)은 올해 9조4120억원, 내년 5조5480억원으로 전망했다.
순현금 규모도 확대될 것으로 봤다. 순차입금은 지난해 -19조1620억원에서 올해 -22조3390억원, 내년 -24조5450억원으로 순현금 상태가 강화될 전망이다.
배당도 증가할 것으로 예상했다. 흥국증권은 올해 주당배당금(DPS)을 7000원으로 전망했다. 내년은 7200원, 2028년은 7600원으로 예상했다.
예상 배당수익률은 올해 6.5%, 내년 6.7%, 2028년 7.0%다.
마 연구원은 “금리 상승에 따른 글로벌 수요 둔화 우려와 높은 원자재 가격 등 비우호적인 영업환경이 지속되고 있다”면서도 “이러한 악조건 속에서도 판매 성장세를 이어가고 있는 기아의 경쟁력을 높이 평가한다”고 밝혔다.
이어 “현 주가 기준 6%대의 배당수익률은 주가 하방을 지지하는 요인으로 작용할 것”이라고 덧붙였다.
목표주가는 기존 22만원에서 18만원으로 하향했다. 그룹사 전반의 로보틱스 모멘텀 부재와 단기 실적 추정치 하향 조정을 반영했다.
흥국증권은 기아의 12개월 선행 주당순이익(EPS) 2만590원에 목표 주가수익비율(PER) 8.7배를 적용해 목표주가 18만원을 산출했다.
목표 PER은 현대차 목표 PER 11.6배 대비 25% 할인한 수준이다.
밸류에이션은 올해 예상 EPS 2만23원 기준 PER 5.4배로 전망했다. 내년 PER은 5.2배, 2028년은 4.7배로 낮아질 것으로 예상했다.
주가순자산비율(PBR)은 올해와 내년 각각 0.6배, 2028년 0.5배로 전망했다. 자기자본이익률(ROE)은 올해 12.2%, 내년 11.7%, 2028년 12.0%로 예상했다.
기아는 승용차와 스포츠유틸리티차량(SUV), 전기차, 하이브리드차 등을 생산·판매하는 완성차 기업이다. 최근에는 유럽 BEV 판매 확대에 따른 단기 수익성 부담, 미국 텔루라이드 증산, HMGMA 스포티지 HEV 양산, 셀토스 HEV 도입, 전기차 규모의 경제 실현 여부가 주요 투자 포인트로 꼽힌다.
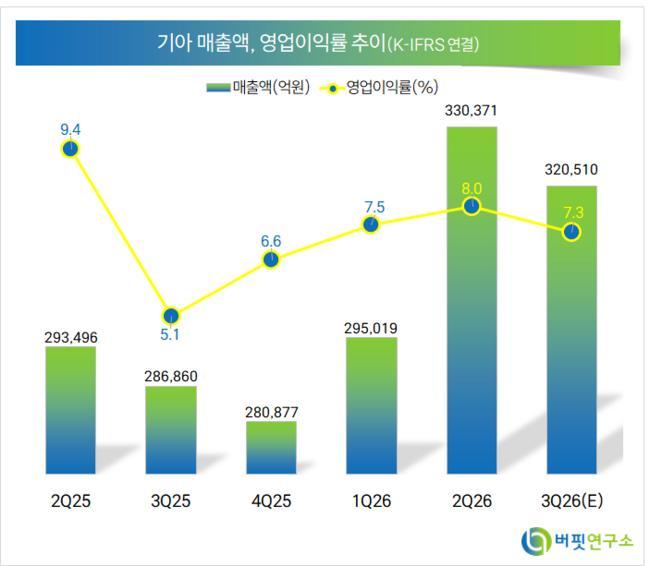 기아 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>