
Update2026.10.28 수

[버핏연구소=홍승환 기자] iM증권은 기아(000270)에 대해 본업 경쟁력과 판매 성장세는 견조하지만 유럽 EV 판매 확대에 따른 믹스 악화와 인센티브 부담이 수익성에 제약 요인으로 작용하고 있다고 평가했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 24만원에서 16만원으로 하향했다. 기아의 전일 종가는 12만6600원이다.
 기아 매출액 비중. [이미지=버핏연구소]
이상수 iM증권 연구원은 기아의 3분기 연결기준 매출액과 영업이익을 각각 31조5981억원, 2조3699억원으로 전망했다. 매출액은 전년동기대비 10.2%, 영업이익은 62.1% 증가하는 수준이다.
오는 3분기 영업이익률은 7.5%로 예상했다. 기아의 3분기 글로벌 도매 판매는 84만4000대로 전년동기대비 7.8% 증가했다. 판매 성장세가 이어진 점은 긍정적으로 평가됐다.
다만 환율은 실적에 복합적으로 작용할 것으로 봤다. 3분기 원·달러 평균 환율은 1420원으로 전분기보다 80원 하락했지만, 기말 환율은 1352원으로 전분기보다 197원 하락했다. 이 연구원은 “평균 환율 하락은 외형 측면에서 부담이지만 기말 환율 급락에 따른 충당부채 평가 영향이 일부 상쇄할 것”이라고 분석했다.
수익성 측면에서는 유럽 전기차 판매 확대에 따른 믹스 악화가 핵심 변수로 제시됐다. 기아의 3분기 유럽 도매 판매는 15만2190대로 전년동기대비 18.7% 증가했다. 이 가운데 EV 판매 비중은 45%를 넘어선 것으로 파악됐다.
하지만 EV는 내연기관이나 하이브리드 대비 수익성이 낮고, 중국 완성차 업체와의 경쟁이 심화되면서 인센티브 부담도 커지고 있다는 설명이다. 이 연구원은 “유럽 권역에서의 높은 EV 성장성이 그룹사와 상반된 업황의 배경이지만 상대적으로 낮은 수익성과 높은 판촉비 비율 탓에 이익 성장성은 낮다”고 평가했다.
이어 “기아의 EV 판매 성장이 주가 상승으로 연결되기 위해서는 중국 OEM의 압도적인 가격 경쟁력이 제한되는 논리가 필요하다”고 분석했다. 중국 전기차 업체와의 원가 경쟁력 격차는 중장기적으로 축소될 가능성이 있다고 봤다.
이 연구원은 오는 2028년 유럽 산업가속화법(IAA) 발효 전후로 중국 OEM과 기아의 원가 경쟁력 격차가 좁혀질 것으로 전망했다. 특히 중소형 세그먼트를 중심으로 전기차 수요가 증가할 가능성이 높은 가운데 기아가 EV2~EV4를 선제적으로 출시한 점을 강점으로 꼽았다.
이 연구원은 “중소형 세그먼트 중심으로 EV 수요가 증가할 가능성이 높기 때문에 EV2~EV4를 이미 출시해 수요를 선점하고 있는 기아의 강점이 부각될 것”이라고 판단했다.
3분기 매출총이익은 6조36억원으로 전년동기대비 11.0% 증가할 것으로 예상했다. 매출총이익률은 19.0%로 지난해 같은 기간 18.9%보다 0.1%p 개선될 전망이다. 지배주주순이익은 1조9793억원으로 전년동기대비 39.2% 증가할 것으로 예상했다. 순이익률은 6.3%로 전망했다.
오는 4분기에는 환율 효과가 본격적으로 반영되면서 수익성 개선 가능성이 있다고 봤다. 이 연구원은 “3분기에 이연된 환율 효과가 4분기부터 본격적으로 반영될 것”이라며 “원자재 가격 상승에 따른 일회성 비용도 사라질 전망”이라고 설명했다.
이어 “유럽 인센티브의 추가 상승이 제한적이라면 전사 수익성도 개선될 수 있다”고 평가했다.
올해 연간 실적은 매출 성장과 함께 이익 회복이 예상됐다. 이 연구원은 기아의 올해 연결기준 매출액과 영업이익을 각각 130조1864억원, 10조2680억원으로 전망했다. 매출액은 전년대비 14.1%, 영업이익은 13.1% 증가하는 수준이다.
올해 영업이익률은 7.9%로 예상했다. 지난해 8.0%와 유사한 수준이다. 또 올해 지배주주순이익은 8조5638억원으로 전년대비 13.4% 증가할 것으로 전망했다.
내년 매출액과 영업이익은 각각 141조1990억원, 11조9040억원으로 예상했다. 매출액은 올해보다 8.5%, 영업이익은 15.9% 증가하는 수준이다. 내년 영업이익률은 8.4%로 올해보다 0.5%p 개선될 것으로 봤다.
오는 2028년에는 매출액 148조6510억원, 영업이익 13조1610억원을 전망했다. 영업이익률은 8.9%까지 높아질 것으로 예상했다. 현금창출력도 견조하게 유지될 전망이다. 이 연구원은 올해 영업활동현금흐름을 13조8750억원으로 전망했다.
내년은 15조9940억원, 2028년은 18조3760억원으로 증가할 것으로 예상했다. 현금 및 현금성자산은 지난해 13조9980억원에서 올해 17조680억원, 내년 20조7410억원, 2028년 25조8010억원으로 확대될 것으로 전망했다.
재무구조도 개선될 것으로 봤다. 부채비율은 지난해 61.8%에서 올해 58.5%, 내년 55.2%, 2028년 52.2%로 낮아질 것으로 예상했다. 순부채비율은 지난해 -32.3%에서 올해 -34.5%, 내년 -36.5%, 2028년 -39.3%로 순현금 기조가 강화될 전망이다.
배당은 올해 다소 줄어들 것으로 예상했다. 이 연구원은 기아의 주당배당금(DPS)을 지난해 6800원에서 올해 6500원으로 낮아질 것으로 전망했다. 내년과 2028년에도 각각 6500원을 예상했다.
배당수익률은 올해와 내년, 2028년 모두 5.1% 수준으로 전망했다. 목표주가는 기존 24만원에서 16만원으로 하향했다. 유럽 지역의 인센티브 상승 압력을 반영해 올해 주당순이익(EPS) 추정치를 낮춘 영향이다.
올해 예상 EPS는 2만1935원으로 전망했다. 내년은 2만4559원, 2028년은 2만6938원으로 예상했다.
밸류에이션은 올해 예상 EPS 기준 주가수익비율(PER) 5.8배로 전망했다. 내년은 5.2배, 2028년은 4.7배로 낮아질 것으로 예상했다. 주가순자산비율(PBR)은 올해와 내년 각각 0.7배, 2028년 0.6배로 전망했다. 자기자본이익률(ROE)은 올해와 내년 각각 13.3%, 2028년 13.1%로 예상했다.
기아는 승용차와 스포츠유틸리티차량(SUV), 하이브리드차, 전기차 등을 생산·판매하는 완성차 기업이다. 최근에는 유럽 EV 판매 확대와 중국 OEM과의 경쟁 심화, 인센티브 부담, EV2~EV4를 통한 중소형 전기차 시장 선점, 환율 효과와 수익성 회복 여부가 주요 투자 포인트로 꼽힌다.
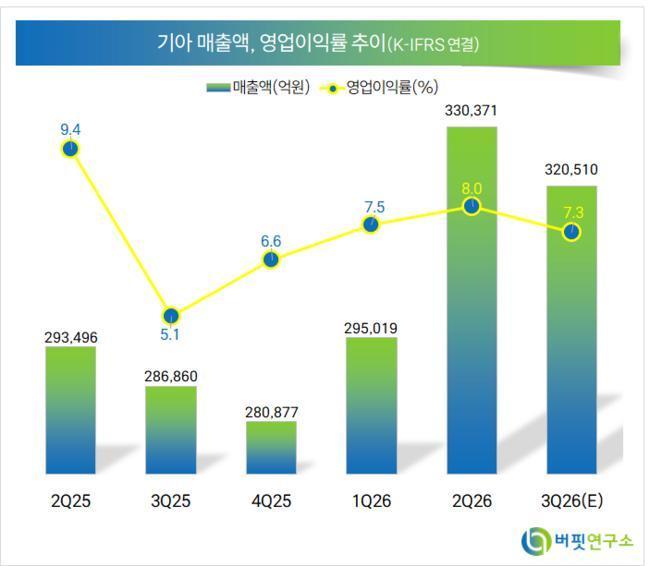 기아 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














