
Update2026.10.28 수

대신증권은 두산(000150)에 대해 전자BG의 물량 증가와 제품 믹스 개선으로 이번 3분기 컨센서스에 부합하는 실적이 예상된다며 투자의견 '매수'를 유지하고 목표주가를 기존 184만원에서 197만원으로 상향 조정했다. 두산의 전일 종가는 102만4000원이다.
 두산 매출액 비중.[이미지=버핏연구소]
이경연 대신증권 연구원은 "두산의 이번 3분기 연결 매출액은 5조5119억원, 영업이익은 4998억원으로 컨센서스에 부합할 전망"이라며 "전자BG 매출액은 6983억원, 영업이익은 2039억원으로 영업이익률 29.2%를 기록하며 지난 2분기와 유사한 수익성을 유지할 것"이라고 밝혔다.
연결 매출액은 전년동기대비 23.0%, 영업이익은 113.0% 증가하는 수준이다. 영업이익률은 9.1%로 예상된다. 전자BG 매출액과 영업이익은 각각 58.7%, 96.2% 늘 전망이다.
이어 "전자BG를 포함한 자체사업 영업이익은 2119억원 달성이 예상된다"며 "하반기 전자BG 매출 가이던스 1조5000억원은 환 영향을 반영하고도 달성 가능할 것"이라고 설명했다.
전자BG 성장은 물량 증가가 이끌고 있다. 그는 "제품 단가는 전년 대비 크게 오르지 않았지만 물량이 기존 대비 20~30% 증가하는 구간에 들어섰고 오는 4분기에도 전분기 대비 증가세를 유지할 것"이라며 "광모듈용 CCL은 800G 중심의 공급량 증가가 유지되며 연간 가이던스 3000억원을 달성할 것"이라고 전망했다.
수익성은 제품 믹스가 뒷받침하고 있다. 이 연구원은 "광모듈 제품의 영업이익률은 과거 로우엔드 10% 수준에서 현재 20~30%대로 올라왔고 800G에서 1.6T로 전환이 진행되면 추가 개선 여력이 존재한다"며 "상반기 국내 증평·김천 공장 가동률이 100%를 넘는 가운데 오는 2028년에는 태국 신공장과 국내 창수 증설 효과가 본격화될 것"이라고 분석했다.
SK실트론 인수에 따른 부담은 제한적이라고 봤다. 그는 “SK실트론은 계약금 10% 지급이 완료됐으며 내년 1월 말 인수 완료 예정”이라며 "별도 기준 현금 유동성 약 2조원을 확보하고 있고 반도체·AI 관련 정책 금융으로 시중금리보다 유리한 조건의 차입이 가능해 시장금리가 상승해도 이자비용 민감도는 낮다"고 진단했다.
이어 "별도 부채비율은 상반기 기준 74.7%로 차입 부담이 제한적"이라며 “SK실트론은 안정적 배당 재원으로 중장기적으로 ㈜두산 배당에 기여할 것”이라고 평가했다.
목표주가 상향은 자체사업 EV/EBITDA 멀티플 상향을 반영한 결과다.
대신증권은 두산의 올해 매출액과 영업이익을 각각 22조1160억원, 1조8650억원으로 추정했다. 매출액은 전년대비 11.8%, 영업이익은 75.5% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 26조5680억원, 2조6040억원으로 예상했다. 올해 주당배당금은 4400원으로 지난해 4000원보다 늘어날 것으로 내다봤다.
두산은 전자BG와 디지털이노베이션, 두타몰 등 자체사업을 영위하며 두산에너빌리티와 두산로보틱스 등을 자회사로 둔 지주회사다. 이번 2분기 부문별 매출은 두산에너빌리티 4조7250억원, 전자BG 6760억원, 디지털이노베이션 790억원, 두산로보틱스 180억원 등이다. 최대주주는 박정원 외 26인으로 지분 41.08%를 보유하고 있으며 국민연금공단이 9.09%를 갖고 있다. 외국인 지분율은 18.31%다. 시가총액은 18조2090억원, 52주 최고가와 최저가는 각각 220만3000원과 60만6000원이다.
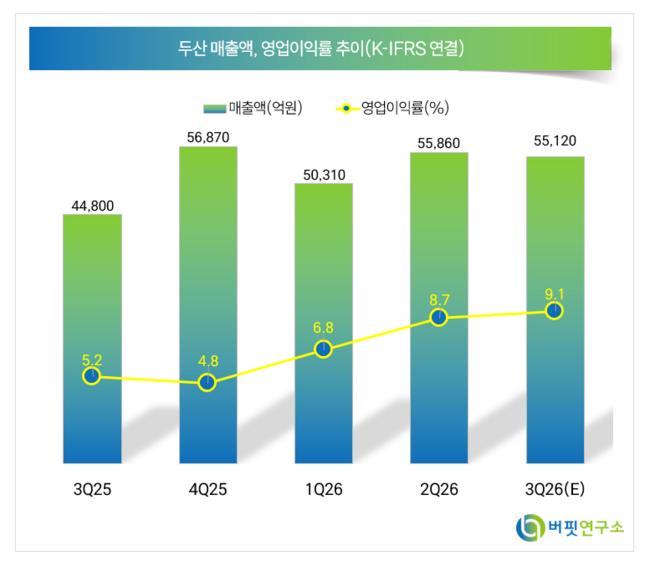 두산 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














