
Update2026.10.28 수

[버핏연구소=김지원 기자] 키움증권은 제일기획(030000)에 대해 계열 광고주의 마케팅비 효율화와 원화 강세, AI 신사업 투자 비용 등이 겹치면서 3분기 실적이 시장 기대치를 소폭 하회할 것으로 전망했다. 다만 자사주 소각과 배당 유지 등 주주환원 정책이 주가 하단을 지지할 것으로 판단해 투자의견 '매수(BUY)'와 목표주가 2만5000원을 유지했다. 제일기획의 지난 10월 16일 종가는 1만9490원이다.
 제일기획 매출액 비중. [이미지=버핏연구소]
임수진 키움증권 연구원은 "제일기획의 3분기 연결 매출총이익(GP)은 4511억원으로 전년 동기 대비 1%, 전분기 대비 8% 감소하고, 영업이익은 817억원으로 전년 동기 대비 15%, 전분기 대비 12% 줄어들 것"이라며 "시장 컨센서스인 868억원을 소폭 하회할 전망"이라고 분석했다. 주요 계열 광고주의 마케팅비 효율화와 원화 강세, AI 신사업 투자 비용이 실적에 부담으로 작용할 것이라는 설명이다.
국내 본사 GP는 975억원으로 전년 동기 대비 4% 감소할 것으로 전망했다. 매체대행 수익은 261억원으로 1% 증가하지만, 계열 캠페인 축소로 광고 제작 등 관련 수익이 714억원에 그치며 5% 감소할 것으로 예상했다. 계열 광고주의 마케팅비 효율화와 모바일 사업의 원가 부담으로 신제품 출시에도 매체 중심 캠페인 물량이 제한될 것으로 내다봤다.
해외 연결 자회사 GP는 3536억원으로 전년 동기 대비 1% 감소할 것으로 추정했다. 북미는 761억원으로 2%, 중남미는 353억원으로 4% 증가하며 비계열 광고주 확대에 따른 성장세를 이어갈 전망이다. 반면 중국은 791억원으로 8% 감소하고, 유럽은 776억원으로 1% 줄어들 것으로 예상된다. 중국은 사업구조 개편, 유럽은 원화 강세에 따른 환산 효과가 주요 요인으로 꼽혔다.
영업이익률(OPM)은 18.1%로 전년 동기 대비 2.9%포인트 하락할 것으로 전망했다. 인건비는 2643억원으로 전년 수준을 유지하지만, AI 등 신사업 투자로 인건비 외 판관비가 전년 대비 9% 증가할 것으로 예상했다. 일회성 비용이 아닌 경상적인 투자 비용이 반영되면서 4분기까지 마진 회복은 제한적일 것으로 판단했다.
임 연구원은 주주환원 정책이 주가 하단을 지지할 수 있다고 봤다. 제일기획은 지난 9월 30일 기보유 자사주 약 12%를 전량 소각하고, 1400억원 규모의 신규 자사주 매입·소각 계획을 발표했다. 이는 시가총액의 약 7%에 해당한다. 배당 과세 특례 요건을 충족하고 고배당주 지위를 유지하기 위해 본업 실적이 부진하더라도 주당배당금(DPS) 1230원을 유지할 가능성이 높다는 분석이다. 예상 배당수익률은 6.3%다.
4분기에는 주요 광고주의 신제품 마케팅과 디지털·리테일 분야의 집행 확대가 실적 개선의 계기가 될 것으로 전망했다. 2027년에는 비계열 광고주 확대와 AI 솔루션 기반 신규 수주, 인수·합병(M&A) 등이 성장 동력으로 작용할 것으로 예상했다. 제일기획은 팝업과 오프라인 체험 등 디지털 역량을 결합한 마케팅을 강화하며 계열 광고주의 예산 축소 영향을 완화할 것으로 내다봤다.
키움증권은 2026년 영업이익 추정치를 기존 대비 12% 하향 조정했지만, 자사주 소각 이후 주식 수 감소를 반영하면 주당순이익(EPS) 하향 폭은 2% 수준에 그칠 것으로 판단했다. 이에 목표주가 2만5000원과 투자의견 '매수'를 유지했다. 주주환원 정책과 향후 비계열 광고주 확대, AI 기반 신규 수주가 기업가치 회복의 주요 변수가 될 전망이다.
제일기획은 삼성그룹 계열 광고회사로 광고 기획과 제작, 매체 대행, 디지털 마케팅 및 리테일·체험 마케팅 서비스를 제공한다.
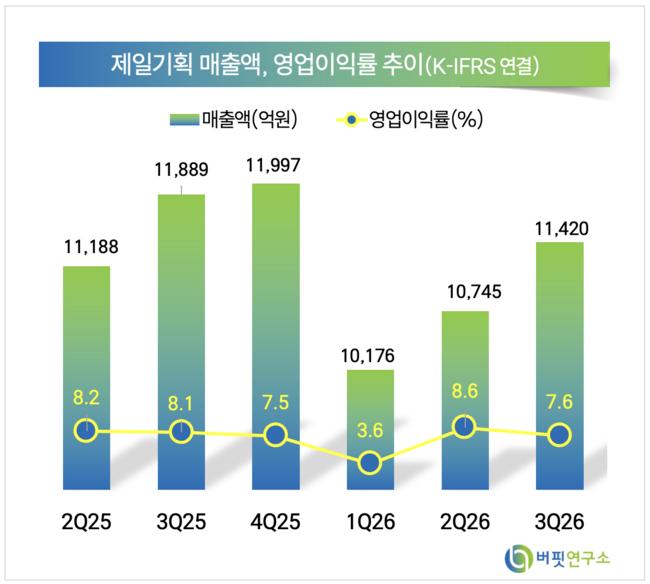 제일기획 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














