Update2026.10.19 월

[버핏연구소=손민정 기자] 키움증권이 19일 HD현대중공업(329180)에 대해 "3분기 영업이익은 조업일수 감소와 원화 강세 여파로 시장 기대치를 하회할 전망이나, 상선·엔진 부문의 수주 호조와 8300억원 규모의 엔진 공장 신설 등 중장기 성장 모멘텀은 유효하다"며 투자의견 '매수'를 유지하고 목표주가를 72만원으로 '하향'했다. HD현대중공업의 전일종가는 35만1500원이다.
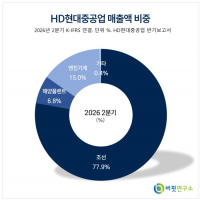
 HD현대중공업 매출액 비중. [자료=HD현대중공업 반기보고서]
키움증권 이한결 애널리스트는 "HD현대중공업의 3분기 매출액은 전년 동기 대비 34.8% 증가한 5조9568억원, 영업이익은 64.8% 증가한 9185억원(영업이익률 15.4%)으로 시장 전망치를 하회할 전망"이라며 "직전 분기 대비 조업일수가 20% 가까이 줄고 원화 강세가 부정적으로 작용했으나, 선박 믹스·생산성 개선과 친환경 엔진 비중 확대로 수익성 개선 흐름은 유지되고 있다"고 분석했다.
이한결 애널리스트는 "8월 말 누적 수주는 175억달러로 연간 목표의 86%를 달성했으며, 특히 상선과 엔진 부문은 수주 목표를 초과 달성했다"며 "상선은 가스선·탱커선 중심의 고른 수주가 이어지고 있으나, 특수선은 태국 호위함 수주 불발로, 해양 부문은 발주 지연으로 부진해 호주 브라우즈 FPSO 입찰 성공 등 분발이 필요하다"고 설명했다.
이 애널리스트는 엔진 사업 신설 및 중장기 성장 동력에 대해 "지난 9월 발표한 8300억원 규모의 울산 엔진 공장 신설로 2028년 이후 육상용 발전엔진 생산 능력이 0.7GW에서 4GW로 대폭 확대될 예정"이라며 "연간 3GW 이상의 발전용 엔진 공급이 가시화됨에 따라 중장기 관점에서 엔진 부문이 전사 실적 개선을 견인할 핵심 축으로 자리 잡을 것"이라고 진단했다.
끝으로 그는 "상선 부문의 견조한 업황 흐름과 함께 8300억원 투자를 통한 육상 발전용 엔진 생산프라 구축이 가시화되고 있다"며 "2028년 이후 매년 3GW 이상의 발전용 엔진 공급이 본격화되면 엔진 부문의 실적 비중이 크게 늘어나 전사 수익성 제고를 이끌 것으로 지속 기대된다"고 평가했다.
HD현대중공업은 조선, 해양플랜트, 엔진기계 사업을 영위하는 글로벌 종합 중공업 기업이다. 친환경·고부가가치 선박 중심의 상선 수주 경쟁력을 바탕으로 시장을 선도하고 있으며, 육상용 발전엔진 사업 확장을 위한 울산 신공장 투자를 통해 전력 인프라 및 신에너지 시장으로의 사업 다각화를 추진하고 있다.
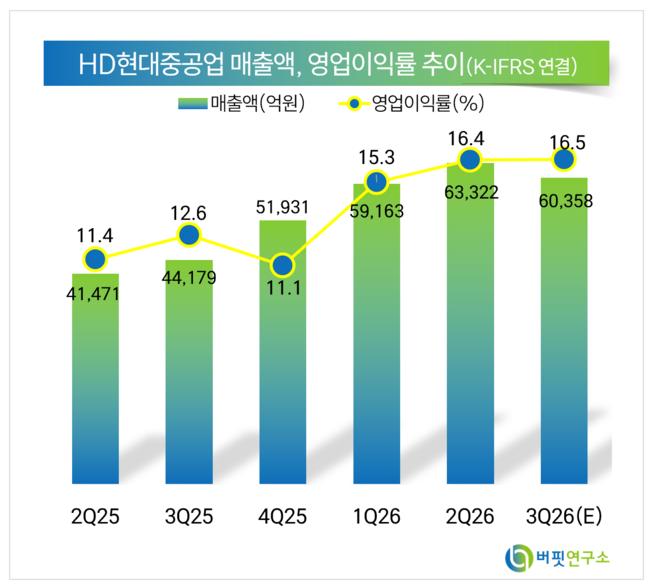 HD현대중공업 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>