Update2026.10.22 목

[버핏연구소=손민정 기자] DS투자증권이 21일 SK바이오팜(326030)에 대해 "3분기 엑스코프리 매출 호조와 일본 마일스톤 유입으로 견조한 실적이 예상되며, 차기 신약 후보물질의 임상 재개와 특허 합의가 중장기 성장의 핵심 변수"라며 투자의견 '매수'와 목표주가 15만5000원을 유지했다. SK바이오팜의 전일종가는 7만4500원이다.
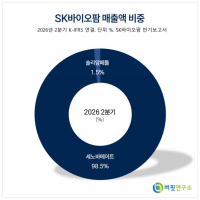
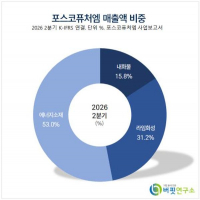
 SK바이오팜 매출액 비중. [자료=SK바이오팜 반기보고서]
김민정 DS투자증권 애널리스트는 "SK바이오팜의 3분기 매출액은 전년 동기 대비 29.2% 증가한 2477억원, 영업이익은 45.6% 증가한 1020억원을 달성할 전망"이라며 "엑스코프리의 미국 처방 건수가 견조하게 성장해 현지 매출 2178억원을 기록할 것으로 보이며, 9월 일본 허가 획득에 따른 마일스톤이 비우호적인 환율 효과를 상쇄했다"고 분석했다.
김민정 애널리스트는 차기 파이프라인 모멘텀과 관련해 "도입 신약 후보물질인 오파칼림(BHV-7000)이 9월 부분 임상 보류를 통보받았으나, 10월 보완자료 제출을 거쳐 11월 보류 해제를 목표로 하고 있다"고 설명했다.
이어 김 애널리스트는 "임상이 원활히 재개되면 뇌전증 프랜차이즈가 안정적으로 구축될 것"이라며 "12월 공개될 RISE-3 결과에서 발작 감소율 40%대 중반 이상이 확인된다면, 우수한 내약성과 안전성을 바탕으로 시장 내 확고한 포지셔닝이 가능할 것"이라고 전망했다.
끝으로 그는 제네릭 방어와 중장기 기업가치에 대해 "8월 인도 제네릭 제약사 MSN과의 엑스코프리 특허 소송 합의에 이어, 남은 2개사와도 내년 상반기 긍정적인 합의가 기대된다"며 "성공적인 잔여 특허 합의와 2nd 파이프라인 도입에 따른 잠재력 확인은 기업의 지속 성장에 대한 시장 신뢰를 강화하고 기업가치를 상향시키는 강력한 근거가 될 것"이라고 평가했다.
SK바이오팜은 독자 개발한 뇌전증 신약 '엑스코프리(세노바메이트)'를 글로벌 시장에 성공적으로 안착시킨 혁신 신약 개발 전문 기업이다. 엑스코프리의 확고한 캐시카우를 바탕으로 표적 단백질 분해(TPD), 방사성의약품(RPT) 등 차세대 기술 확보와 신규 파이프라인(오파칼림 등) 도입을 통해 제2의 도약을 추진하고 있다.
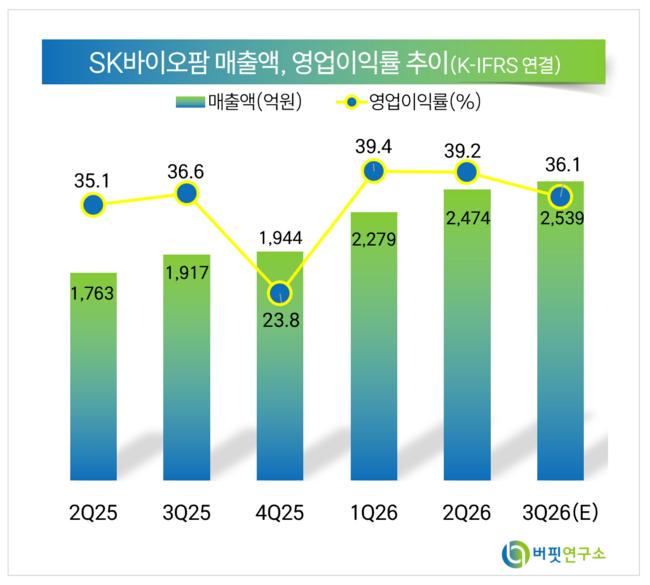 SK바이오팜 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>