Update2026.10.23 금

신한투자증권은 23일 삼성E&A(028050)에 대해 이번 3분기 영업이익이 컨센서스를 두 배 가까이 웃도는 실적 서프라이즈를 기록했고 내년 이후 실적 눈높이도 높아졌다며 투자의견 '매수'를 유지하고 목표주가를 7만9000원으로 상향 조정했다. 삼성E&A의 전일 종가는 5만5400원이다.
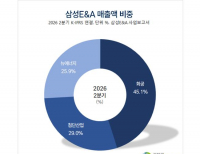
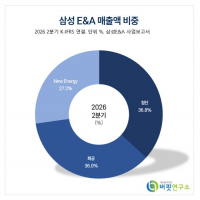
 삼성E&A 매출액 비중.[이미지=버핏연구소]
김선미 신한투자증권 연구원은 "삼성E&A의 이번 3분기 연결 매출액은 2조9105억원, 영업이익은 5006억원으로 영업이익 컨센서스를 100% 상회하는 실적 서프라이즈를 기록했다"며 "관계사 매출 증가에 더해 얀부발전 중재 최종정산금 환입 1000억원, 원가절감 발주처 인센티브 지급 및 일부 현장 준공정산이익이 반영되며 매출총이익률이 22%로 개선됐다"고 밝혔다.
매출액은 전년동기대비 45.8%, 영업이익은 183.6% 증가했다. 영업이익률은 17.2%로 전분기 10.5%에서 6.7%p 높아졌다. 시장 컨센서스 영업이익은 2520억원이었다.
이어 "이를 반영해 회사는 올해 가이던스를 매출 11조원, 영업이익 1조4000억원으로 기존대비 각각 10%, 75% 상향했다"며 "반복되던 일회성 이익이 지속가능한 수익성 상향 및 주주환원 확대로 연결된 점이 가장 긍정적"이라고 설명했다.
내년 이후 실적 눈높이도 높아졌다. 그는 "관계사 수주는 향후 2~3년 7조원 이상으로 유지될 가능성이 높다"며 "늘어나는 에너지 인프라 수주 안건과 높아진 원가절감 및 공기단축 시공역량의 가치를 고려하면 내년 이후에도 15%의 매출총이익률을 기대할 수 있다"고 분석했다.
김 연구원은 "특별배당은 사측의 자신감의 표현"이라며 "불안정한 대외환경에서 비롯된 사업기회가 내년 신규수주 확대로 현실화된다면 건설업종을 넘어 거부할 수 없는 투자대안으로 부상할 것"이라고 전망했다.
이번 3분기 신규수주는 9조4212억원으로 화공 4조9114억원, 첨단 3조8713억원, New Energy 6385억원으로 구성됐다.
목표주가 상향은 수주 및 실적 추정치 상향을 반영한 결과다. 주가 측면에서는 프리미엄까지 가능하다고 봤다. 그는 "현 주가 기준 내년 PER은 8.0배 수준"이라며 “3조원 이상의 순현금, 특별배당으로 연결되는 실적 고성장을 고려하면 밸류에이션 프리미엄까지 가능하다”고 평가했다.
신한투자증권은 삼성E&A의 올해 매출액과 영업이익을 각각 11조337억원, 1조4084억원으로 추정했다. 매출액은 전년대비 22.2%, 영업이익은 77.8% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 13조6700억원, 1조4117억원으로 예상했다. 기존 추정치 대비 내년 영업이익은 31.2% 상향 조정했다. 올해 주당배당금은 1000원으로 지난해 790원보다 늘어날 것으로 내다봤다.
삼성E&A는 화공과 첨단, New Energy 부문을 영위하는 건설 기업이다. 이번 3분기 매출은 첨단 1조705억원, 화공 1조490억원, New Energy 7910억원으로 구성됐다. 최대주주는 삼성SDI 외 6인으로 지분 20.6%를 보유하고 있으며 국민연금공단이 9.3%를 갖고 있다. 외국인 지분율은 37.7%다. 시가총액은 10조8584억원, 52주 최고가와 최저가는 각각 6만4400원과 2만3250원이다.
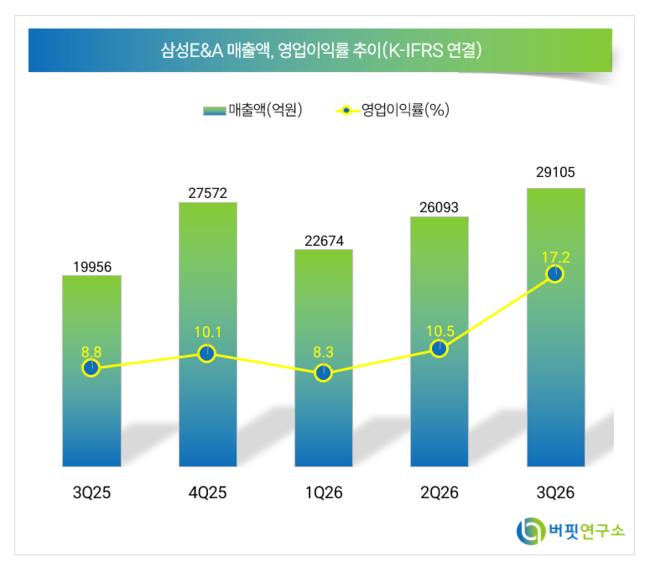 삼성E&A 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>