Update2026.10.23 금

[버핏연구소=이선우 기자] 신한투자증권이 23일 SGC에너지(005090)에 대해 유리사업 부진으로 3분기 실적이 시장 기대치를 밑돌았지만 AI 데이터센터 사업이 계획을 넘어 실행 단계로 가속하고 있다는 평가를 내리며 투자의견 '매수'와 목표주가 6만6000원을 유지했다. SGC에너지의 전일 종가는 3만7850원이다.
 SGC에너지 매출액 비중. [자료=버핏연구소]
한승훈 신한투자증권 애널리스트는 "유리사업에서의 영업적자 발생이 시장 기대치 하회 요인으로 작용했다"며 "에너지 가격 상승에 따른 가동률 조정으로 고정비 부담이 늘고 연료인 벙커C유 가격 상승에 따른 생산원가 상승이 영업손실의 주요 원인"이라고 밝혔다.
3분기 매출액과 영업이익은 각각 5756억원, 399억원으로 잠정 집계됐다. 영업이익은 컨센서스 454억원을 밑돌았다.
한승훈 애널리스트는 "발전·에너지 부문은 에너지 가격 상승에 따른 계통한계가격(SMP) 상승으로 영업이익 332억원을 달성하며 증익 추세가 이어졌다"며 “3분기 누적 354만 신재생에너지공급인증서(REC)를 공급해 올해 연간 목표인 430만 REC를 초과 달성할 것으로 기대된다”고 설명했다.
한 애널리스트는 "건설은 공공과 정비 기반의 안정적인 실적을 이어가고 있다"며 "다만 지정학적 리스크에 따른 플랜트 프로젝트 공정의 순연이 지속되며 2분기에 이어 전년동기대비 감익이 불가피했다"고 분석했다.
그는 “AI 데이터센터 1차 사업은 프로젝트파이낸싱(PF)과 임대차, 수전계약을 완료한 뒤 착공에 돌입하며 실행력을 차별화했다”며 “1조2700억원 규모의 선매매 약정으로 가치 기준점을 확보했고 향후 테넌트 공개가 주목된다”고 진단했다.
이어 "연간 영업이익 추정치와 본업가치의 목표 주가순자산비율(PBR)을 0.7배에서 0.6배로 하향 조정했다"며 “1차 사업 이익 귀속 비중 확대와 2차 사업 가동 시점 목표 변경으로 1·2차 AI 데이터센터 사업가치를 상향 조정하며 목표주가를 유지했다”고 덧붙였다.
끝으로 “9월부터 약세를 보이고 있는 SMP는 실적의 하방 변수이기에 향후 추이를 모니터링할 필요가 있다”고 강조했다.
신한투자증권은 SGC에너지의 올해와 내년 매출액을 각각 2조3732억원, 2조4783억원으로 추정했다. 영업이익은 올해 1623억원, 내년 1749억원으로 예상했다.
SGC에너지는 열병합발전 기반의 발전·에너지 사업과 건설·부동산, 유리 사업을 영위하는 업체다.
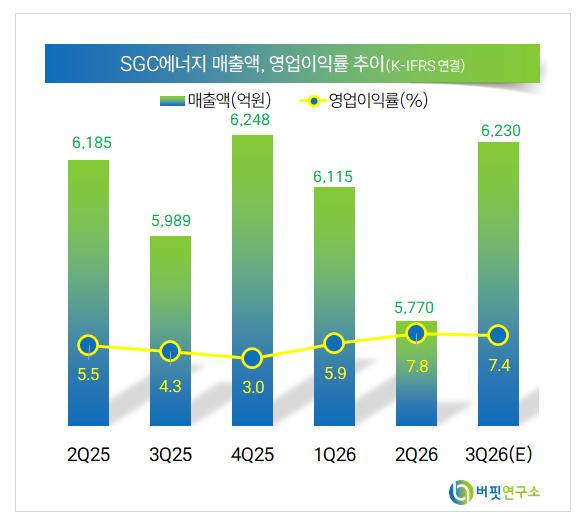 SGC에너지 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>