Update2026.10.23 금

[버핏연구소=추승수 기자] iM증권은 파라다이스(034230)에 대해 일본인 관광객 증가와 카지노 실적 개선으로 올해 3분기 영업이익이 시장 기대치를 웃돌 것으로 전망했다. 다만 하얏트 호텔 인수에 따른 고정비 증가와 관광진흥개발기금 부담 가능성은 변수로 평가했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 1만7000원에서 1만5000원으로 하향했다. 파라다이스의 전일 종가는 9660원이다.
 파라다이스 매출액 비중. [이미지=버핏연구소]
황지원 iM증권 연구원은 "파라다이스는 인천과 서울, 부산, 제주에서 외국인 카지노를 운영하고 있어 방한 수요 증가의 수혜를 고르게 받고 있다"며 "최대 고객층인 일본 VIP는 중일 관계 악화에 따른 반사수혜를 받고 있다"라고 전했다.
이어 "올해 9월까지 누적 방한 일본인은 312만명으로 전년동기대비 17% 증가했다"며 "지난 2019년 수준을 넘어선 이후에도 증가세가 이어지고 있다"라고 설명했다.
황 연구원은 "지난해 하얏트 리젠시 501실을 인수하면서 파라다이스시티 객실은 1270실로 늘었다"며 "관건은 카지노 고객에게 제공하는 무료 객실 확대가 드롭액 증가로 이어져 늘어난 고정비를 상쇄할 수 있는지 여부"라고 전했다.
이어 "상반기에는 인건비와 고객 무료 제공 비용, 광고비, 하얏트 운영비가 동시에 증가하면서 이익이 감소했다"며 "3분기에는 높은 홀드율에 따른 매출 증가와 비용 통제 강화로 매출총이익률이 전분기보다 개선될 것"이라고 설명했다.
iM증권은 파라다이스의 올해 3분기 연결 매출액을 전년동기대비 21% 증가한 3481억원, 영업이익은 38% 늘어난 544억원으로 전망했다. 영업이익은 시장 컨센서스인 526억원을 상회할 것으로 예상했다.
황 연구원은 "3분기 드롭액은 전년동기대비 8% 증가한 1조9572억원, 홀드율은 12.9%로 전년동기보다 1.6%포인트 상승할 전망"이라며 "카지노 순매출액은 23% 증가한 2682억원을 기록할 것"이라고 전했다.
이어 "일본 VIP 드롭액은 8102억원으로 7% 증가하고 기타 VIP는 4047억원으로 33% 늘어난 반면 중국 VIP는 2785억원으로 9% 감소할 전망"이라며 "일반 고객 드롭액도 4639억원으로 6% 증가할 것"이라고 설명했다.
또 "워커힐과 파라다이스시티, 부산, 제주 등 전 영업장의 드롭액이 증가했다"며 "특히 부산은 28%, 제주는 66% 늘어나며 높은 성장세를 기록했다"라고 전했다.
황 연구원은 "현재 주가는 오는 2027년 예상 PER(주가수익비율) 9배 수준으로 하얏트 비용 부담과 관광기금 상향 우려가 상당 부분 반영돼 있다"며 "3분기 실적 호조와 함께 연내 납부금 개편에 따른 추가 부담이 예상보다 제한적일 경우 주가 반등 여지가 있다"라고 전했다.
이어 "중국 단체관광객 무비자 입국 연장과 개별관광객 무비자 도입 기대도 투자심리 개선 요인"이라며 "특히 개별관광객 무비자가 도입되면 일반 고객 경쟁력이 높은 파라다이스의 수혜가 예상된다"라고 설명했다.
끝으로 "오는 2028년 개장을 목표로 약 6000억원 규모의 서울 장충동 초고급 호텔을 개발하고 있어 초기 고정비와 금융비용은 단기 부담"이라며 "다만 카지노 실적 개선으로 현금창출력이 커지고 있어 재무 부담은 관리 가능한 수준"이라고 평가했다.
파라다이스는 외국인 전용 카지노와 호텔, 복합리조트 사업을 영위한다. 서울 워커힐과 인천 파라다이스시티, 부산, 제주 등에서 카지노를 운영하며 호텔 및 관광레저 사업도 전개하고 있다.
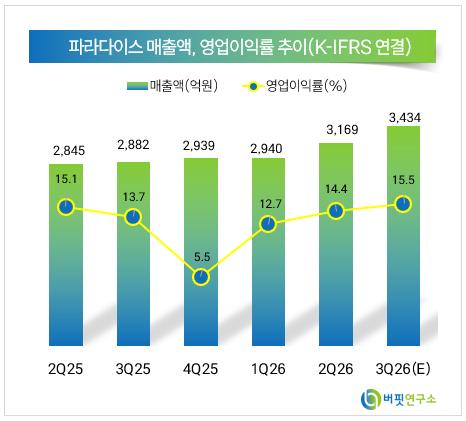 파라다이스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>