
Update2026.10.27 화

[버핏연구소=이선우 기자] 다올투자증권이 27일 대원제약(003220)에 대해 펠루비 약가 인하와 마케팅 비용 증가로 3분기 실적은 부진하겠지만 4분기 호흡기 성수기 진입과 만성질환 품목 성장으로 점차 회복될 것이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 1만6000원에서 1만1000원으로 하향 조정했다. 대원제약의 전일 종가는 7640원이다.
 대원제약 원외처방액 비중. [자료=버핏연구소]
이지수 다올투자증권 애널리스트는 "펠루비의 약가 인하 영향이 본격 반영되며 펠루비 매출은 전년동기대비 30.9% 감소할 전망"이라며 "건강기능식품 매출 확대에 따른 지급수수료와 광고선전비 증가, 자회사 에스디생명공학의 영업적자 지속으로 부진한 실적이 예상된다"고 밝혔다.
오는 3분기 매출액은 1438억원, 영업손실은 31억원으로 추정됐다. 영업이익 컨센서스 4억원을 밑도는 수준이다.
이지수 애널리스트는 "다만 이달비 패밀리, 당뇨 제네릭 등 만성질환 품목의 성장으로 매출은 전년 수준을 유지할 전망"이라며 “4분기는 감기 시즌 진입에 따른 호흡기 품목 성수기 효과로 실적이 회복될 것”이라고 설명했다.
이 애널리스트는 "신제품 코대원포르테플러스정과 셀트리온과 공동 판매하는 고혈압 치료제 이달비 패밀리의 성장세가 지속되고 있다"며 "에스디생명공학은 해외 비수익 사업 정리로 매출은 감소했지만 영업적자폭은 축소되고 있으며 더마코스메틱 사업 확장으로 2027년부터 턴어라운드 정상화가 기대된다"고 분석했다.
그는 "칼륨경쟁적위산분비억제제(P-CAB) 계열 위식도역류질환 치료제 DW4421은 연내 미란성, 2027년 초 비미란성 식도염 임상3상 데이터를 발표할 예정"이라며 "경구용 세마글루타이드 DW5324는 미국제약과학자협회(AAPS) 학회에서 경구 플랫폼 기술을 발표할 예정"이라고 전망했다.
이어 “DW5324는 리벨서스 대비 최대 3배 이상의 체내 노출을 확인했다”며 “4중작용 비만치료제 DW4321은 전임상에서 대조군 대비 40% 이상 체중 감소를 확인했고 2027년 말~2028년 초 임상1상 개시가 목표”라고 덧붙였다.
끝으로 "연내 P-CAB 3상 탑라인 결과 발표, 경구형 제제 기술 발표 등 연구개발 모멘텀은 유효하다"고 평가했다.
다올투자증권은 대원제약의 올해 매출액과 영업이익을 각각 6311억원, 99억원으로 추정했다.
대원제약은 코대원, 펠루비 등 호흡기·소염진통 의약품을 주력으로 하는 제약사다. 화장품 자회사 에스디생명공학을 두고 있다.
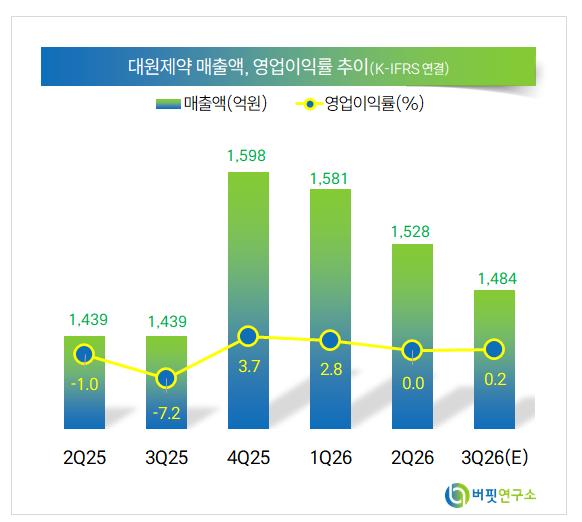 대원제약 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














