Update2026.10.30 금

[버핏연구소=이연우 기자] 유안타증권은 한화에어로스페이스(012450)가 이번 3분기 지상방산 부문의 부진으로 시장 기대치를 크게 밑도는 실적을 기록했지만, 해외 수주 확대에 따른 중장기 성장 가능성은 여전히 유효하다고 평가했다. 투자의견 '매수'와 목표주가 148만원을 유지했다. 한화에어로스페이스의 지난 종가는 76만원이다.
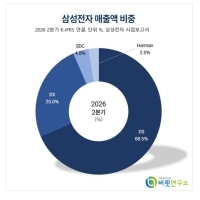
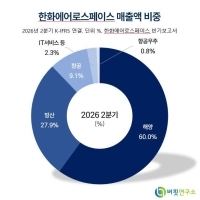
 한화에어로스페이스 매출액 비중. [자료=버핏연구소]
백종민 유안타증권 연구원은 한화에어로스페이스의 3분기 연결 매출액이 전년동기대비 6.0% 감소한 6조943억원, 영업이익은 46.2% 줄어든 4520억원을 기록했다고 밝혔다. 영업이익은 시장 전망치인 1조1614억원을 61.1% 밑돌았다.
실적 부진의 중심에는 지상방산 사업이 있다. 이번 3분기 지상방산 매출액은 전년동기대비 41.0% 감소한 1조2455억원, 영업이익은 96.2% 줄어든 217억원에 그쳤다. 3분기에 생산한 물량의 매출 반영이 4분기로 넘어가면서 고정비 부담이 커진 영향이다.
수출 비중 감소와 환율도 수익성을 압박했다. 지상방산 부문의 수출 비중은 전분기 58%에서 48%로 낮아졌으며, 원·달러 환율도 불리하게 작용했다. 여기에 대전 사업장 사고 복구와 기타 일회성 비용 460억원이 반영되면서 영업이익률은 1.7%까지 떨어졌다.
대전 사업장은 내년 상반기 정상화될 예정이다. 회사 측은 보은과 여수 공장을 통한 생산 보완으로 주요 수출 제품의 납기에는 차질이 없을 것으로 설명했다. 다만 유안타증권은 다른 사업장의 생산 확대 과정에서 인건비 등이 증가해 당분간 수익성 부담이 이어질 것으로 예상했다.
이에 올해 지상방산 매출 성장 전망에도 신중한 입장을 보였다. 회사는 폴란드에 납품하는 천무 EC1의 올해 인도 계획을 기존 40문에서 60문으로 높였지만, 유안타증권은 일부 물량의 생산과 매출 반영이 지연될 가능성을 고려해 올해 지상방산 매출 전망치를 6.1% 낮췄다.
반면 해외 수주 성과는 긍정적으로 평가했다. 미국 K9MH 시제품과 스페인 K9, 크로아티아 천무 등 신규 사업이 이어진 가운데 3분기 말 수주잔고는 약 35조원에 달했다. 이 가운데 수출 비중은 74%이며, 스페인 사업은 수주잔고에 포함되지 않았다.
유안타증권은 내년부터 폴란드 후속 사업과 루마니아 K9, 호주 레드백 등의 양산이 본격화되면서 성장세가 이어질 것으로 전망했다. 백 연구원은 이번 분기 실적 부진만으로 회사의 중장기 성장 가능성을 판단하기는 이르다고 평가했다.
한화에어로스페이스는 K9 자주포와 천무 다연장로켓 등 지상방산 사업을 중심으로 항공우주와 해양 분야에서도 사업을 운영하고 있다.
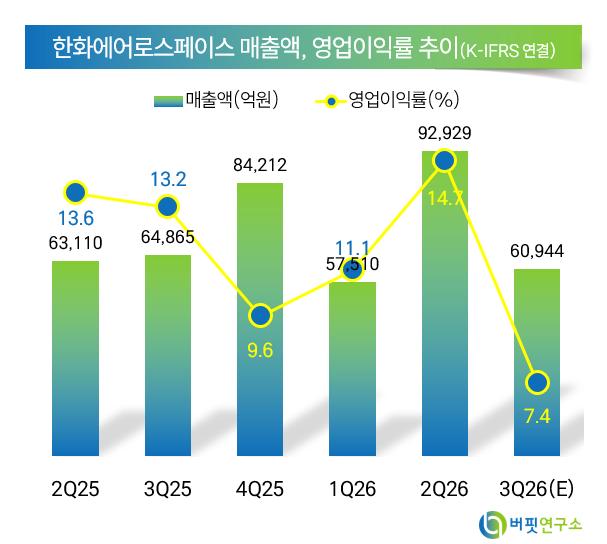 한화에어로스페이스 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>