Update2026.11.03 화

키움증권은 해성디에스(195870)에 대해 이번 3분기 리드프레임 호조와 패키징기판의 선단공정 양산 본격화로 분기 최대 매출액을 기록했고 패키징기판의 구조적 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 8만원에서 7만원으로 하향 조정했다. 해성디에스의 전일 종가는 4만6050원이다.
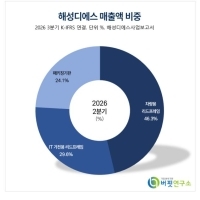
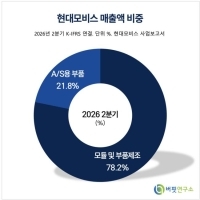
 해성디에스 매출액 비중.[이미지=버핏연구소]
권민규 키움증권 연구원은 "해성디에스의 이번 3분기 매출액은 2453억원, 영업이익은 338억원으로 컨센서스 영업이익 340억원에 부합했다"며 "높은 환 노출도로 환율 급락 영향을 받았음에도 강한 수요 기반 리드프레임 최대 가동과 패키징기판 실적 호조로 견조한 실적을 달성했다"고 밝혔다.
매출액은 전년동기대비 37%, 영업이익은 110% 증가했다. 영업이익률은 13.8%로 집계됐다.
리드프레임은 최대 분기 실적을 냈다. 권 연구원은 "리드프레임은 데이터센터 수요 기반 IT용 실적 호조와 전장용 실적 회복세에 따라 최대 분기 실적을 달성했다"고 설명했다. 이번 3분기 리드프레임 매출액은 1862억원으로 전년동기대비 39% 늘었다.
패키징기판은 수익성이 개선됐다. 그는 "패키징기판 매출은 전분기대비 25% 증가했고 지난 2분기 판가 인상 효과와 고객사의 DDR5 주문 호조로 패키징기판 내 DDR5 매출 비중이 50%를 초과했다"며 "판가 인상 효과에 S사 D1b Prime향, H사 D1c향 공급 본격화에 따른 물량 효과까지 겹치며 2개 분기 만에 BEP를 넘어선 것으로 파악된다"고 분석했다.
오는 4분기 실적은 계절성 영향으로 소폭 줄어들 전망이다. 권 연구원은 "오는 4분기 실적은 연말 통상적인 리드프레임 재고조정 계절성을 반영해 전분기대비 소폭 하락할 것"이라며 "패키징기판은 성장세 지속이 예상된다"고 전망했다. 키움증권은 오는 4분기 매출액을 2380억원, 영업이익을 335억원으로 추정했다.
리드프레임 수요는 견조할 것으로 봤다. 그는 "리드프레임은 전방 시장인 IT와 차량 산업의 업황이 녹록치 않지만 견조한 데이터센터향 물량과 낮은 고객사 재고, 리드프레임 탑재량 증가로 수요 증가 추세가 이어질 것"이라며 "최근 차량용 주요 고객사인 NXP와 TI가 광범위한 재고 축적을 부인했는데 실적 강세 요인이 재고 축적이 아닌 수요 증가라면 내년에도 높은 수준의 실적 지속을 예상할 수 있다"고 진단했다.
패키징기판은 구조적 성장세에 진입했다는 평가다. 권 연구원은 "메모리 선단공정향 양산 진입에 따라 DDR5 발주가 본격화되고 있으며 수율도 지속 개선 중"이라며 "경쟁사들이 고부가·고다층 기판에 생산능력을 할당하고 범용 제품의 Capa 할당을 줄이고 있어 해성디에스의 점유율 확대와 구조적 수혜로 이어질 것"이라고 평가했다.
이어 "현재 가동률은 60% 초반 수준으로 가동률 확대와 수율 개선에 따른 이익 개선세가 지속될 것"이라고 덧붙였다.
목표주가 하향은 신규 기판 투자의 양산 시점까지의 시간차와 리드프레임 전방 시장의 수요 회복 지연을 반영한 결과다.
키움증권은 해성디에스의 올해 매출액과 영업이익을 각각 8831억원, 1032억원으로 추정했다. 매출액은 전년대비 35.2%, 영업이익은 121.9% 증가하는 수준이다. 영업이익률은 11.7%로 예상했다. 내년 매출액과 영업이익은 각각 1조265억원, 1515억원으로 내다봤다.
해성디에스는 리드프레임과 패키징기판을 생산하는 기업이다. 이번 3분기 매출은 차량용 리드프레임 1136억원, IT 및 가전용 리드프레임 726억원, 패키징기판 591억원으로 구성됐다. 최대주주는 해성산업 외 2인으로 지분 36.3%를 보유하고 있다. 외국인 지분율은 20.1%다. 시가총액은 7829억원, 52주 최고가와 최저가는 각각 10만2400원과 3만8150원이다.
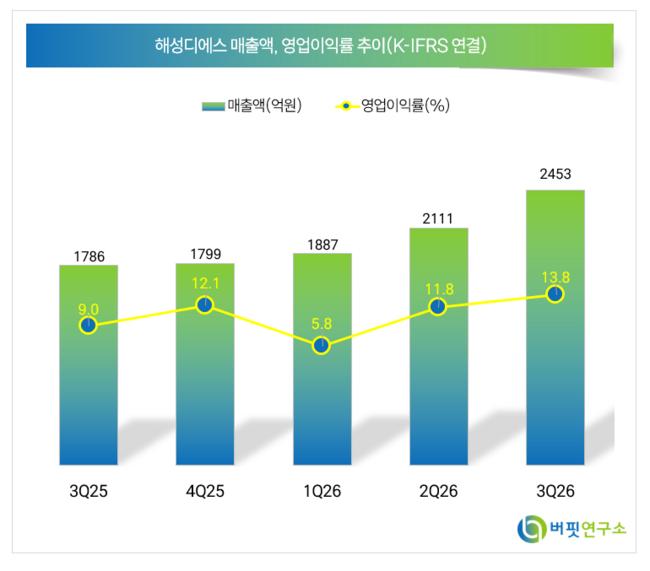 해성디에스 매출액 및 영업이익률 추이.[이미지=버핏연구소]
해성디에스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>