Update2026.11.06 금

다올투자증권은 SK텔레콤(017670)에 대해 이번 3분기 시장 기대치에 부합하는 실적으로 본업 회복을 확인했지만 AI 데이터센터 자회사와 앤트로픽 지분의 평가가치를 낮춰야 한다며 투자의견 '매수'를 유지하고 목표주가를 기존 14만원에서 11만5000원으로 하향 조정했다. SK텔레콤의 전일 종가는 7만7400원이다.
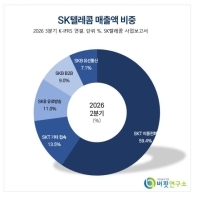
 SK텔레콤 매출액 비중.[이미지=버핏연구소]
이다연 다올투자증권 연구원은 “SK텔레콤의 이번 3분기 연결 매출액은 4조4973억원, 영업이익은 5523억원으로 컨센서스 및 당사 추정치에 부합하는 실적을 기록했다”며 “SK텔레콤 별도 무선수익은 전년동기대비 20.4%, 전분기대비 0.2% 증가했다”고 밝혔다.
매출액은 전년동기대비 13.1% 늘었고 영업이익은 1040.2% 증가했다. 영업이익률은 12.3%로 집계됐다. 지배주주순이익은 4133억원으로 흑자전환했다.
이어 "전년동기 요금 할인 기저로 무선수익의 전년동기대비 증가폭이 컸다"며 "장기 미사용 회선 해지 영향으로 핸드셋 가입자수는 전분기대비 5만4000명 순감했으나 전체 무선 가입자수는 3만8000명 순증했다"고 설명했다.
자회사 SK브로드밴드는 최고 실적을 냈다. 그는 “SK브로드밴드 별도는 초고속인터넷 가입자 증가와 비용 효율화로 사상 최고 영업이익인 1348억원을 달성했다”며 “AI DC 매출액은 신규 계약 전환 과정에서 발생한 GPUaaS 매출 공백으로 전분기대비 7.4% 감소한 1261억원을 기록했다”고 분석했다.
다음 시험대는 AI 데이터센터다. 이 연구원은 “DC 개발 법인인 SK하이퍼는 현재 울산 지역 내 일부 용량에 대한 건축허가를 획득했으며 글로벌 기업 3~4곳과 구체적인 사업 조건 협의를 진행 중”이라며 "회사는 오는 2027년 상반기까지 초기 물량에 대한 고객 수요를 확보하고 오는 2029년 하반기부터 단계적인 오픈을 목표로 하고 있다"고 말했다.
이어 "이에 빠르면 오는 2027년 상반기 중 SK하이퍼 개발 프로젝트의 규모, 자금조달 구조, 수익 인식 방법, 테넌트 등 세부 내용을 확인할 수 있을 것"이라고 전망했다.
다만 아직 손에 잡히는 성과는 없다는 판단이다. 그는 “SK하이퍼의 신규 개발 프로젝트 구체화 과정에서 빅테크 등 우량 테넌트와의 장기 계약 체결, 공동 출자, FI 투자 유치 등 주가 모멘텀으로 작동 가능한 재료들이 등장할 개연성이 있으나 아직 어떤 것도 손에 잡히지는 않는 상황”이라며 "최근 글로벌 AI DC 자금조달 관련 노이즈로 초기 현금흐름 부담이 큰 SK하이퍼의 디벨로퍼 사업모델 관련 우려가 불거질 수밖에 없다"고 진단했다.
목표주가 하향은 AI 데이터센터 자회사 가치에 대한 할인 확대와 앤트로픽 지분가치 하향을 반영한 결과다.
다올투자증권은 SK텔레콤의 올해 매출액과 영업이익을 각각 17조7400억원, 1조9530억원으로 추정했다. 매출액은 전년대비 3.7%, 영업이익은 82.0% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 17조9040억원, 2조460억원으로 예상했다.
SK텔레콤은 이동통신 사업과 자회사 SK브로드밴드를 통한 유선통신·유료방송 사업을 영위하고 있다. 이번 3분기 매출은 SK텔레콤 별도 3조1560억원, SK브로드밴드 연결 1조1730억원으로 구성됐다. 최대주주는 SK 외 12인으로 지분 30.6%를 보유하고 있으며 국민연금공단 외 1인이 8.5%를 갖고 있다. 외국인 지분율은 35.3%다. 시가총액은 16조6248억원, 52주 최고가와 최저가는 각각 12만5200원과 5만2100원이다.
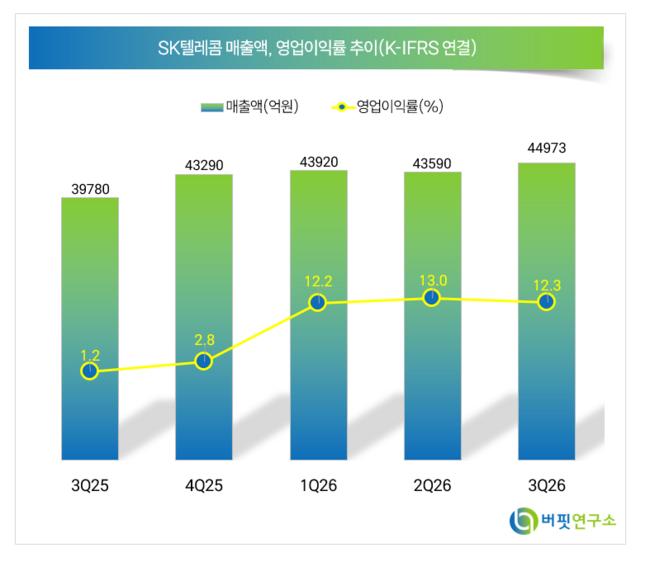 SK텔레콤 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>