Update2026.09.15 화

[김승범 연구원]
콘덴서를 생산하는 삼영전자는 시가총액과 비슷한 수준의 현금성 자산을 보유하고 있으며, 시가 2,000억원에 해당하는 부동산까지 보유하고 있다. 현금과 부동산뿐만 아니라 삼영전자의 콘덴서 사업도 꾸준히 고성장을 유지하고 있다.
▶ 매년 증가하는 현금성 자산
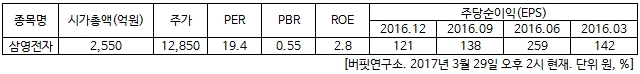
29일 오후 2시 현재 삼영전자는 전일대비 0.39% 오른 1만2,850원에 거래되고 있다. 이때 시가총액은 2,550억원으로 집계됐다. 최근 삼영전자의 주가가 오르면서 시가총액도 덩달아 증가했다.

삼영전자의 지난해 사업보고서에서 개별 재무제표 기준으로 삼영전자의 현금성 자산(현금및현금성자산+단기금융상품)은 2,037억원 수준으로 나타났다. 삼영전자의 현금은 시가총액의 74.8%에 해당된다.
삼영전자의 현금 보유는 연결 기준으로 2011년 1,167억원, 2012년 1,315억원, 2013년 1,609억원, 2014년 1,900억원, 2015년 2,122억원으로 매년 증가했다. 특히 2011년 이전에 CAPA 확대를 통한 수익성 개선이 이미 진행됐고, 현재는 외형확대 보다는 수익성 개선으로 사업을 진행하면서 현금이 늘고 있다는 평가다. 삼영전자의 단기차입금도 1억원 수준이기 때문에 큰 변동이 없을 것으로 보인다.
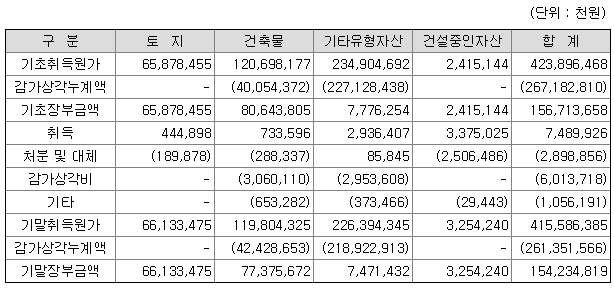
여기에 삼영전자는 경기도 성남시에 위치한 본사를 비롯해 성남, 평택 등 4개 사업장에서 사업을 진행하고 있다. 특히 성남의 부동산은 장부가 400억원, 시가 2,400억원으로 추정된다. 삼영전자의 PBR은 0.55배로 저평가 상태로 평가된다.
▶ 전장용 콘덴서 시장의 성장
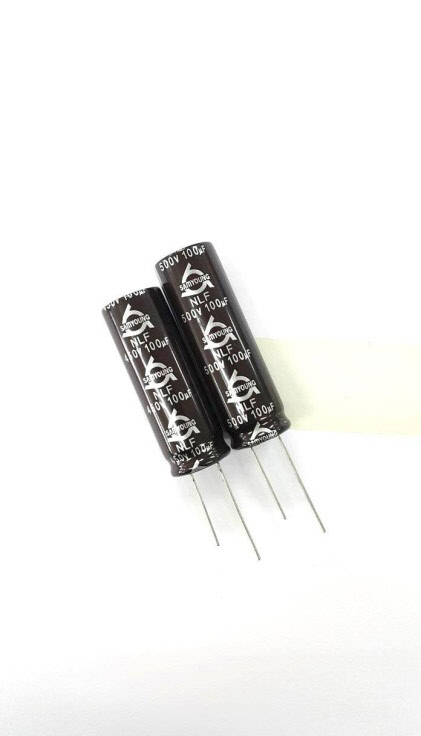
삼영전자는 1994년 설립됐고, 알루미늄 전해콘덴서 및 고체콘덴서를 전문적으로 제조하는 기업이다. 콘덴서는 TV, 냉장고 등의 백색 가전과 산업용 인버터, 자동차용까지 대부분 전자제품에 사용되는 범용적인 성격의 부 품으로서 전기에너지를 저장하여 필요할 때 꺼내 쓰도록 고안된 제품이다.
주요 거래 업체는 삼성과 LG 등 전자업체와 현대모비스, LG이노텍 등 자동차 부품 모듈업체로 알려졌고, 대리점(Agency)을 통해 중소 고객사들로 납품하며 매출을 올리고 있다.
특히 삼영전자는 알루미늄 전해 콘덴서 제조사로 국내 시장 점유율 1위를 기록하고 있다.
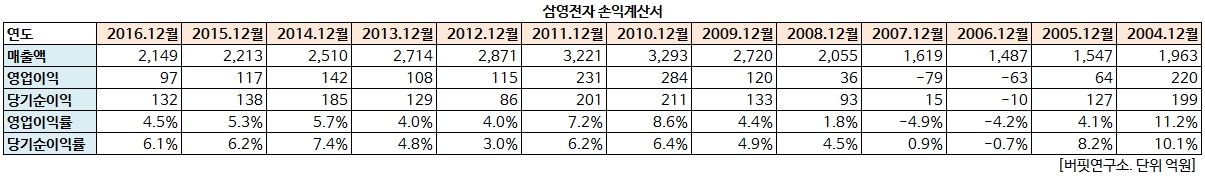
삼영전자의 매출액은 2010년을 기점으로 매년 감소 추세이다. 전방산업인 TV 및 생활 가전 제품의 성장이 둔화되는 가운데 단가 인하가 이어지면서 P(가격)와 Q(수량)의 하락으로 매출액이 감소하는 모습이다.
그러나 삼영전자는 전장용 콘덴서 부문에서 안정적인 성장이 이어지고 있다. 2011년 127억원, 2012년 171억원, 2013년 161억원, 2014년 185억원, 2015년 207억원으로 꾸준히 성장 중이다.
전기차 및 차량전장화 이슈로 삼영전자의 전장용 콘덴서 매출은 올해도 성장할 전망이다. TV 및 생활가전용 콘덴서보다 고마진 제품이기 때문에 삼영전자는 전장용 콘덴서에 집중하는 모습이다.
미래에셋대우의 추연환 애널리스트는 『수년 전에 생산설비 증설 및 원재료 내재화 관련 투자를 완료했기 때문에 당분간 대규모 설비투 자는 없을 것으로 판단된다』며 『설비 감가상각이 마무리되고 있고 주요 원재료인 알루미늄 포 일 내재화로 인해 경쟁사 대비 이익률이 높을 것으로 전망된다』고 분석했다.
이어 『삼영전자의 올해 실적은 매출액 2,193억원(YoY +1.6%), 영업이익 151억원(YoY +24.8%), 당기순이익 170억원(YoY +22.5%)을 기록할 것』으로 내다봤다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>