
Update2026.10.27 화

[김승범 연구원]
GS건설은 건설경기 호황에 힘입어 실적이 꾸준히 우상향하고 있으며, 이에 현금성 자산 규모도 증가하면서 경쟁사 대비 현금성 자산 규모가 가장 돋보였다.
▶ 주택 건설 호황, 「자이」 브랜드 파워↑

GS건설의 「자이」는 브랜드 파워를 구축하며 실적 호조에 기여했다. 특히 강남권에서 GS건설의 「자이」를 가장 많이 선호하는 브랜드로 알려지면서 브랜드 파워는 점점 더 높아질 것으로 전망된다.
29일 건설업계에 따르면 GS건설은 올해 상반기 1만2,780호를 선보이며 올해 목표인 2만3,000호의 절반 이상을 공급한 것으로 알려졌다. 김포와 안산 등에서 선보인 대단지가 흥행에 성공하면서 실적 개선에 기여했다는 평가다.
여기에 GS건설의 「신반포 센트럴자이」가 내달 초 분양에 나서는 등 8·2 부동산 대책 이후에도 분양이 이어질 것으로 예상된다.
GS건설 관계자는 『지난해 전사적으로 「수익성 기반의 지속성장 체계 구축」을 추진해 성장성과 수익성 모두 개선됐다』며 『올해는 상반기 수익성이 좋지 않은 해외 공사가 마무리되고, 건축과 인프라 등 양호한 사업장의 이익 성장세가 이어지면서 「턴어라운드」가 본격화하는 한 해가 될 것』이라고 밝혔다.
반면 대다수의 건설사들은 각종 변수를 고려해 올 상반기 분양에 소극적인 모습을 보였다. 국토교통부가 발표한 주택 분양 수치는 5월 말 누계 9만2,699호로, 전년 대비 41.7% 감소했다.
다른 대형사들이 8·2 부동산 대책을 기점으로 주춤한 모습을 보였으나, GS건설은 꾸준히 분양에 성공할 수 있었던 것은 소비자들의 선호도 조사에서 높은 점수를 얻었기 때문이다.
부동산 리서치회사 닥터아파트에 따르면 강남4구(강남 ·서초 ·송파 ·강동)에 거주하는 20세 이상 닥터아파트 회원 708명을 대상으로 8월14일부터 20일까지 강남권 분양시장에 대한 소비자 선호도 설문조사를 실시한 결과 GS건설의 「자이(31.4%)」가 소비자들이 가장 분양받고 싶은 아파트로 꼽혔다.
한국투자증권의 이경자 애널리스트는 『2분기 매출은 주택 매출 증가에 힘입어 전년 동기 대비 11% 증가했고, 영업이익은 3배 이상 성장한 860억원을 기록했다』며 『최소 2018년까지 주택에서 고성장이 이어질 것』이라고 예상했다.
▶ 매년 증가하는 실적
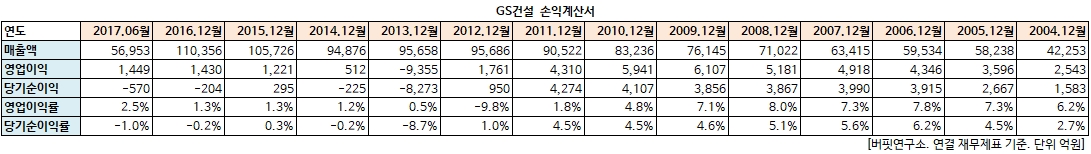
GS건설의 상반기 영업이익은 지난해 영업이익을 뛰어넘으며, 어닝 서프라이즈를 기록했다. 수익성이 높은 주택 사업의 호조로 호실적을 기록한 것으로 풀이된다.
GS건설은 올해 상반기 영업이익이 1,449억원으로 지난해 같은 기간보다 179.9% 증가했다고 밝혔다. 특히 지난해 영업이익(1,430억원)을 뛰어넘었다. 올해 상반기 신규 수주는 지난해보다 4.8% 줄어들었고, 매출액은 5조6,950억원으로 증가율이 6.5% 수준이었으나, 수익성이 크게 개선되면서 호실적을 기록했다. 게다가 GS건설은 지난 2014년 2분기 이후 흑자를 유지하고 있다.
특히 상반기 주택 사업 부문 매출은 3조2,350억원으로 52.7% 증가했다. 또한 7,300억원 규모의 「한강메트로자이」, 「그랑시티자이2차」(6,950억원), 「흥덕파크자이」(3,950억원) 등 굵직한 사업의 수주에 성공했다. 대형 건설사 가운데 이익 성장률이 가장 높은 것으로 나타났다.
GS건설 관계자는 『매출에서 주택 사업 부문 비중이 늘면서 수익이 큰 폭으로 개선됐다』며 『주택 사업 호조가 비교적 실적이 저조한 플랜트와 토목 등 다른 사업부의 부진을 메웠다』고 설명했다.
다만 GS건설은 올해 상반기 당기순손실 570억원으로 집계됐다. 영업외에서 발생한 비용이 증가해 순손실을 기록한 것이다. 이는 「의정부 경전철」 파산으로 인한 투자금과 대여금에 대한 손실로 당기순손실을 기록한 것으로 풀이된다.
한편 GS건설의 현금성 자산 규모도 경쟁사보다 앞서는 것으로 나타났다. 올해 상반기 기준 GS건설의 현금성 자산 규모는 2조1,560억원으로 현대건설(2조426억원), 대우건설(7,645억원) 등 경쟁사보다 많은 것으로 나타났다.
현금성 자산은 당장 현금화할 수 있는 자산을 뜻한다. 부동산 시장 침체에 대비하기 위해 건설업계는 부채비율을 낮춰 재무 건전성을 높이고 혹시 모를 장기불황을 견디기 위해 현금을 차곡차곡 쌓고 있다.
▶ 불안한 해외 프로젝트는 숙제
본래 GS건설은 해외 시장에서도 큰 성과를 낸 건설사였다. 최근 해외 일부 프로젝트에서 부진한 실적이 이어지면서 국내 주택사업을 집중하는 전략을 취하고 있다.
다만 GS건설의 발목을 잡았던 해외 부실현장은 대부분 마무리 단계에 접어들었다는 평가다. 사우디아라비아에서 진행하고 있는 라빅2 복합발전소 프로젝트는 최근 공사가 마무리됐으며 PP-12 복합화력발전소 건설공사도 발주처에 예비공증서를 수령하기 위한 청구서를 제출해 올해 안에 프로젝트를 끝낼 수 있을 것으로 예상된다.
삼성증권의 윤석모 애널리스트는 『GS건설이 2분기에 해외 부실현장에서 모두 1056억 원의 추가원가를 반영하기는 했으나 3분기 이후 안정화할 것』이라며 『오히려 일부 현장에서는 발주처에 도급액을 올려달라고 요청하는 체인지오더를 제기한 상태라 손실로 반영한 대금을 일부 돌려받을 가능성도 있다』고 내다봤다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














