Update2026.09.15 화

[김승범 연구원]
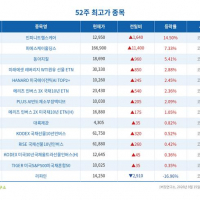
15일 한국거래소에 따르면 유가증권시장에서 LG전자, 두산, 삼성SDI, 카카오 등 19개 종목이 52주 신고가를 경신했고, 코스닥 시장에서는 셀트리온, 동진쎄미켐, JYP Ent., 갤럭시아컴즈 등 17개 종목이 5주 신고가를 경신했다.
반면 유가증권시장에서 SPC삼립, 서연, 삼성카드, 동부제철 등 67개 종목이 52주 신저가를 경신했으며, 코스닥시장에서 손오공, NEW, 대림제지, 이라이콤 등 70개 종목이 1년 중 주가가 하락세를 기록했다.

이날 유가증권시장에서 LG전자는 전일대비 1.82% 상승한 8만9,500원에 장을 마감했다. 장중 한 때 9만1,500원까지 오르며 지난 6월 5일 이후 약 3개월 여 만에 52주 신고가를 경신했다. 특히 LG전자의 주가가 9만원을 넘어선 것은 지난 2013년 4월 이후 처음이다.
LG전자는 모바일 사업의 호평과 신성장동력인 전장사업 진출한다는 소식이 전해지면서 실적 개선 기대감으로 주가가 상승한 것으로 풀이된다.
NH투자증권의 고정우 애널리스트는 『현 주가는 3분기 실적 둔화 전망에도 불구하고 가전(HE·H&A), 전장부품(VC) 등 우량/성장 사업부문의 가치를 반영 중이다』면서 『가전과 전장부품 사업가치를 총 19조원으로 추정한다』고 분석했다.
이어 『VC부문의 경쟁력/성장성 강화가 LG전자 기업가치를 끌어올릴 요인이 될 수 있음에 주목한다』며 『최근 벤츠향 ADAS 전방 모노 카메라 수주, 차량용 조명업체 ZKW 인수전 참여 등으로 동사 VC부문의 경쟁력이 강화될 것이란 시장의 확신은 강해지고 있는 상황』이라고 말했다.
또 『현시점에서 주목해야 할 점은 VC부문 관련 단기적인 실적모멘텀 여부보다 고성장 기조가 유지되는 가운데, 실적 전망의 베이스(Base)가 높아지고 있다는 점』이라고 강조했다.
코스닥 시장에서 셀트리온은 유방암 치료제 항체 바이오 시밀러 「허쥬마」의 국내 처방을시작했다는 소식에 6.86% 급등 마감했다. 장중 한 때 12만9,800원까지 오르며 52주 신고가를 경신했다. 시가총액은 15조6,605억원을 기록, 2005년 상장 이후 처음으로 시총 15조원을 넘어섰다.
셀트리온 허쥬마의 국내판매를 맡고 있는 셀트리온제약은 올해 4월 허쥬마의 보험약가를 취득해 시판에 돌입했으며 지난달부터 일부 병원에서 허쥬마 처방을 시작했다고 이날 밝혔다.
허쥬마는 2014년 1월 한국식품의약품안전처(MFDS)로부터 허가 받은 첫 허셉틴 바이오시밀러로 조기유방암과 전이성유방암, 전이성위암 등의 치료에 처방된다.
허쥬마의 오리지널의약품인 허셉틴(개발사: 로슈)은 세계적으로 연간 약 7조9,000억원 매출을 기록하는 블록버스터 의약품으로 국내 매출 규모는 연간 1,000억원 규모로 추산된다.
반면 유가증권시장에서 SPC삼립과 코스닥시장에서 손오공이 신저가를 경신했다.
SPC삼립은 식품유통 외형성장속도 둔화가 이어지며 주가가 하락세로 이어졌다는 평가다. 여기에 살충제 달걀 파동이 불거진 가운데 SPC삼립에 대한 우려가 높아지고 있는 상황이다.
손오공은 2분기에 이어 3분기에도 실적 악화 우려감이 이어지며 주가가 하락세를 기록한 것으로 풀이된다. 손오공은 올 2분기 44억원의 영업손실을 기록하며 전년 대비 적자 전환했다. 같은 기간 매출은 235억원으로 24.1% 줄었고, 순손실은 46억원으로 적자로 전환했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>