Update2026.09.25 금

[김승범 연구원]

「가을은 독서의 계절」이라는 말은 옛말이 됐다. 출판산업의 성장이 둔화되면서 도서관련주들이 도서판매보다는 부업에서 수익을 올리고 있다.
22일 출판 업계에 따르면 도서 관련주로 삼성출판사(068290)와 예림당(036000), 예스24(053280) 등이 거론되고 있다. 이들 기업은 실적 안정성을 위해 출판사업이 아닌 부업에 집중하고 있다.
삼성출판사는 출판 및 휴게소, 임대사업을 하고 있다. 삼성출판사의 주력 사업인 유아동 도서 및 교양서적 등 출판사업 관련 매출은 감소세를 기록하고 있다. 2013년과 2014년만 해도 400억원이 넘던 출판 매출은 2015년 336억원으로 줄었고, 지난해에는 352억원을 기록했다.
지지부진한 본업에도 불구하고 문구 및 팬시 전문 자회사의 아트박스 성장으로 삼성출판사는 매출과 영업이익이 꾸준히 증가하고 있다. 2014년 1,388억원이던 매출액은 2015년 1,455억원, 지난해 1,633억원으로 증가했고, 올해도 1,823억원을 기록할 것으로 전망된다.
NH투자증권의 이현동 애널리스트는 『아트박스는 2만가지가 넘는 상품을 판매 중인 종합 유통 플랫폼 회사로 직영점을 2016년 69개까지 확장하며 지난 5년간 연평균 21.3%의 매출액 성장률 기록했다』며 『올해 10개 이상의 직영점 오픈으로 지난해보다 +13.7% 성장한 1,324억원의 매출 시현할 것』으로 전망했다.
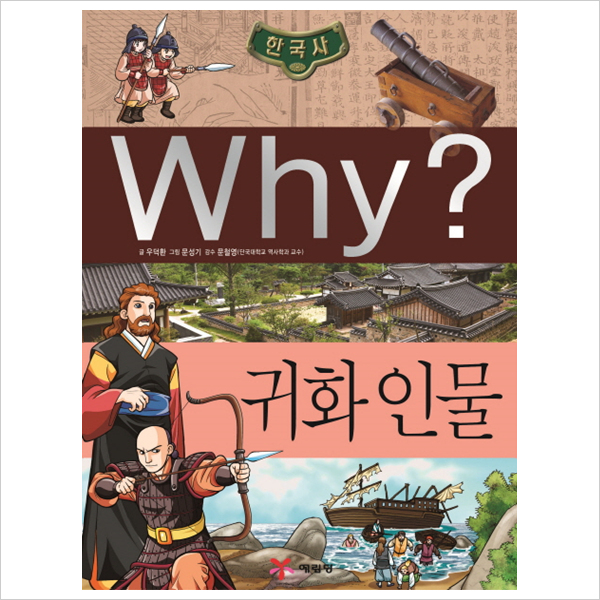
예림당은 도서출판업 및 그 부대사업을 주요 사업으로 영위하고 있으며, 종속회사를 통해 청소년 도서 및 유아동 도서 출판, 전자책과 애니메이션, 학습용 게임 제작, 저비용항공 사업 등을 수행하고 있다. 특히 예림당의 「Why?시리즈」가 주요 제품으로 2017년 7월말까지 7,378만부 이상 판매했다.
예림당의 반기기준 출판 및 콘텐츠 사업의 매출은 152억원으로 전체 매출액(2,911억원) 가운데 약 5,2% 비중을 차지하고 있다.
특히 종속회사인 티웨이홀딩스(PHC파일, 반도체패키징)와 티웨이항공(항공)이 예림당의 실적을 견인했다. 티웨이항공은 2017년 반기 기준 연결 매출액의 약 90%를 차지하고 있다.
NH투자증권의 김진영 애널리스트는 『소비심리 개선 및 해외여행 수요 확대 등에 힘입어 가파른 성장세를 시현하며 예림당의 성장을 견인하고 있다』며 『원화강세와 제트유가의 안정화, 그리고 소비심리 회복세가 이어지면서 일본 및 동남아 등 근거리 국제선 수요 급증세가 전체 항공여객부문의 성장세를 이끌고 있다』고 분석했다.
온라인 도서 유통을 주사업으로 영위하는 예스24는 온라인서점 서비스는 국내 시장 점유율 1위를 유지하고 있다.
최근 음반, DVD, 기프트상품, 영화/공연의 티켓예매서비스, eBook/e러닝 등의 다양한 문화상품의 판매 및 유통 등으로 사업 영역을 확장하고 있다. 음반/DVD, 공연, 영화부문의 ENT부문은 매출 성장세 지속되고 있으나, 하나투어, 멜론 등 경쟁업체가 증가하면서 우려감도 존재한다.
한편 예스24는 최근 한국카카오은행 지분 200만주를 100억원에 취득하며 급등한 바 있다. 회사 측은 『예스24의 온라인기반 인프라와 모바일 금융서비스와의 시너지효과를 기대하고 이용자 기반확대 및 이를 통한 장기적인 사업안정성을 도모하기 위해 지분 취득을 결정했다』고 설명했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>