Update2026.09.16 수

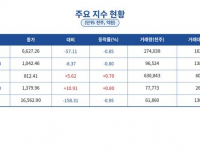
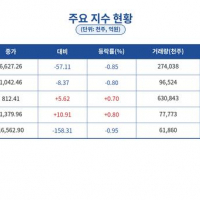
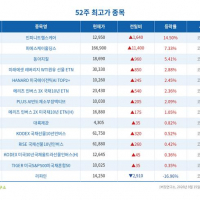
[버핏연구소 김승범 연구원] 26일 한국거래소에 따르면 코스피시장에서 52주 신고가를 경신한 종목은 호텔신라(008770), 한화생명(088350), 삼성에스디에스(018260), LG생활건강(051900) 등 12개 종목이었고, 코스닥 시장에서는 에스엠(041510), JYP Ent.(035900), 나스미디어(089600), 콜마비앤에이치(200130) 등 9개 종목이 신고가를 경신했다. 반면 코스피시장에서 모두투어리츠(204210), 우리종금(010050), 동원시스템즈(014820), 이스타코(015020) 등 7개 종목이 52주 신저가를 경신했고, 코스닥 시장에서는 메디아나(041920), 한국가구(004590), 대성미생물(036480), 아이쓰리시스템(214430) 등 15개 종목의 주가가 1년 중 가장 낮았다.

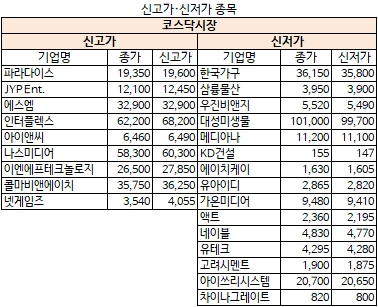
코스피시장에서 호텔신라가 52주 신고가를 경신했다. 호텔신라는 전일대비 8.61% 상승한 6만9400원에 장을 마감했다. 호텔신라는 장중 한 때 6만9900원까지 오르며 52주 신고가를 경신했다. 3분기 실적 호조 전망과 함께 중국 사드 보복이 줄어들 것이라는 기대감에 주가가 상승한 것으로 풀이된다.
신한금융투자의 성준원 애널리스트는 『중국인 단체 고객은 거의 사라졌지만, 보따리상의 증가로 상반기보다 하반기 실적이 더 좋을 것』이라며 『3Q17 연결 영업이익은 233억원(국내 면세 189억원, 해외 면세 -63억원, 호텔 25억원, 생활레저 82억원 등)으로 추정된다』고 분석했다.
이어 『국내 면세점의 지난 9월 국내 면세점 매출이 지난해 같은기간보다 30.6% 증가했다』며 『3분기 국내 면세점이 매출 서프라이즈를 기록하면서 4분기에도 성장이 기대된다』고 분석했다.
한중 관계가 개선될 것이라는 전망도 나왔다. 유안타증권의 박성호 애널리스트는 『한중 양국도 2017년 11월 정상회담을 예정하고 있다』며 『향후 한중 관계 해빙 가능성에 대비해야 할 필요성이 존재한다"고 분석했다.
서울 면세점 시장의 2017년 9월 누적 매출액은 60억달러로 전년대비 33% 증가했다. 면세점 외국인 이용객은 2017년 3월 이후 한한령 효과로 인해 감소하고 있지만 면세점 시장매출은 따이공(보따리상)의 수요 대체효과에 힘입어 오히려 급증했다는 분석이다. 이 추세가 유지될 경우, 2017년 서울 면세점 시장 매출액은 80억달러로 26% 증가할 것이라고 전망했다.
그는 『2018년 중국인 방한 관광이 재개되면서 일반 외국인들의 면세품 구매액이 2016년 수준으로 회복되고 2018년 따이공 매출도 전년수준을 유지한다고 가정시, 2018년 서울 면세점 시장 매출액은 101억달러로 26% 증가할 것』이라고 전망했다.
코스닥 시장에서는 에스엠의 주가가 급등하며 1년 중 주가가 가장 높았다. 에스엠은 전일대비 8.22% 상승한 3만2900원에 장을 마감했다. 이날 종가는 52주 신고가로 나타났다. 에스엠도 사드 우려감이 완화되면서 4분기 실적개선 전망에 주가가 상승한 것으로 풀이된다.
현대차투자증권의 유성만 애널리스트는 『3분기 예상 매출액은 860억원, 영업이익은 71억원으로 전년동기대비 각각 17.4%, 47.1% 감소할 것』이라며 『중국 활동의 부재로 전년 대비 큰 폭의 실적 감소가 나타날 것』이라고 분석했다.
그는 『7월달 SM TOWN(서울 상암)포함 국내 공연 24회, 레드벨벳 첫 공연, 동방신기 컴백 팬미팅 등의 공연이 반영됐지만 지난해 3분기 대비 절대적인 공연 횟수는 부족했다』며 『일본 공연 인식 숫자도 작년 51만명에서 올해 31만5000명으로 감소해 SM JAPAN의 실적도 전년 대비 감소할 것』이라고 전망했다.
이어 『소속 보이그룹 EXO의 대규모 연말 콘서트와 사드 이슈 완화 분위기 및 4분기 실적 기대감으로 에스엠의 주가는 우상향할 것』이라고 전망했다.
반면 코스피 시장에서는 모두투어리츠의 주가가 하락하며 신저가를 기록했다. 이날 모두투어리츠는 전일대비 2.13% 하락한 3905원에 장을 마감했다. 장중 한 때 3900원까지 하락하며 신저가를 기록했다. 중국인 관광객의 급감과 함께 리츠 시장 경쟁이 치열해지면서 수익성 악화가 전망되며 주가가 하락했다.
모두투어리츠는 2014년 신사업인 호텔업을 이끌기 위해 설립된 기업으로 스타즈호텔 명동 1·2호점, 동탄점 등 3개 호텔을 세웠다. 그러나 명동에 위치한 2개 호텔은 중국인 관광객 감소로 수익성 악화가 예상된다.
여기에 자산운용 경험을 갖춘 업체들이 리츠 시장에 진출하면서 경쟁이 한층 더 치열해지고 있다. 국토부에 따르면 현재 리츠 AMC(자산관리회사) 인가를 받은 회사는 총 26곳이다. 올해 안으로 이지스운용, 미래에셋운용, MDM, SK D&D가 추가로 진출할 것으로 예상되며 30개 가까이 늘어날 것으로 전망된다.
코스닥시장에서 메디아나가 3분기 부진한 실적을 기록했다는 소식에 신저가를 경신했다. 메디아나는 전일대비 0.88% 하락한 1만1200원에 장을 마감했다. 장중 한 때 1만1100원까지 하락하며 52주 신저가를 기록했다.
메디아나는 3분기 연결기준 영업이익이 9억9600만원으로 전년동기대비 41.8% 감소했다고 공시했다. 같은 기간 매출액은 110억1700만원으로 9.1% 줄었고 당기순이익은 9억1600만원으로 6.2% 감소한 것으로 잠정 집계됐다. [ⓒ무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>