Update2026.10.26 월

[버핏연구소=홍승환 기자] NH투자증권은 현대모비스(012330)에 대해 인도 공장 화재에도 제조부문 흑자와 A/S 사업부 호실적이 이어졌다며 투자의견 ‘매수’를 유지했다. 다만 SDV(소프트웨어 중심 차량) 전환과 휴머노이드 양산 시점에 대한 눈높이를 낮추며 목표주가를 기존 87만원에서 71만원으로 하향했다. 현대모비스의 전일 종가는 48만2000원이다.
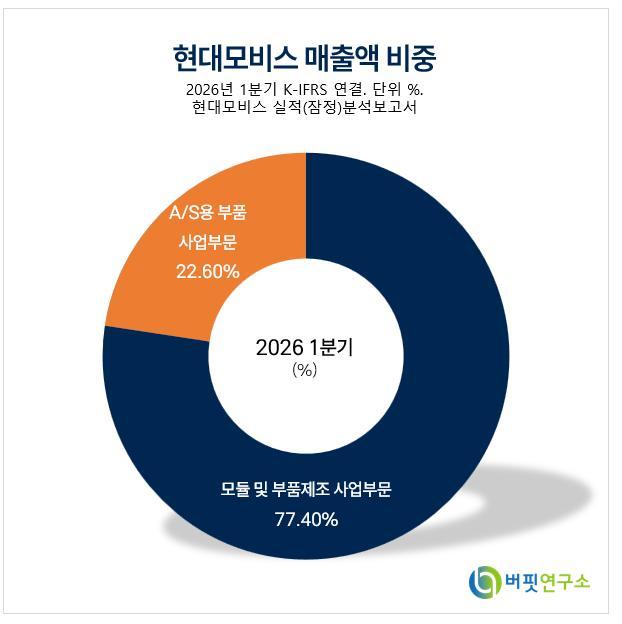 현대모비스 매출액 비중. [이미지=버핏연구소]하늘 NH투자증권 연구원은 “현대모비스의 2분기 실적은 인도 공장 화재로 인한 손실 인식에도 제조부문 흑자 지속과 A/S 사업부의 견조한 실적이 이어지며 양호한 분기 실적을 시현했다”고 밝혔다.
이어 “하반기에는 휴머노이드 부품 공급 관련 사업 구체화가 기대된다”라고 평가했다.
목표주가 하향은 신사업 구체화 시점 지연을 반영한 결과다. 하 연구원은 “OE(글로벌 완성차) 업체들의 비용 부담 확대와 전동화 프로젝트 중단 및 지연으로 SDV 전환이 늦어지고 있다”며 “휴머노이드 양산 시점에 대한 눈높이도 조정했다”고 설명했다.
이에 따라 NH투자증권은 현대모비스의 목표 주가수익비율(PER)을 기존 17.9배에서 14.8배로 낮춰 목표주가를 산출했다. 목표주가는 12개월 선행 지배지분 순이익 4조2850억원과 보통주 8890만9000주, 타깃 PER 14.8배를 적용해 산정됐다.
휴머노이드 부품 사업은 기대감이 유지되고 있다. 하 연구원은 “휴머노이드 바디 액추에이터는 양산에 필요한 서플라이체인을 구축 완료하고 고객사에 시제품을 납품하는 단계에 진입했다”며 “핸드 그리퍼도 보스턴다이내믹스(BD)와 긴밀한 협업을 통해 연구개발 단계에 진입한 것으로 보인다”고 밝혔다.
다만 “그 외 부품 공급 논의는 아직 진행 중”이라고 덧붙였다.
이번 2분기 실적은 시장 기대치를 웃돌았다. 현대모비스의 2분기 연결기준 매출액과 영업이익은 각각 16조3247억원, 9752억원을 기록했다. 매출액은 전년동기대비 2.4%, 영업이익은 12.1% 증가한 수준이다. 영업이익률은 6.0%를 기록했다.
하 연구원은 “모듈 및 핵심부품은 완성차 생산량 감소에도 비계열 전장 부품 매출 증가로 탑라인이 성장했다”며 “전동화 사업부는 EV(전기차) 생산량 감소로 부진이 지속됐으나 전장사업부에서 빠르게 회복되며 제조부문 흑자가 지속됐다”고 분석했다.
A/S 사업부는 고수익성을 이어갔다. 그는 “A/S 사업부는 고환율 수혜와 평균판매가격(ASP) 인상, 관세 환급 약 400억원이 발생하며 영업이익률 27.8%의 고수익을 지속했다”고 말했다.
인도 공장 화재 영향은 2분기에 일부 반영됐다. 하 연구원은 “인도 공장 화재로 인해 2분기 영업손실 약 240억원, 영업외손실 1266억원이 발생했다”며 “연간 영업손실 규모는 총 1040억원으로 예상된다”라고 밝혔다.
이어 “분기별로는 3분기 500억원, 4분기 300억원의 손실이 발생할 전망”이라며 “2분기에 인식한 영업외손실분은 보험금으로 연내 회수 가능할 것”이라고 설명했다.
NH투자증권은 현대모비스의 올해 연결기준 매출액과 영업이익을 각각 66조3740억원, 3조7250억원으로 전망했다. 이는 전년대비 각각 8.6%, 10.9% 증가한 수준이다. 내년 매출액과 영업이익은 각각 71조7560억원, 4조2530억원으로 추정했다.
부문별로는 하반기에도 제조부문 회복과 A/S 사업부의 이익 기여가 이어질 것으로 봤다. NH투자증권은 현대모비스의 3분기 매출액과 영업이익을 각각 17조3220억원, 9550억원으로 전망했다. 4분기 매출액과 영업이익은 각각 17조1670억원, 9920억원으로 추정했다.
현대모비스는 현대자동차그룹 계열의 자동차 부품 기업이다. 모듈 및 핵심부품, 전동화 부품, A/S 부품 사업을 영위하고 있으며 현대차그룹 내 주요 전기동력차 부품 공급사로 자리하고 있다. 최근에는 전장 부품 매출 확대, A/S 사업부 수익성, 휴머노이드 액추에이터와 핸드 그리퍼 등 신사업 구체화 여부가 주요 투자 변수로 꼽힌다.
 현대모비스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>