Update2026.10.24 토

[버핏연구소=홍승환 기자] SK증권은 삼성물산(028260)에 대해 하이테크 중심의 건설부문 실적 개선과 삼성전자 배당 확대에 따른 주주환원 증가가 기대된다며 투자의견 ‘매수’와 목표주가 55만원을 유지했다. 삼성물산의 전일 종가는 36만7000원이다.
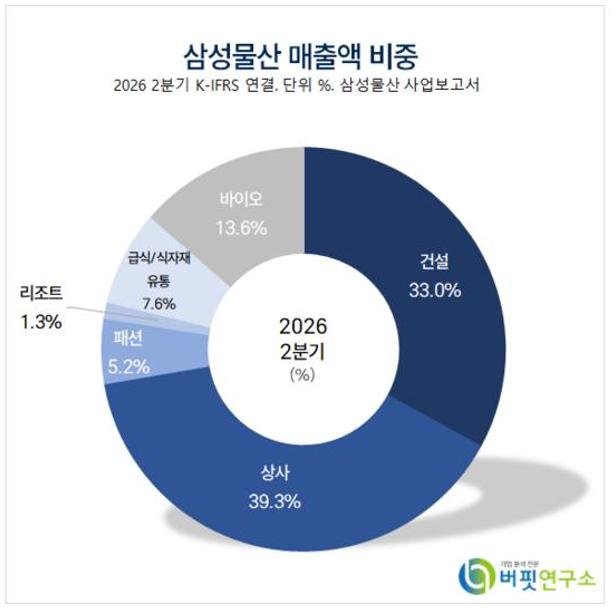 삼성물산 매출액 비중. [이미지=버핏연구소]
최관순 SK증권 연구원은 “삼성물산의 올해 매출액은 45조8000억원, 영업이익은 3조8000억원으로 예상한다”며 “전년대비 각각 12.3%, 15.1% 증가하는 수준”이라고 밝혔다. 예상 영업이익률은 8.3%다.
실적 개선은 건설부문이 주도할 것으로 전망했다. SK증권은 올해 건설부문 매출액과 영업이익을 각각 15조9110억원, 7360억원으로 예상했다. 전년대비 각각 12.5%, 37.3% 증가하는 수준이다.
최 연구원은 “지난해 삼성물산 별도 매출에서 삼성전자향 매출 비중은 16.1%였으나 올해 상반기에는 29.2%까지 상승했다”며 “하반기에도 하이테크 공정 본격화에 따른 성장세가 예상돼 실적 개선이 이어질 전망”이라고 설명했다.
오는 3분기 연결기준 매출액과 영업이익은 각각 11조5440억원, 9940억원으로 전망했다. 매출액은 전년동기 10조1510억원보다 13.7%, 영업이익은 9940억원으로 전년동기와 유사한 수준이다. 4분기 매출액과 영업이익은 각각 11조7650억원, 1조450억원으로 예상했다.
사업부별 3분기 영업이익은 건설 2140억원, 상사 780억원, 패션 330억원, 레저 170억원, 식음 530억원, 바이오 6000억원으로 추정했다. 4분기에는 건설 2090억원, 상사 850억원, 패션 530억원, 레저 190억원, 식음 340억원, 바이오 6450억원을 전망했다.
연간 기준으로는 올해 상사부문 매출액과 영업이익을 각각 16조8780억원, 4140억원으로 예상했다. 패션은 매출액 2조2980억원, 영업이익 1780억원, 식음은 매출액 3조4460억원, 영업이익 1490억원으로 전망했다. 바이오부문 매출액과 영업이익은 각각 6조5290억원, 2조3140억원으로 추정했다.
배당 확대도 핵심 투자 포인트로 제시됐다. 삼성물산은 관계사에서 받은 배당수입의 60~70%를 재배당하는 정책을 운용하고 있다. SK증권은 삼성전자의 배당 확대가 삼성물산의 배당 재원 확대로 이어질 것으로 전망했다.
최 연구원은 “2027년 초 지급하는 삼성물산 배당금은 올해 지급받는 관계사 배당수입에 연동된다”며 “삼성전자의 3분기 배당금 30조원이 포함될 예정”이라고 밝혔다. 이에 따라 삼성물산의 올해 예상 DPS(주당배당금)은 8550원으로 추정됐다. 이는 시장 컨센서스 3882원을 크게 웃도는 수준이다. 지난해 DPS 2800원과 비교하면 세 배 이상 늘어나는 규모다.
삼성생명 배당 확대도 추가적인 주주환원 재원으로 작용할 수 있다. 최 연구원은 “삼성전자의 배당 확대에 따라 삼성생명 배당까지 증가할 경우 삼성물산의 배당 재원도 추가적으로 늘어나게 된다”고 설명했다.
SK증권은 삼성물산의 올해 배당성향을 51.6%로 전망했다. 내년과 2028년 배당성향은 각각 51.0%, 48.8%로 예상했다. DPS는 올해 8550원, 내년과 2028년 각각 1만원으로 추정했다. 지분가치 상승도 투자 매력을 높이는 요인으로 꼽혔다. 삼성물산의 현재 상장 자회사 지분가치 구성은 삼성전자 62.0%, 삼성바이오로직스 21.4%, 삼성생명 8.6% 등이다.
삼성바이오로직스 주가가 연초 이후 17.9% 하락했음에도 삼성전자와 삼성생명 주가가 각각 127.8%, 84.6% 상승하면서 삼성물산이 보유한 상장 자회사 지분가치는 48.2% 증가했다. 2분기 재무구조도 순현금으로 전환됐다.
다만 주가에는 아직 지분가치 상승과 주주환원 확대가 충분히 반영되지 않았다고 판단했다. 삼성물산의 NAV(순자산가치) 대비 할인율은 57.8%로 연초 58.5%와 비교해 개선 폭이 크지 않았다.
최 연구원은 “8월 삼성전자의 대규모 주주환원정책 발표로 삼성물산의 주주환원 확대가 가시화됐지만 NAV 대비 할인율 개선폭은 미미하다”며 “10월 삼성전자 분기배당이 확정되고 삼성물산의 양호한 실적이 확인되면 NAV 대비 할인율의 추가 축소를 예상한다”고 밝혔다.
SK증권은 삼성물산의 지분가치를 130조9930억원으로 평가했다. 이 가운데 삼성전자 지분 NAV는 81조5990억원, 삼성바이오로직스 27조7260억원, 삼성생명 11조2580억원으로 산정했다.
본업 사업가치는 10조1240억원으로 평가했다. 사업부별로 건설 5조2770억원, 상사 2조9660억원, 패션 1조200억원, 식음 8570억원, 레저 40억원을 반영했다.
SK증권은 삼성물산의 올해 연결기준 매출액과 영업이익을 각각 45조7700억원, 3조7910억원으로 전망했다. 내년 매출액과 영업이익은 각각 48조7420억원, 4조4780억원으로 예상했다. 2028년에는 매출액 51조4470억원, 영업이익 4조7560억원을 전망했다.
올해 지배주주순이익은 2조7110억원으로 추정했다. 내년과 2028년에는 각각 3조2090억원, 3조3500억원으로 증가할 것으로 봤다.
수익성도 개선될 전망이다. 영업이익률은 지난해 8.1%에서 올해 8.3%, 내년 9.2%로 높아질 것으로 예상했다.
밸류에이션은 올해 예상 주당순이익(EPS) 1만6565원 기준 주가수익비율(PER) 22.2배로 추정했다. 내년 PER은 18.7배, 2028년은 17.9배로 낮아질 것으로 전망했다. 주가순자산비율(PBR)은 올해 0.6배, 내년 0.6배로 예상했다.
최 연구원은 “견조한 본업에 따른 실적 개선이 유효하고 자회사 배당 확대에 따라 시장 기대치를 상회하는 주주환원이 예상된다”며 “10월 삼성물산 실적과 삼성전자 배당 발표를 계기로 할인율 축소 가능성이 높다”고 평가했다.
삼성물산은 건설, 상사, 패션, 리조트·레저, 식음, 바이오 등 다양한 사업을 영위하는 삼성그룹 계열사다. 삼성전자와 삼성생명, 삼성바이오로직스 등 주요 계열사 지분을 보유하고 있으며, 최근에는 하이테크 건설 매출 확대, 관계사 배당 증가, 주주환원 확대와 NAV 대비 할인율 축소 여부가 주요 투자 포인트로 꼽힌다.
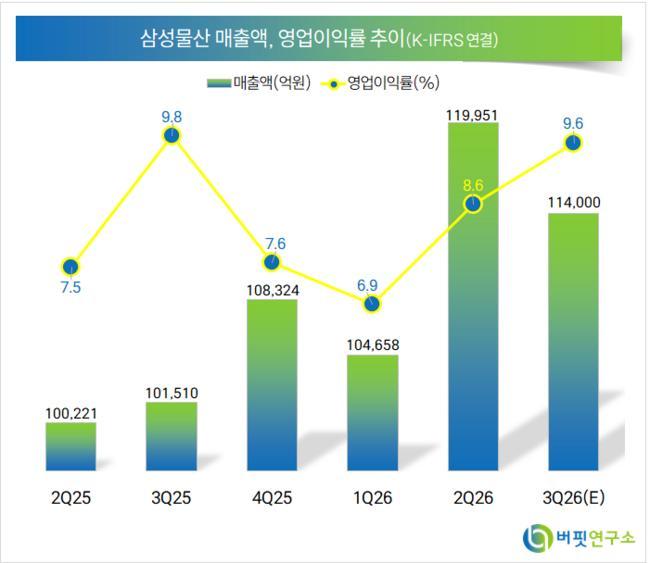 삼성물산 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>