
Update2026.11.23 월

[버핏연구소=홍승환 기자] 하나증권은 아이씨티케이(456010)에 대해 위드네트웍스 인수로 외형 성장과 KT향 유통망 확보가 동시에 가능해졌다며 투자의견 ‘매수’와 목표주가 6만원을 유지했다. 아이씨티케이의 전일 종가는 2만3550원이다.
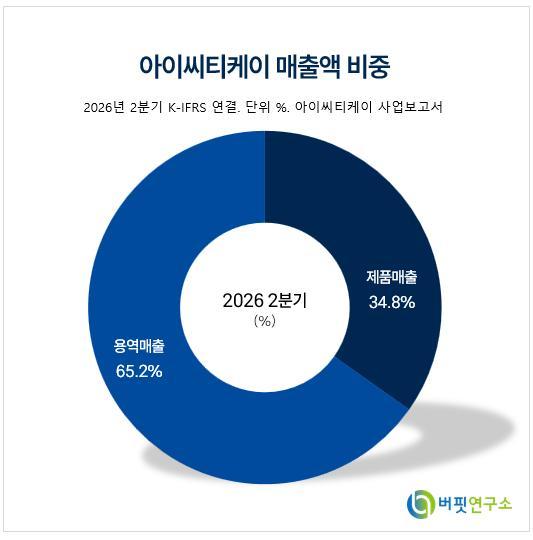 아이씨티케이 매출액 비중. [이미지=버핏연구소]
이상훈 하나증권 연구원은 “아이씨티케이는 연매출 400억원에 달하는 위드네트웍스 인수를 통해 대규모 외연 확장을 이뤘다”며 “위드네트웍스를 통해 KT향 유통망을 확보하면서 통신사 품질테스트를 자체 진행할 경우 소요됐을 막대한 비용과 시간을 절감했다”고 밝혔다.
이어 “KT의 와이파이7(WiFi-7) 교체 시기와 맞물려 아이씨티케이의 PUF칩 보급이 급물살을 탈 수 있다”며 “최근 양산 궤도에 오른 양자컴퓨터 동향을 감안하면 양자암호의 핵심축인 PUF칩 수요가 더욱 증가할 것”이라고 평가했다.
아이씨티케이는 최근 액세스포인트(AP) 공급업체 위드네트웍스를 인수했다. 위드네트웍스는 주로 KT를 대상으로 와이파이와 관련 솔루션을 공급하며 자회사를 포함해 연간 연결기준 약 400억원의 매출을 내고 있다.
인수대금 납입은 지난 1일 마무리됐다. 이에 따라 위드네트웍스 실적은 4분기부터 아이씨티케이 연결 실적에 반영될 예정이다. 이 연구원은 “아이씨티케이는 114억원에 불과한 대금으로 매출 규모가 자사의 10배에 달하는 업체를 인수한 좋은 기회를 잡았다”고 설명했다.
위드네트웍스의 단기차입금 179억원은 부담 요인으로 거론되지만 재무건전성 악화 가능성은 크지 않다고 판단했다. 이 연구원은 “단기차입금 대부분은 부동산 담보 차입금으로 지속적으로 대환 중”이라며 “그 외 차입금도 위드네트웍스의 유동자산으로 충분히 대응할 수 있는 규모”라고 분석했다.
이번 인수의 핵심 성과로는 KT향 유통망 확보가 꼽혔다. 통신장비와 기기는 안정성이 중요한 만큼 통신사 납품 레퍼런스 확보가 중요한데, 위드네트웍스를 통해 관련 진입 장벽을 낮출 수 있다는 설명이다. 아이씨티케이는 현재 머큐리를 통해 LG유플러스에 보안칩을 공급하고 있다.
이 연구원은 “이번에는 KT 유통망을 확보함에 따라 레퍼런스 확보에 소요되는 시간과 비용을 대폭 절감하게 된 점이 의미가 크다”고 밝혔다.
KT의 WiFi-7 교체도 PUF칩 수요 확대의 계기가 될 것으로 전망했다. 이 연구원은 “이번 인수를 계기로 아이씨티케이의 PUF칩이 급격하게 보급될 수 있다”며 “KT의 WiFi-7 교체 보급 시기와 맞물렸기 때문”이라고 설명했다.
이어 “2025년 발생한 무허가 펨토셀 사건으로 곤혹을 치른 KT 입장에서는 해킹 방지를 위해 신규 보급되는 AP의 보안 기능을 강화할 유인이 크다”고 분석했다.
양자컴퓨터 확산도 PUF칩 수요에 긍정적으로 작용할 것으로 봤다. 이 연구원은 “아이온큐의 양자컴퓨터 양산시설 구축 등으로 양자컴퓨터 보급에 따른 양자해킹 가능성이 증가하는 점을 감안하면 이번 교체주기에 PUF칩을 보안 용도로 채택할 필요성이 커질 것”이라고 평가했다.
WiFi-7 확산 과정에서 PUF칩의 실증도 동시에 진행될 것으로 예상했다. 특정 제품군에서 보안 표준으로 자리잡을 경우 향후 통신망에 연계된 다른 제품과 타 통신사로 보안칩 적용 범위가 확대될 가능성이 있다는 설명이다.
이 연구원은 “WiFi-7 보급률 향상과 함께 사실상의 PUF칩 실증 작업이 진행될 것”이라며 “한번 특정 제품의 보안 표준으로 자리잡으면 통신망에 연계된 타 제품군과 통신사를 대상으로도 보안칩 저변이 넓어질 수 있다”고 밝혔다.
위드네트웍스 자체 실적도 아이씨티케이 외형 성장에 기여할 전망이다. 하나증권은 위드네트웍스의 올해 연결 매출액이 400억원을 웃돌 것으로 전망했다. 회사는 정보보호사업과 ICT 인프라 구축 사업을 영위하며 정보보호 플랫폼, 제로트러스트, 보안솔루션 개발, WiFi, 클라우드, 5G 등을 사업 영역으로 두고 있다.
하나증권은 아이씨티케이의 올해 연결기준 매출액을 135억원으로 전망했다. 지난해 40억원보다 237.5% 증가하는 수준이다. 영업손실은 70억원으로 적자가 이어질 것으로 예상했다.
내년에는 위드네트웍스 연결 효과가 본격적으로 반영되면서 매출 규모가 크게 확대될 전망이다. 하나증권은 내년 매출액을 449억원으로 예상했다. 올해보다 232.6% 증가하는 수준이다.
영업이익도 내년부터 흑자전환할 것으로 봤다. 하나증권은 올해 70억원의 영업손실에서 내년 12억원의 영업이익으로 돌아설 것으로 전망했다. 2028년에는 영업이익이 36억원으로 확대될 것으로 추정했다.
영업이익률은 올해 -51.9%에서 내년 2.7%, 2028년 7.3%로 개선될 전망이다. 순이익도 내년 흑자전환이 예상됐다. 하나증권은 올해 152억원의 지배주주순손실을 기록한 뒤 내년 16억원, 2028년 34억원의 지배주주순이익을 거둘 것으로 전망했다.
현금성자산은 올해 184억원에서 내년 376억원, 2028년 413억원으로 증가할 것으로 예상했다. 순금융부채는 올해 -322억원, 내년 -473억원, 2028년 -521억원으로 순현금 상태가 이어질 것으로 봤다.
목표주가는 6만원을 유지했다. 하나증권은 지난 5월 기존 목표주가 4만원에서 6만원으로 높인 뒤 이번 보고서에서도 같은 수준을 제시했다.
아이씨티케이는 PUF(물리적 복제방지기술)를 기반으로 보안 반도체와 보안 솔루션을 개발하는 기업이다. 최근에는 위드네트웍스 인수를 통한 KT향 유통망 확보, WiFi-7 교체에 따른 PUF칩 보급 확대 가능성, LG유플러스 납품 레퍼런스, 양자컴퓨터 확산에 따른 보안 수요 증가가 주요 투자 포인트로 꼽힌다.
 아이씨티케이 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














