Update2026.10.26 월

iM증권은 삼성에스디에스(018260)에 대해 이번 3분기 클라우드와 물류 부문 성장으로 컨센서스에 부합하는 실적이 예상되고 자체 현금흐름 기반의 AI 데이터센터 투자로 밸류에이션 리레이팅이 가능하다며 투자의견 '매수'와 목표주가 27만원을 유지했다. 삼성에스디에스의 전일 종가는 22만2500원이다.
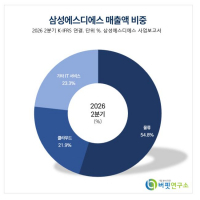
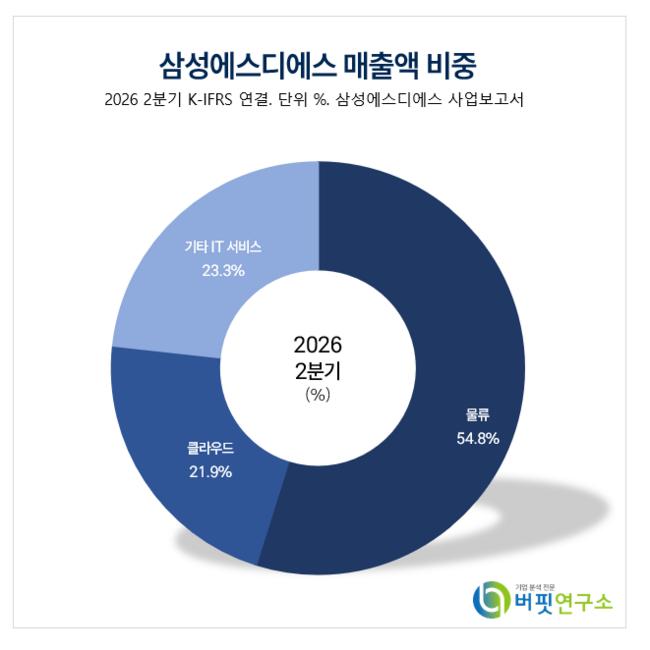 삼성에스디에스 매출액 비중.[이미지=버핏연구소]
이상헌 iM증권 연구원은 "삼성에스디에스의 이번 3분기 연결 매출액은 3조6729억원, 영업이익은 2453억원으로 컨센서스에 부합할 것"이라며 "클라우드 매출 성장세가 지속되고 있는 가운데 물류부문도 실적 호조세가 예상되기 때문"이라고 밝혔다.
매출액은 전년동기대비 8.3% 늘지만 전분기대비 1.2% 줄고, 영업이익은 전년동기대비 5.6%, 전분기대비 5.8% 증가하는 수준이다.
이어 “IT서비스부문은 SI 매출 축소에도 CSP와 MSP 등 클라우드가 매출 성장세를 이끌면서 전년동기 수준의 수익성을 유지할 것”이라며 "물류부문은 물동량이 증가하는 환경에서 운임 상승 효과가 가시화되며 수익성 개선이 예상된다"고 설명했다.
대규모 투자 계획도 성장 동력으로 꼽혔다. 그는 “AI 인프라 부문에 5조원, 신사업 M&A 부문에 4조원, AX·AI 서비스 및 AI 플랫폼·솔루션 분야에 1조원 등 총 10조원을 오는 2031년까지 투자할 예정”이라며 "투자 재원으로는 KKR로부터 유치한 1조2000억원과 보유 현금성 자산 6조6000억원, 향후 영업활동을 통해 창출할 수익 등을 활용할 예정"이라고 분석했다.
데이터센터 용량도 대폭 늘린다. 이 연구원은 "기존 데이터센터의 고밀도화와 신규 AI 데이터센터 구축을 병행해 지난해 약 110MW 수준인 데이터센터 용량을 오는 2029년 230MW 이상, 오는 2031년까지 DBO를 포함해 800MW 이상으로 확대할 계획"이라며 "오는 2029년까지 동탄AI 서관 데이터센터 20MW, 국가AI 컴퓨팅센터 40MW, 구미AI 데이터센터 60MW 등 총 120MW를 추가로 확보할 예정"이라고 말했다.
투자 방식도 다각화한다. 그는 “CAPEX형은 부지와 건물부터 GPU와 서버까지 전 자산을 보유하면서 코로케이션, GPUaaS 등으로 서비스 매출을 직접 수취하는 방식이라 투자부담은 크지만 수익 상방은 가장 클 수 있다”며 "대표 사례인 구미AI 데이터센터는 오는 2029년 3월 가동을 목표로 건물, 전력, 냉각 등 기반 설비 구축에 4273억원이 소요될 예정"이라고 진단했다.
다만 가동률 확보가 관건이다. 이 연구원은 “CAPEX형 투자는 충분한 수요 확보를 통한 가동률 상승 여부가 수익성에 지대한 영향을 미칠 것”이라며 "수요 측면에서 상당 부분을 Captive가 차지할 것으로 예상될 뿐 아니라 글로벌 프런티어 AI 기업 테넌트 유치도 가능해지면서 가동률 상승에 따른 수익성 개선이 가속화될 것"이라고 평가했다.
그는 "기존 데이터센터 매출 1조6000억원에 구미AI 데이터센터 2조원, 국가AI 컴퓨팅센터 2조원, DBO 사업 1조원 등의 매출이 더해지면서 오는 2031년 데이터센터 관련 연간 매출은 6조6000억원에 이를 것"이라며 “10% 중후반대의 영업이익률을 가정하면 1조원 이상의 영업이익을 확보하게 된다”고 전망했다.
이어 “AI 데이터센터 매출 성장이 가속화되면서 수익성 개선 가시화로 밸류에이션이 리레이팅될 수 있을 것”이라고 덧붙였다.
iM증권은 삼성에스디에스의 올해 매출액과 영업이익을 각각 14조5760억원, 8200억원으로 추정했다. 매출액은 전년대비 4.6% 늘지만 영업이익은 14.3% 줄어드는 수준이다. 내년 매출액과 영업이익은 각각 15조2740억원, 1조530억원으로 예상했다.
삼성에스디에스는 IT서비스와 물류 사업을 영위하며 국내에서 상암, 수원, 구미, 춘천, 동탄 등 5개 데이터센터를 가동하고 있다. 외국인 지분율은 19.6%다. 시가총액은 17조2170억원, 52주 최고가와 최저가는 각각 36만2000원과 14만8300원이다.
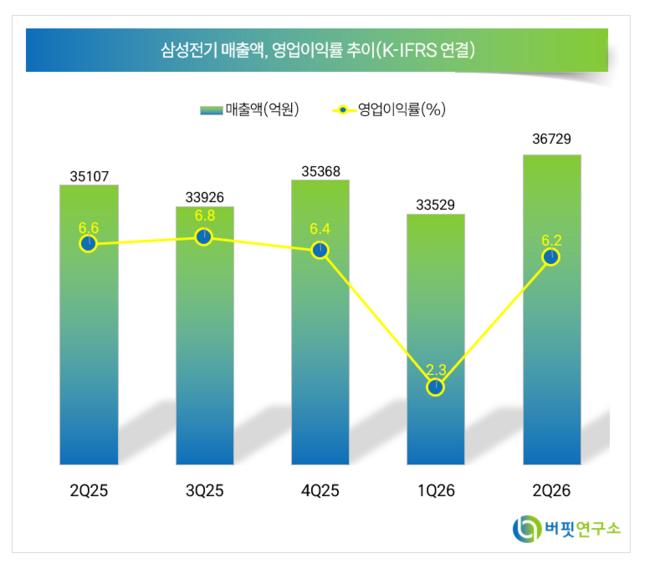 삼성에스디에스 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>