
-
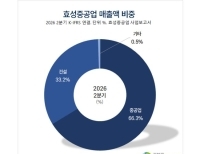 [버핏 리포트] 효성중공업, 미국 중심 수익성 개선… 현지 생산 확대로 경쟁우위 강화 – KB
KB증권은 27일 효성중공업(298040)에 대해 미국 중심으로 수익성이 개선되고 있고 현지 생산이 확대되며 경쟁우위가 강화될 것이라며, 투자의견 ‘매수’와 목표주가 320만원를 신규 제시했다. 효성중공업의 전일 종가는 187만7000원이다.정혜정 KB증권 애널리스트는 “3분기 매출액 1조9000억원(+15.4%, 이하 전년동기대비), 영업이익 3043억...
2026-10-27 이승윤
-
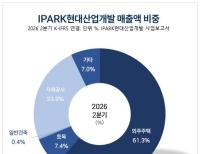 [버핏 리포트] IPARK현대산업개발, 수주 목표 6.5조→10조 상향...성장 기대감 확대 - 삼성
삼성증권은 IPARK현대산업개발(294870)에 대해 외주주택 원가율 개선과 자체사업 매출 확대에 힘입어 올해 3분기 영업이익이 시장 기대치를 웃돌았다고 평가했다. 특히 일회성 이익에 의존하지 않은 구조적인 수익성 개선이 오는 2028년까지 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 2만8000원에서 3만1000...
2026-10-27 추승수
-
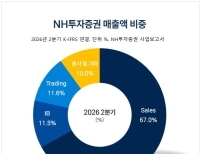 [버핏 리포트] NH투자증권, 운용순익 선방으로 컨센서스 상회...증시 위축 영향으로 목표주가 ↓ - NH
SK증권은 NH투자증권(005940)에 대해 증시 위축으로 브로커리지와 자산관리 수수료 수익이 부진했지만, 보수적인 운용 전략을 통해 운용손익이 선방하면서 3분기 실적이 시장 기대치를 웃돌았다고 평가했다. 투자의견 ‘매수’를 유지했지만 거래대금 전망과 이익 추정치 하향을 반영해 목표주가는 기존 4만4000원에서 3만2000원으로 낮췄...
2026-10-27 홍승환
-
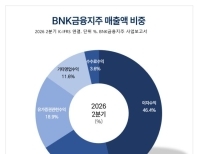 [버핏 리포트] BNK금융지주, 3분기 순익 28.5% 감소...’대손비용' 가이던스 낙관적, 목표가 하향 - iM
iM증권은 BNK금융지주(138930)에 대해 이번 3분기 유가증권 관련 손실 확대로 컨센서스를 밑도는 실적을 기록했고 회사가 제시한 대손비용 가이던스는 다소 낙관적이라며 투자의견 '매수'를 유지하고 목표주가를 기존 2만3000원에서 1만7000원으로 하향 조정했다. BNK금융지주의 전일 종가는 1만1780원이다.설용진 iM증권 연구원은 “BNK금융...
2026-10-27 김규호
-
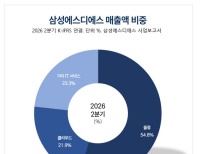 [버핏 리포트] 삼성에스디에스, 3분기 컨센서스 부합 전망...’AI 데이터센터' 투자로 리레이팅 기대 - iM
iM증권은 삼성에스디에스(018260)에 대해 이번 3분기 클라우드와 물류 부문 성장으로 컨센서스에 부합하는 실적이 예상되고 자체 현금흐름 기반의 AI 데이터센터 투자로 밸류에이션 리레이팅이 가능하다며 투자의견 '매수'와 목표주가 27만원을 유지했다. 삼성에스디에스의 전일 종가는 22만2500원이다.이상헌 iM증권 연구원은 "삼성에스디...
2026-10-26 김규호
-
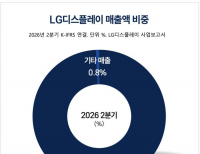 [버핏 리포트] LG디스플레이, 환율·칩플레이션 부담에 수익성 압박…'2027년 점유율 확대' 주목 - 키움증권
키움증권은 LG디스플레이(034220)에 대해 환율과 칩플레이션에 따른 원가 부담으로 3분기 수익성이 악화할 것으로 전망했다. 다만 2027년 고객사 내 점유율 확대와 대형 OLED 출하 증가 가능성을 고려해 투자의견 '매수'를 유지하고 목표주가 1만1000원을 유지했다. LG디스플레이의 지난 10월 23일 종가는 7150원이다.권민규 키움증권 연구원은 "...
2026-10-26 김지원
-
 [버핏 리포트] 우리금융지주, CD로 인한 NIM 하락...주주환원 확대가 열쇠 - 상상인
상상인증권은 우리금융지주(316140)에 대해 NIM(순이자마진) 하락에도 이자이익 증가와 대손비용 감소를 통해 견조한 이익 체력을 확인했다고 평가했다. 특히 자본비율 개선과 주주환원 확대 가능성을 핵심 투자포인트로 꼽으며 투자의견 ‘매수’와 목표주가 4만6000원을 유지했다. 우리금융지주의 전일 종가는 3만100원이다.김현수 상상...
2026-10-26 홍승환
-
 [버핏 리포트] 현대그린푸드, 영업일수 줄어도 실적은 성장...3Q 영업익 12.3% 증가 전망 - IBK
IBK투자증권은 현대그린푸드(453340)에 대해 추석 연휴에 따른 영업일수 감소에도 유통·외식사업 성장과 단체급식 가격 인상 효과로 올해 3분기 실적 개선이 이어질 것으로 전망했다. 특히 사업 포트폴리오 다변화에 따른 이익 안정성과 주주환원 확대 가능성을 긍정적으로 평가했다. 이에 투자의견 '매수'와 목표주가 2만5000원을 유...
2026-10-26 추승수
-
 [버핏 리포트] IPARK현대산업개발, AI 산업 불확실성에도 국내 주택시장 중심 사업구조로 주가 흐름 유지 – 신한
신한투자증권은 26일 IPARK현대산업개발(294870)에 대해 AI 산업의 불확실성에 따른 증시 변동성에도 국내 주택시장 중심 사업구조 덕에 주가 흐름이 안정적으로 유지되고 있다며, 투자의견 ‘매수’를 유지하고 목표주가를 3만원으로 상향했다. IPARK현대산업개발의 전일 종가는 2만1950원이다.김선미 신한투자증권 애널리스트는 “3분...
2026-10-26 이승윤
-
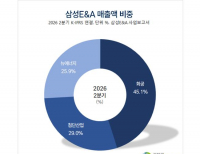 [버핏 리포트] 삼성E&A, 2027 높은 수주 규모 지속… 두 자릿수 성장 전망 – 교보
교보증권 22일 삼성E&A(028050)에 대해 내년에 높은 수주 규모가 지속되며 실적이 두 자릿수 성장할 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 7만1000원으로 상향했다. 삼성E&A의 전일 종가는 5만5400원이다.이상호 교보증권 애널리스트는 “3분기 연결 매출액 2조9000억원(+45.8%, 이하 전년동기대비), 영업이익 5006억원(+183.6%)을 ...
2026-10-23 이승윤


