
-
 [버핏 리포트] SOOP, 플레이디 인수 효과 본격화…광고 매출 급증 – 신한
신한투자증권은 15일 SOOP(067160)에 대해, 업종 내 가장 높은 실적 성장률과 광고 매출 고성장을 기반으로 실적 성장세를 이어갈 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 17만원으로 상향했다. SOOP의 전일 종가는 9만600원이다.신한투자증권의 강석오 애널리스트는 “2분기 연결기준 영업수익은 1207억원(전년동기대비 +19%), ...
2025-07-15 윤승재
-
 [버핏 리포트]한화에어로스페이스, 현지거점 통한 장기 성장동력 확보...글로벌 방위산업 호황 수혜 기대 – LS
LS증권은 14일 한화에어로스페이스(012450)에 대해 글로벌 방위산업 호황에 따른 현지거점에 대한 수요가 증가할 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 110만원으로 상향했다. 한화에어로스페이스의 전일 종가는 80만6000원이다.최정환 LS증권 애널리스트는 “올해 2분기 연결기준 매출액 7조3738억원(전년동기대비 +297.9%),...
2025-07-14 이승윤
-
 [버핏리포트] 현대로템, 폴란드 K2 전차 공급 실행계약 협상 완료...방산 단일 수출 역사상 최대 규모
한화투자증권이 14일 현대로템(064350)에 대해 폴란드 후속 실행 계약 외에도 전차수출지역의 확대 가능성에 주목해 볼 필요가 있다며 투자의견은 매수, 목표주가는 24만원으로 상향했다. 현대로템의 전일종가는 18만4800원이다. 배성조 한화투자증권 연구원은 현대로템의 2분기 실적으로 매출액 1조3346억원(전년동기대비 +21.9%), 영업이익 2384억...
2025-07-14 정지훈
-
 [버핏 리포트] 대한항공, 비수기 실적 방어 + 통합 시너지 모색...목표가 25% ↑ - 유안타
유안타증권은 14일 대한항공(003490)에 대해, 2분기 실적이 시장 기대치를 상회했고 국제선 여객 운임 방어력과 장거리 노선 프리미엄 수요 확대가 긍정적이라며, 투자의견 ‘매수’를 유지하고 목표주가를 3만1000원으로 상향했다. 대한항공의 전일 종가는 2만4850원이다.유안타증권의 최지운 애널리스트는 “2분기 별도 기준 매출액은...
2025-07-14 윤승재
-
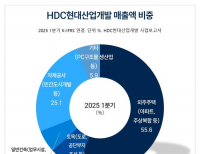 [버핏 리포트]HDC현대산업개발, 하반기 실적 상승 전망...업황 개선 기대↑ -상상인
상상인증권이 14일 HDC현대산업개발(294870)에 대해 최근 분명한 업황 및 실적 개선 기대에 건설 업종 내 상승여력이 높다고 판단한다며 투자의견은 매수, 목표주가는 3만3000원을 유지했다. HDC현대산업개발의 전일 종가는 2만3350원이다.김진범 상상인증권 연구원은 HDC현대산업개발의 2분기 실적으로 매출액 1조원(YoY -58%), 영업이익 742억원(YoY +38...
2025-07-14 김호겸
-
 [버핏 리포트]JYP, 2Q 영업익 시장 기대치↑...저연차 IP 공백 스키즈·트와이스 매울 것 – 한화
한화투자증권은 10일 JYP(035900)에 대해 저연차 그룹인 NMIXX(엔믹스)가 본격적인 월드투어를 진행하기 전까지 고연차인 스트레이키즈(스키즈)와 트와이스가 공백을 매워줄 것이라며, 투자의견 ‘매수’와 목표주가 9만원을 유지했다. JYP의 전일 종가는 7만1000원이다.박수영 한화투자증권 애널리스트는 “2분기 매출액과 영업이익이 각...
2025-07-11 이승윤
-
 [버핏 리포트] 롯데칠성, 내수 소비 개선•원가 부담 완화로 하반기 반등 가시화...목표주가 16만 – LS
LS증권은 11일 롯데칠성(005300)에 대해, 상반기 실적 부진이 이어지고 있으나 하반기부터 내수 소비 개선과 원가 부담 완화로 실적이 회복할 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 16만원으로 상향했다. 롯데칠성의 전일 종가는 13만2800원이다.LS증권의 박성호 애널리스트는 “2분기 연결 매출액 1조1234억원(전년동기대...
2025-07-11 윤승재
-
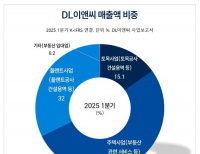 [버핏 리포트]DL이앤씨, 하반기 주택 외 수주 확보 검증 남았으나 "현 주가 25%↑ 여력 충분"-상상인
상상인증권이 11일 DL이앤씨(375500)에 대해 주택 외 수주 확보에 대한 검증은 하반기로 이연될 것, 특히 수주에 대한 실질적인 타격 가능성은 제한적이라며 투자의견은 매수, 목표주가는 6만2000원을 유지했다. DL이앤씨의 전일 종가는 4만9550원이다.김진범 상상인증권 연구원은 DL이앤씨의 2분기 실적으로 매출액 1조9000억원(YoY -6.8%, QoQ +6.6%), 영...
2025-07-11 김호겸
-
 [버핏 리포트]S-Oil, 우호적 수급환경 2026년까지 지속… 추가 실적 회복 전망–키움
키움증권 10일 S-Oil(010950)에 대해 글로벌 정제설비 순수 증설이 감소하며 정제마진이 저점 대비 2배 상승했고 이는 내년까지 지속되며 실적 회복을 이끌 것이라며, 투자의견 ‘매수’와 목표주가 7만7000원을 유지했다. S-Oil의 전일 종가는 6만3500원이다.키움증권의 김도현 애널리스트는 “올해 2분기 매출액은 7조6000억원(전년동기대...
2025-07-10 이승윤
-
 [버핏리포트] 한화오션, 하반기 해양 부문 수주 성과 있을것...美 시장 진출 시 가치 회복 ↑
한국투자증권이 10일 한화오션(042660)에 대해 하반기 해양 부문에서 대규모 수주 성과가 기대되고, 미국 시장 진출 여력이 남아있어 가치 회복 가능성이 크다며 투자의견은 매수, 목표주가는 11만4000원으로 유지했다. 한화오션의 전일종가는 7만8100원이다.강경태 한국투자증권 연구원은 한화오션의 2분기 실적으로 연결 기준 매출액 3조2282억...
2025-07-10 정지훈


