
-
 [버핏 리포트] 현대제철, 2분기 연속 적자에서 흑자 전환 전망...하반기 중국 반덤핑 관세 부과로 업황 개선 - NH
NH투자증권이 25일 현대제철(004020)에 대해 하반기 중국 철강 수출 감소와 중국 및 일본산 열연 반덤핑 잠정 관세 부과로 철강 업황 개선이 전망된다며 투자의견은 매수, 목표주가는 4만2000원으로 상향했다. 현대제철의 전일종가는 2만9550원이다. 이재광 NH투자증권 연구원은 "하반기부터 중국 철강 공급 제한으로 인한 중국 철강 수출 감소 효...
2025-06-25 정지훈
-
 [버핏 리포트]현대로템, 2Q 최대 영업이익 경신 전망...중동 지역 K2 계약 속도↑ -NH
NH투자증권이 25일 현대로템(064350)에 대해 중동 국가들의 노후화된 전차 교체 사업 추진 중인 상황에서 중동 지역 안보 위협이 높아져 사업 진행 속도가 빨라질 것으로 예상된다며 투자의견은 매수, 목표주가는 25만원으로 기존 대비 29% 상향했다. 현대로템의 전일 종가는 20만원이다.이재광 NH투자증권 연구원은 현대로템의 2분기 실적으로 매...
2025-06-25 김호겸
-
 [버핏 리포트]호텔신라, 호텔 사업 성수기 진입으로 향후 개선 기대 – NH
NH투자증권은 24일 호텔신라(008770)에 대해 아직까지는 영업상황의 어려움이 지속되고 있으나 호텔 사업이 성수기에 진입하며 3분기부터 실적이 개선될 전망이라며, 투자의견 ‘매수’를 유지하고 목표주가를 5만9000원으로 상향했다. 호텔신라의 전일 종가는 5만1000원이다.NH투자증권의 주영훈 애널리스트는 “경쟁사들의 시내 면세...
2025-06-24 윤승재
-
 [버핏 리포트] 삼성전기, 신사업 성과 가시화 긍정적...환율 하락은 아쉬워 -KB
KB증권이 삼성전기(009150)에 대해 성장이 정체된 기존 제품 중심에서 AI와 전기차 등 고부가 제품 중심으로 포트폴리오가 변화하고 있어 실적 흐름이 기대될 것이라며 투자의견은 매수, 목표주가는 20만원으로 유지했다. 삼성전기의 전일 종가는 13만300원이다.이창민 KB증권 연구원은 삼성전기의 2분기 실적이 매출액 2조6600억원(YoY +3%), 영업이...
2025-06-24 정지훈
-
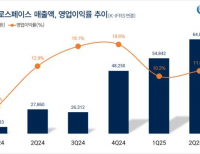 [버핏 리포트] 한화에어로스페이스, 중동 지역 무기 계약 속도↑...지상방산 부문 예상 수익 상향 – NH
NH투자증권은 24일 한화에어로스페이스(012450)에 대해 이란-이스라엘 전쟁과 미군 합세로 중동 지역 안보 위협이 높아져 중동 국가들과 진행중인 무기 체계 계약 협상 속도가 빨라질 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 120만원으로 상향했다. 한화에어로스페이스의 전일 종가는 91만9000원이다.이재광 NH투자증권 애널리...
2025-06-24 이승윤
-
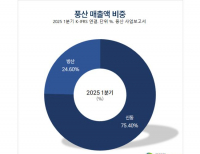 [버핏 리포트] 풍산, 방산사업 수주 확대...고마진 지속 전망 – 삼성
삼성투자증권은 23일 풍산(103140)에 대해 현대로템의 폴란드향 2차 무기 수출 계약이 임박, 2023년 초에 이어 풍산의 현대로템향 포탄 2차 수주 가능성도 고조되고 있다며, 투자의견 ‘매수’를 유지하고 목표주가를 15만원으로 상향했다. 풍산의 전일 종가는 12만6500원이다.백재승 삼성투자증권 애널리스트는 “최근 현대로템의 폴란드향 2차 ...
2025-06-23 이승윤
-
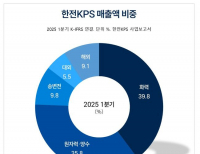 [버핏 리포트] 한전KPS, 하반기 영업실적 강화 전망...원전 정비로 성장 잠재력↑ -LS
LS증권이 23일 한전KPS(051600)에 대해 실적 전망치와 원전 정비(해외 노후 원전, 국내외 신규 원전) 및 해체(6/26 고리 1호기 해체 승인 여부 결정) 관련 성장 잠재력 등이 커질 것이라며 투자의견은 매수, 목표주가는 7만2000원으로 상향했다. 한전KPS의 전일 종가는 5만7700원이다.성종화 LS증권 연구원은 한전KPS의 2분기 실적으로 연결 기준 매출액 ...
2025-06-23 김호겸
-
 [버핏 리포트]두산퓨얼셀, 미국향 연료전지 판매 확대 예상 – NH
NH투자증권이 20일 두산퓨얼셀(336260)에 대해 연료전지의 국내 시장 규모는 동일하나 미국발 수주 증가로 외형이 증가하고 수익성이 회복될 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 2만3000원으로 상향했다. 두산퓨얼셀의 전일 종가는 1만9400원이다.NH투자증권의 정연승 애널리스트는 “국내 수소 정책은 일반 수소 입찰 ...
2025-06-20 이승윤
-
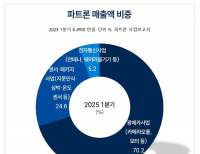 [버핏 리포트] 파트론, 더딘 업황 개선...2Q 실적 컨센서스 부합 전망 -KB
2025-06-20 김호겸
-
 [버핏 리포트]에이피알, 美 울타뷰티와 日 돈키호테 진출...화장품·B2B 성장세 지속 – LS
LS증권이 19일 에이피알(278470)에 대해 미국과 일본의 B2B(기업간 거래) 성장률이 지속될 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 16만500원으로 상향했다. 에이피알의 전일 종가는 13만3600원이다.LS증권의 조은애 애널리스트는 “올해 1분기 화장품 수출 고성장과 수익성이 좋은 B2B 매출 서프라이즈로 매출액 2660억원(전년...
2025-06-19 이승윤


