
-
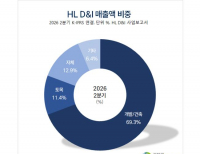 [버핏 리포트] HL D&I, 실적 개선 지속… 주가 저평가 구간 탈피하기 위한 노력 기대 – 한화
한화투자증권은 28일 HL D&I(014790)에 대해 실적 개선이 지속되고 있는 만큼 주가 저평가 구간을 탈피하기 위한 HL D&I의 노력이 있을 것이라며, 투자의견 ‘매수’와 목표주가 5500원을 유지했다. HL D&I의 전일 종가는 2450원이다.송유림 한화투자증권 애널리스트는 “3분기 매출액 4579억원(-4%, 이하 전년동기대비), 영업이익 289억원(+13.3%)...
2026-09-28 이승윤
-
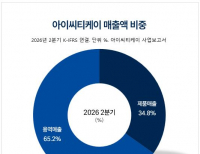 [버핏 리포트] 아이씨티케이, PQC 전환 정책이 보안칩 넘어 'KMS' 'HSM'으로 사업 넓힌다 - 스터닝밸류
스터닝밸류 리서치는 아이씨티케이(456010)에 대해 정부의 PQC(양자내성암호) 전환 정책이 보안칩을 넘어 KMS(키관리시스템), CA(인증기관), HSM(하드웨어보안모듈) 등으로 사업 영역을 넓히는 계기가 될 수 있다고 평가했다. 투자의견과 목표주가는 제시하지 않았다. 아이씨티케이의 전일 종가는 2만2900원이다.정금열 스터닝밸류 리서치 연구원은...
2026-09-28 홍승환
-
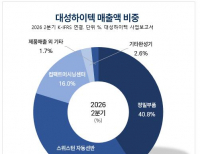 [버핏 리포트] 대성하이텍, '방산'에서 '로봇·데이터센터'까지...정밀부품 적용처 넓힌다 - 유안타
유안타증권은 대성하이텍(129920)에 대해 방산 부문의 추가 수주와 로봇 사업 확대, 데이터센터 관련 수요 증가를 바탕으로 향후 실적 개선이 기대된다고 전망했다. 대성하이텍의 지난 종가는 6040원이다.권명준 유안타증권 연구원은 "대성하이텍은 지난 2025년 12월 엘멧(Elmet)과 226억7000만원 규모의 항공유도무기 시스템 부품 공급계약을 체결...
2026-09-28 추승수
-
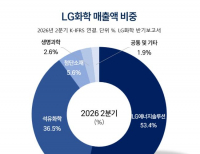 [버핏 리포트] LG화학, 양극재 회복 늦어져도 방향은 그대로...2027년 본격화 - NH
NH투자증권은 LG화학(051910)에 대해 양극재 수익성 회복 속도는 예상보다 더디지만 첨단소재와 자회사 LG에너지솔루션을 중심으로 실적 개선세가 이어질 것으로 보며 투자의견 '매수'를 유지했다. 다만 목표주가는 기존 40만원에서 35만원으로 12.5% 하향했다. LG화학의 지난 종가는 25만2500원이다.최영광 NH투자증권 연구원은 오는 2027년 신...
2026-09-28 이연우
-
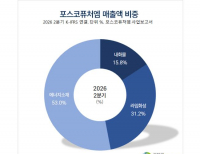 [버핏 리포트] 포스코퓨처엠, SK온과 LFP 양극재 수주 계약... 연평균 양극재 판매량 29.5%↑ – DS
DS증권은 23일 포스코퓨처엠(003670)에 대해 SK온과 LFP 양극재 수주 계약을 맺어 연평균 양극재 판매량이 전년대비 29.5% 증가할 전망이라며, 투자의견 ‘매수’와 목표주가 29만원을 유지했다. 포스코퓨처엠의 전일 종가는 18만4200원이다.최태용 DS증권 애널리스트는 “포스코퓨처엠은 지난 22일 SK온과 내년부터 2029년까지 1조742억원의 LF...
2026-09-23 이승윤
-
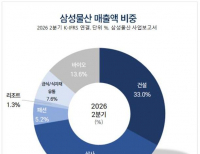 [버핏 리포트] 삼성물산, 하이테크 중심 건설부문 실적 개선...'삼성전자 배당'향 주주환원 기대 - SK
SK증권은 삼성물산(028260)에 대해 하이테크 중심의 건설부문 실적 개선과 삼성전자 배당 확대에 따른 주주환원 증가가 기대된다며 투자의견 ‘매수’와 목표주가 55만원을 유지했다. 삼성물산의 전일 종가는 36만7000원이다.최관순 SK증권 연구원은 “삼성물산의 올해 매출액은 45조8000억원, 영업이익은 3조8000억원으로 예상한다”...
2026-09-23 홍승환
-
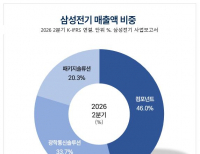 [버핏 리포트] 삼성전기, CPU 아래엔 ABF·옆엔 MLCC...에이전틱 AI 확산 '동시 수혜' - 메리츠
메리츠증권은 삼성전기(009150)에 대해 AI 확산에 따른 MLCC(적층세라믹콘덴서)와 ABF(아지노모토 빌드업 필름) 기판 수요 증가로 가파른 이익 성장이 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 적정주가는 기존 대비 상향한 220만원을 제시했다. 삼성전기의 전일 종가는 148만6000원이다.양승수 메리츠증권 연구원은 "올해 3...
2026-09-23 추승수
-
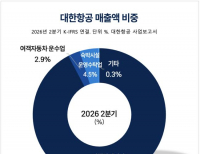 [버핏 리포트] 대한항공, 고운임 안착에 아시아나 턴어라운드...목표가↑ - KB
KB증권은 대한항공(003490)에 대해 여객 및 화물 운임의 구조적 상승과 종속기업인 아시아나항공의 손익 개선이 가시화되고 있다며 투자의견 ‘Buy’를 유지하고 목표주가를 기존 4만원에서 4만2000원으로 5.0% 상향 조정했다. 9월 22일 기준 대한항공의 주가 상승여력은 33.8%다.강성진 KB증권 연구원은 "외국인의 한국 관광 선호도가 높아지...
2026-09-23 김지원
-
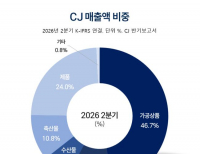 [버핏 리포트] CJ, 재평가 목전...하반기 실적 개선·주주환원이 관건 - 흥국
흥국증권은 CJ(001040)에 대해 하반기 주요 자회사 실적 개선과 함께 주주환원 확대가 이뤄질 경우 주가 재평가가 가능할 것으로 전망하며 투자의견 '매수'와 목표주가 18만원을 유지했다. CJ의 지난 종가는 12만9400원이다.박종렬 흥국증권 연구원은 이번 3분기 CJ의 연결 매출액을 전년동기대비 7.5% 증가한 12조2830억원, 영업이익을 13.2% 늘...
2026-09-23 이연우
-
 [버핏 리포트] 포스코인터내셔널, 북미 셰일가스 자산 인수… 2028년 이후 연간 영업이익 1000억 전망 – 메리츠
메리츠증권은 22일 포스코인터내셔널(047050)에 대해 북미 셰일가스 자산을 인수해 2028년 이후 연간 영업이익이 1000억원에 이를 것이라며, 투자의견 ‘매수’와 목표주가 9만7000원을 유지했다. 포스코인터내셔널의 전일 종가는 5만7800원이다.문경원 메리츠증권 애널리스트는 “포스코인터내셔널은 Chord Energy 자회사가 보유한 미국 Marc...
2026-09-22 이승윤


