
-
 [버핏 리포트] 삼양식품, 뚜렷한 해외 사업 성장세 지속...하반기 최대 실적 경신 전망 -한국투자
한국투자증권이 29일 삼양식품(003230)에 대해 미국 라면 시장 내 점유율이 지난해 9.5%에서 올해 13.3%로 증가할 전망이고, 불닦볶음면 수출은 더욱 가속화될 전망이라며 투자의견은 매수, 목표주가는 143만원으로 10% 상향했다. 삼양식품의 전일 종가는 110만6000원이다.강은지 한국투자증권 연구원은 삼양식품의 2분기 실적으로 매출액 5151억원(YoY...
2025-05-29 김호겸
-
 [버핏 리포트] LX세미콘, OLED 제품 중심 사업구조 전환...올해 영업이익률 개선 전망 – IBK
IBK증권은 29일 LX세미콘(108320)에 대해 올해 IT 소비 둔화 지속으로 매출액은 감소하지만 일회성 비용 감소 및 OLED 비중 확대로 영업이익률은 개선될 것이라며, 투자의견 ‘매수’와 목표주가 7만8000원을 제시했다. LX세미콘의 전일 종가는 6만200원이다.강민구 IBK증권 애널리스트는 “올해 실적은 매출액 1조8300억원(전년동기대비 -1.5%),...
2025-05-29 이승윤
-
 [버핏 리포트]제이앤티씨, 하반기 자동차향 강화유리 매출↑...신사업 매출 가시화 기대↑- 유진
유진투자증권이 28일 제이앤티씨(204270)에 대해 하반기부터 기존 강화유리 사업의 자동차향 매출 증가 및 유리기판 및 HDD 사업 등의 신사업 매출 가시화로 인한 주가의 추가 상승이 가능할 것으로 판단한다며 투자의견은 매수, 목표주가는 2만6000원을 유지했다. 제이앤티씨의 전일 종가는 1만7050원이다.제이앤티씨가 올해 1분기 매출액 480억원...
2025-05-28 김호겸
-
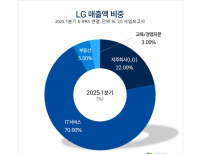 [버핏 리포트]LG, 목표주가 8만6000원 제시…자회사 실적 개선이 견인 – 유안타
유안타증권은 28일 LG(003550)에 대해 자회사인 LG CNS, LG유플러스, LG전자 실적 개선으로 지분법 손익이 증가했다며, 투자의견 ‘매수’와 목표주가 8만6000원을 제시했다. LG의 전일 종가는 6만7900원이다.유안타증권의 이승웅 애널리스트는 “올해 1분기 연결 매출액은 1조9000억원(전년동기대비 +19.2%), 영업이익 6380억원(전년동기대비 +51.0%)으로 고...
2025-05-28 이승윤
-
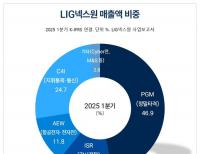 [버핏 리포트] LIG넥스원, 예상을 뛰어넘는 성장 속도...글로벌 수출 수익성 기대 ↑ -DB
DB증권이 27일 LIG넥스원(079550)에 대해 최근 국내사업 수익성 증가와 수출 확대 및 글로벌 추가 수출 등 향후 예상되는 긍정적인 전망에 실적 추정치를 상향한다며 투자의견은 매수, 목표주가는 53만원으로 상향했다. LIG넥스원의 전일 종가는 43만3500원이다.LIG넥스원은 올해 1분기 실적으로 매출액 9076억원(YoY +18.9%), 영업이익 1136억원(YoY +69.6%, O...
2025-05-27 김호겸
-
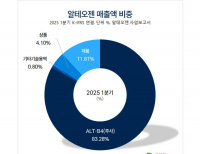 [버핏 리포트]알테오젠, 목표주가 73만원 유지…키트루다SC 출시 우려 완화–신한
신한투자증권이 27일 알테오젠(196170)에 대해 피하주사(SC, 자가투여 가능한 주사) 제형이 약가 인하 목록에 포함될 가능성이 낮아 우려는 과도하며, 미국 특허청 (USPTO)의 특허무효심판(PGR) 심사 개시로 키트루다SC 미국 출시 일정 조정에 대한 우려 해소될 전망이라며, 투자의견 ‘매수’와 목표주가 73만원을 유지했다. 알테오젠의 전일 ...
2025-05-27 이승윤
-
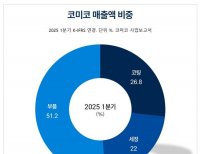 [버핏 리포트] 코미코, 2Q 성장 지속 전망...꾸준한 세정·코팅 본업 성장세 '주목' -한화
한화투자증권이 26일 코미코(183300)에 대해 자회사 상장 우려 해소 이후 지난해 하락분을 다소 만회했으나 여전히 올해 이익 성장이 충분히 반영되지 못했다며 투자의견은 매수, 목표주가는 6만9000원에서 7만6000원으로 약 10% 상향했다. 코미코의 전일 종가는 5만5500원이다.김광진 한화투자증권 연구원은 코미코의 2분기 실적으로 매출액 1436억...
2025-05-26 김호겸
-
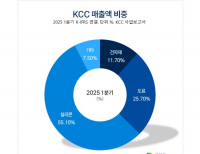 [버핏 리포트] KCC, 순이익 급증 재평가 받을 시점...재무구조 개선세 지속 – IBK
IBK투자증권은 26일 KCC(002380)에 대해 삼성물산과 HD한국조선해양 주가가 상승하며 금융수익이 급등할 것이라며, 투자의견 ‘매수’와 목표주가 38만원을 유지했다. KCC의 전일 종가는 27만2000원이다.IBK투자증권의 이동욱 애널리스트는 “지난 3월 말 이후 삼성물산 주가가 20% 이상 상승하며 강세를 보였다”며 “바이오 부문 수...
2025-05-26 이승윤
-
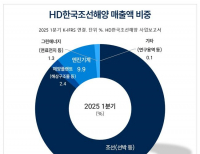 [버핏 리포트] HD한국조선해양, 자회사 3사 매출 성장세...하반기 친환경·특수선 수주 탄력에 호실적 기대↑-키움
키움증권이 HD한국조선해양(009540)에 대해 하반기 자회사인 조선 3사의 고가 선박 매출 비중 확대와 생산성 증가에 따른 이익 개선 모멘텀이 지속될 것으로 판단되고, 올해부터 미 함정 MRO 시장 진출과 미국 이외 글로벌 국가와 함정 건조를 위한 협상을 이어가 특수선 부문에서도 긍정적인 성과가 기대된다며 투자의견은 매수를 유지하고, 목...
2025-05-23 김호겸
-
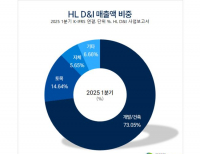 [버핏 리포트] HL D&I, 자체사업 확대로 실적 반등 기대감↑ – IBK
IBK투자증권은 23일 HL D&I(014790)에 대해 자체사업 태화강 에피트가 지방 분양 우려를 해소하고 연간 실적 반등에 기여할 것이라며, 투자의견 ‘매수’와 목표주가 3400원을 유지했다. HL D&I의 전일 종가는 2385원이다.조정현 IBK투자증권 애널리스트는 “1분기 매출액 3249억원(전년동기대비 -18.5%), 영업이익 142억원(전년동기대비 22.7%), 순...
2025-05-23 이승윤


