
-
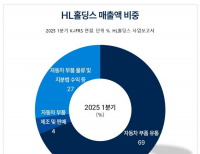 [버핏 리포트] HL홀딩스, 북미 타이어 모듈 매출 확장...하반기 이익 개선 기대↑ -LS
LS증권이 22일 HL홀딩스(060980)에 대해 현재 배당 수익률이 5.3% 수준 배당주로서 매력적이며, 자사주 소각으로 인한 배당총액 감소로 DPS 상향 가능성이 존재한다며 투자의견은 매수, 목표주가는 4만8000원을 유지했다. HL홀딩스의 전일 종가는 3만5050원이다.HL홀딩스는 올해 1분기 실적으로 매출액 3303억원(YoY -8.9%, QoQ -8.8%), 영업이익 174억원(YoY -74....
2025-05-22 김호겸
-
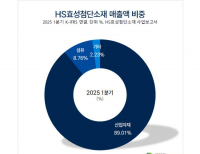 [버핏 리포트] HS효성첨단소재, 탄소섬유 수출↑...실적·밸류에이션 바텀 아웃 국면 진입– IBK
IBK투자증권은 22일 HS효성첨단소재(298050)에 대해 전북 전주시 탄소섬유 플랜트의 수출량이 증가세로 전환했다며, 투자의견 ‘매수’와 목표주가 27만원을 유지했다. HS효성첨단소재의 전일 종가는 19만5000원이다.이동욱 IBK투자증권 애널리스트는 “HS효성첨단소재의 전북 전주시 탄소섬유 플랜트는 고객사 신규 제품 인증이 확대되...
2025-05-22 이승윤
-
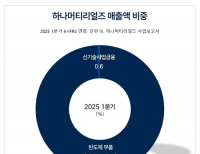 [버핏 리포트] 하나머티리얼즈, 수요 감소 및 실적 둔화 우려...매출 성장 위해선 P4 가동 필요 -BNK
BNK투자증권이 21일 하나머티리얼즈(166090)에 대해 연초 중국 스마트폰 수요 개선에 따라 실적 호전 기대를 바탕으로 과거 평균 밸류에이션(Valuation) 수준까지 상승한 바 있지만, 최근 수요 개선은 단발성이고, 상호관세 영향으로 하반기 최종 수요 감소가 예상됨을 고려할 때, 실적도 주가도 상승 여력이 낮아 보인다며 투자의견은 보유, 목표...
2025-05-21 김호겸
-
 [버핏 리포트] 하이트진로, 업황 전반 구조적 회복 있어야...맥주 가격 인상은 일시적 실적 개선일 것 – IBK
IBK투자증권은 21일 하이트진로(000080)에 대해 맥주 제품 출고가 인상으로 수익성은 개선될 수 있으나 주류 시장 침체 장기화로 일시적 개선은 주가 상승으로 연결이 안되고 있다며, 투자의견 ‘매수’와 목표주가 2만5000원을 유지했다. 하이트진로의 전일 종가는 1만9260원이다.김태현 IBK투자증권 애널리스트는 “1분기 연결 매출액은...
2025-05-21 이승윤
-
 [버핏 리포트] 진성티이씨, 3Q까지 전방 수요 강할 것...하반기 업황 반등 기대 ↑ -DS
DS투자증권이 20일 진성티이씨(036890)에 대해 태국 생산기지 증설과 신규 핵심 제품인 고무제품 및 Track 생산, 향후 3년내 북미 고객 매출이 현 수준에서 3~4배 수준으로 증가할 것이라며 투자의견 매수, 목표주가는 1만7500원으로 상향했다. 진성티이씨의 전일 종가는 9490원이다.진성티이씨는 1분기 매출액 1066억원(YoY -0.4%, QoQ +19% QoQ), 영업이익 90...
2025-05-20 김호겸
-
 [버핏 리포트]유니드, 염화칼륨 가격 반등·물류비 절감 긍정적...2Q 스프레드 급상승 중–IBK
IBK투자증권이 20일 유니드(014830)에 대해 올해 2~3분기 국내외 염화칼륨 가격이 추가적으로 반등이 전망되며, 물류비 급락이 긍정적 영향을 미칠 것이라며, 투자의견 ‘매수’와 목표주가 12만5000원을 유지했다. 유니드의 전일 종가는 9만2200원이다.IBK투자증권의 이동욱 애널리스트는 “올해 2~3분기에도 국내외 염화칼륨 가격이 추가...
2025-05-20 이승윤
-
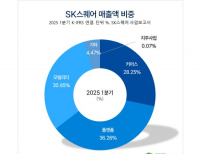 [버핏 리포트]SK스퀘어, 1Q SK하이닉스 지분법 이익 증가...주주환원 확대 기대–흥국
흥국증권이 19일 SK스퀘어(402340)에 대해 SK하이닉스의 꾸준한 실적이 예상과 자회사의 실적 호전 전망 및 주주환원 확대기조가 주목된다며, 투자의견 ‘매수’와 목표주가 12만원을 유지했다. SK스퀘어의 전일 종가는 10만2600원이다.흥국증권의 황성진 애널리스트는 “1분기 매출액은 4028억원(전년동기대비 -19.2%), 영업이익은 1조6523억...
2025-05-19 이승윤
-
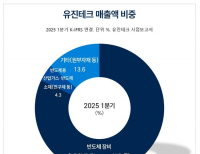 [버핏 리포트] 유진테크, 1Q 실적 기대치 하향...고객사 전환투자 속도조절에 눈높이↓ -한화
한화투자증권이 19일 유진테크(084370)에 대해 실적 추정치 햐향에 따른 실적 흐름이 2분기까지 이어질 것을 고려하면 단기간 내 주가 상승 동력을 찾기는 어려운 상황으로 판단된다며 투자의견은 매수, 목표주가는 5만2000원으로 하향했다. 유진테크의 전일 종가는 3만3600원이다.유진테크의 올해 1분기 실적은 매출액 832억원(QoQ -27%), 영업이익 9...
2025-05-19 김호겸
-
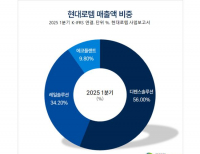 [버핏 리포트] 현대로템, K2 전차 긍정적 수주 환경 마련...추가 수출국 확보 전망 – 메리츠
메리츠증권은 16일 현대로템(064350)에 대해 계절적 비수기에도 방산수출의 높은 수익성과 레일솔루션의 긍정적인 체질을 확인했다며, 투자의견 ‘매수를 유지하고 목표주가를 16만원으로 상향했다. 현대로템의 전일 종가는 11만1300원이다.이지호 메리츠증권 애널리스트는 “올해 1분기 매출액 1조1800억원, 영업이익 2029억원(영업이익률 ...
2025-05-16 이승윤
-
 [버핏 리포트] 이수페타시스, 1Q 스위치 매출 확대로 깜짝 실적...2Q 제품 믹스 개선 예상 -BNK
BNK투자증권이 이수페타시스(007660)에 대해 최종 수요 성장 둔화 추세와 유증 반영 후 밸류에이션 기준으로 주가가 과거 평균 수준에 도달한 상태임을 고려할 때, 쉬어갈 시점이라며 투자의견은 매수, 목표주가 5만3000원을 유지했다. 이수페타시스의 전일 종가는 4만1500원이다.이수페타시스는 올해 1분기 실적으로 연결 기준 매출액 2525억원(YoY...
2025-05-16 김호겸


