
-
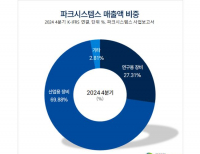 [버핏 리포트]파크시스템스, 원자현미경 활용처↑...선단 공정 범위 확대로 수혜 지속 전망 – NH
NH투자증권은 8일 파크시스템스(140860)에 대해 반도체 공정 미세화와 함께 AFM(원자현미경)의 활용처가 증가하고 있어 다양한 공정에서 도입이 가시화되고 있다며, 투자의견 ‘매수’를 유지하고 목표주가를 29만원으로 상향했다. 파크시스템스의 전일 종가는 20만2500원이다.류영호 NH투자증권 애널리스트는 “최근 산업용 장비 하이...
2025-05-08 이승윤
-
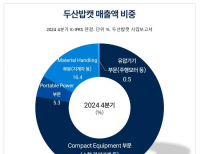 [버핏 리포트] 두산밥캣, 북미 관세 우려로 수요 둔화...물류비 안정화 등으로 수익성 개선 의지 ↑ -유안타
유안타증권이 7일 두산밥캣(241560)에 대해 단기적으로는 미국 관세 우려에 의한 건설기계 업황이 저조한 상황이나 중장기적으로는 주요국 금리 인하, 미국 대선 불확실성 해소에 따른 선진시장 수요 반등이 있을 수 있다며 회복 투자의견은 매수, 목표주가는 5만6000원을 유지했다. 두산밥캣의 전일 종가는 4만8300원이다.두산밥캣은 1분기 실적...
2025-05-07 김호겸
-
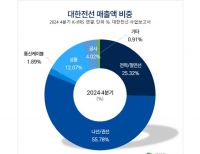 [버핏 리포트]대한전선, 1Q 실적 방어...해저케이블 순항에 하반기 기대–유안타
유안타증권이 7일 대한전선(001440)에 대해 초고압과 해저케이블 프로젝트가 순항에 진입해 하반기 실적이 기대된다며 투자의견 ‘매수’와 목표주가 1만4000원을 유지했다. 대한전선의 전일 종가는 1만1760원이다.유안타증권의 손현정 애널리스트는 “올해 1분기는 매출액 8555억원(전년동기대비 +8.5%), 영업이익 271억원(전년동기대비 -...
2025-05-07 이승윤
-
 [버핏 리포트] 현대글로비스, 1Q 사상 최대 영업익 달성...2Q 견조한 실적 기대 ↑ -한국투자
한국투자증권이 현대글로비스(086280)에 대해 미국 관세정책 관련 불확실성이 높지만 현재까지 전방 화주들의 움직임을 감안하면 물동량 축소 우려는 과도하다며 투자의견은 매수, 목표주가는 18만5000원을 유지했다. 현대글로비스의 전일 종가는 11만4000원이다.현대글로비스는 올해 1분기 예상치에 부합했다. 영업이익은 견조한 해외 물동량 ...
2025-05-02 김호겸
-
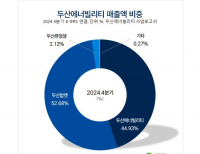 [버핏 리포트]두산에너빌리티, 1Q 실적 부진에도 연간 개선 전망...하반기 가스터빈 수주 주목 – 메리츠
메리츠증권은 2일 두산에너빌리티(034020)에 대해 과거 석탄 사업의 그늘로 아쉽게 적자를 기록했으나 연간 이익 개선 전망은 유효하다며, 투자의견 ‘매수’를 유지하고 목표주가를 3만7000원으로 상향했다. 두산에너빌리티의 전일 종가는 2만8950원이다.메리츠증권의 문경원 애널리스트는 “올해 1분기 연결 영업이익은 1425억원(전년...
2025-05-02 이승윤
-
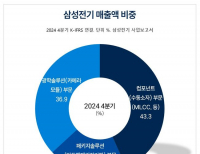 [버핏 리포트] 삼성전기, 1Q 실적 광학·컴포넌트가 이끌어...2Q 패키지 매출 증가 기대 -IBK
IBK투자증권은 30일 삼성전기(009150)에 대해 MLCC Non IT 비중이 꾸준히 상승세를 보이고 있고 신규 거래선 확보를 통한 성장이 진행 중이어서 장기적인 성장 동력을 확보한 것으로 판단된다며 투자의견은 매수, 목표주가는 17만원을 유지했다. 삼성전기의 전일 종가는 12만1800원이다.삼성전기 올해 1분기 매출액은 전 분기 대비 9.9% 증가한 2조7385...
2025-04-30 김호겸
-
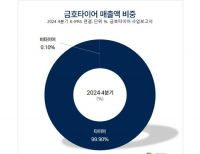 [버핏 리포트] 금호타이어, 무역관세 리스크 있지만 미국 수익성 흑자 유지 가능성↑ – 한국
한국투자증권은 30일 금호타이어(073240)에 대해 재무 구조 강화와 관세 리스크 등 장단점이 뚜렷하지만 결국 단점을 극복할 수 있을 것이라며, 투자의견 ‘매수’와 목표주가 7000원을 유지했다. 금호타이어의 전일 종가는 4815원이다.김창호 한국투자증권 애널리스트는 “올해 1분기 영업이익은 전년과 유사한 1448억원(영업이익률 12.0...
2025-04-30 이승윤
-
 [버핏 리포트] 현대오토에버, 1Q 실적 컨센서스 하회에도 성장 잠재력 여전 -DS
DS투자증권이 29일 현대오토에버(307950)에 대해 테슬라의 FSD v12까지의 축적 데이터량을 감안 시 완전한 E2E를 실현하기에는 데이터가 절대적으로 부족하고, 카메라도 최근에 도입된 점을 감안하면 라이다와 혼합된 형태의 자율주행 실현 개연성이 높아, 여전히 HD Map 수요가 지속된다며 투자의견은 매수, 목표주가는 21만원을 유지했다. 현대오...
2025-04-29 김호겸
-
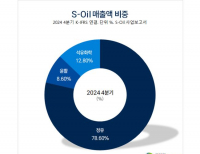 [버핏 리포트] S-Oil, 실적 상저하고 예상...관세 정책으로 불확실성 ↑ – 한국
한국투자증권은 29일 S-Oil(010950)에 대해 미국 관세 전쟁으로 유가가 하락하고 높은 OSP(공식 판매 가격)가 정유 원가 부담을 가중시킨다며, 투자의견 ‘매수’와 목표주가 7만원을 유지했다. S-Oil의 전일 종가는 5만2100원이다.이용욱 한국투자증권 애널리스트는 “1분기 영업손실 215억원으로 컨센서스 822억원을 하회했다”며 “...
2025-04-29 이승윤
-
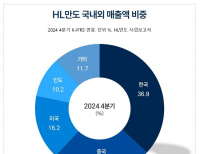 [버핏 리포트] HL만도, 고객사 다변화 부각...향후 자동차부품 관세 동향 주시 필요 -DS
DS투자증권이 28일 HL만도(204320)에 대해 고객사 다변화를 통한 고수익성 차세대 부품 등 안정적인 수주가 업황이 불확실한 시점에서 성장을 지속할 수 있는 강점으로 부각될 수 있다며 투자의견은 매수, 목표주가는 5만4000원을 유지했다. HL만도의 전일 종가는 3만7050원이다.HL만도는 1분기 매출액 2조3000억원(YoY +7.8%), 영업이익 792억원(YoY +4.7%)...
2025-04-28 김호겸


